
POE胶膜的“中国粒子”:国产化从0到1之后,走到哪一步了?
本文要点
● 2025 年中国 POE 进口量约 72.8 万吨,同比下降 20.3%,多年来首次明显回落;2026 年 1–8 月进口再降 38.7%,出口同比增长近 120%。但国产占比仍低,依存度仍高。
● 工业化装置已产出合格品的企业:贝欧亿、万华化学、茂名石化、东方盛虹、鼎际得、独山子石化;天津石化、联泓新科处于试车/试生产阶段。
● 国产增量以丁烯基(C4)牌号为主,辛烯基(C8)牌号和稳定的光伏级供应仍是差距所在。
● 胶膜环节早已由中国企业主导,这里的“国产化”是把配方里的进口粒子换成国产粒子:验证周期长,头部先行。
三年前,光伏人谈起 POE,关键词是“抢粒子”:海外六家化工巨头握着全部产能,光伏级报价一度站上 2.5 万元/吨以上,胶膜厂能不能拿到货,直接决定 N 型组件能不能排产。
三年后,局面换了一副面孔:国内已有多家企业的工业化装置产出合格品,2025 年底名义产能冲到约 70 万吨/年;光伏级 POE 国内到厂价在 2026 年 7 月回落到 1.2 万元/吨附近;9 月,茂名石化的 POE 第一次卖到了北美。
但“能产出 POE”和“能稳定供应光伏级 POE”之间,还隔着一段不短的路。这篇文章我们把粒子端和胶膜端的国产化进度放在一起梳理一遍,最后附一份国产粒子导入的验证思路,供做材料导入和可靠性的同行参考。数据截至 2026 年 10 月中旬。
01为什么N型时代绕不开POE
POE(聚烯烃弹性体)是乙烯与 α-烯烃(1-丁烯、1-辛烯等)在茂金属催化剂下共聚得到的无规共聚物。和 EVA 相比,它的分子链上没有醋酸乙烯酯基团,这一点决定了它在封装上几乎所有的优势与麻烦。
- 不产酸:EVA 在湿热条件下会水解生成醋酸,腐蚀栅线与焊带;POE 主链是饱和碳氢结构,没有这条路径。
- 阻水:水汽透过率大致只有 EVA 的几分之一到十分之一量级。
- 绝缘:体积电阻率通常比 EVA 高 1~2 个数量级,离子迁移更难,抗 PID 表现更好。
TOPCon 正面的细栅金属化对湿热和醋酸更敏感,HJT 的 TCO 层怕水汽,BC 电池同样对封装提出更高要求。N 型组件至少有一面要用 POE 或 EPE,已是行业共识。
麻烦也来自同一处:非极性的 POE 与助剂相容性差,交联剂、偶联剂容易迁移析出;层压时易打滑,交联慢,节拍长。于是有了 EVA-POE-EVA 三层共挤的 EPE:EVA 做表层解决工艺性,POE 芯层守住阻水和绝缘。
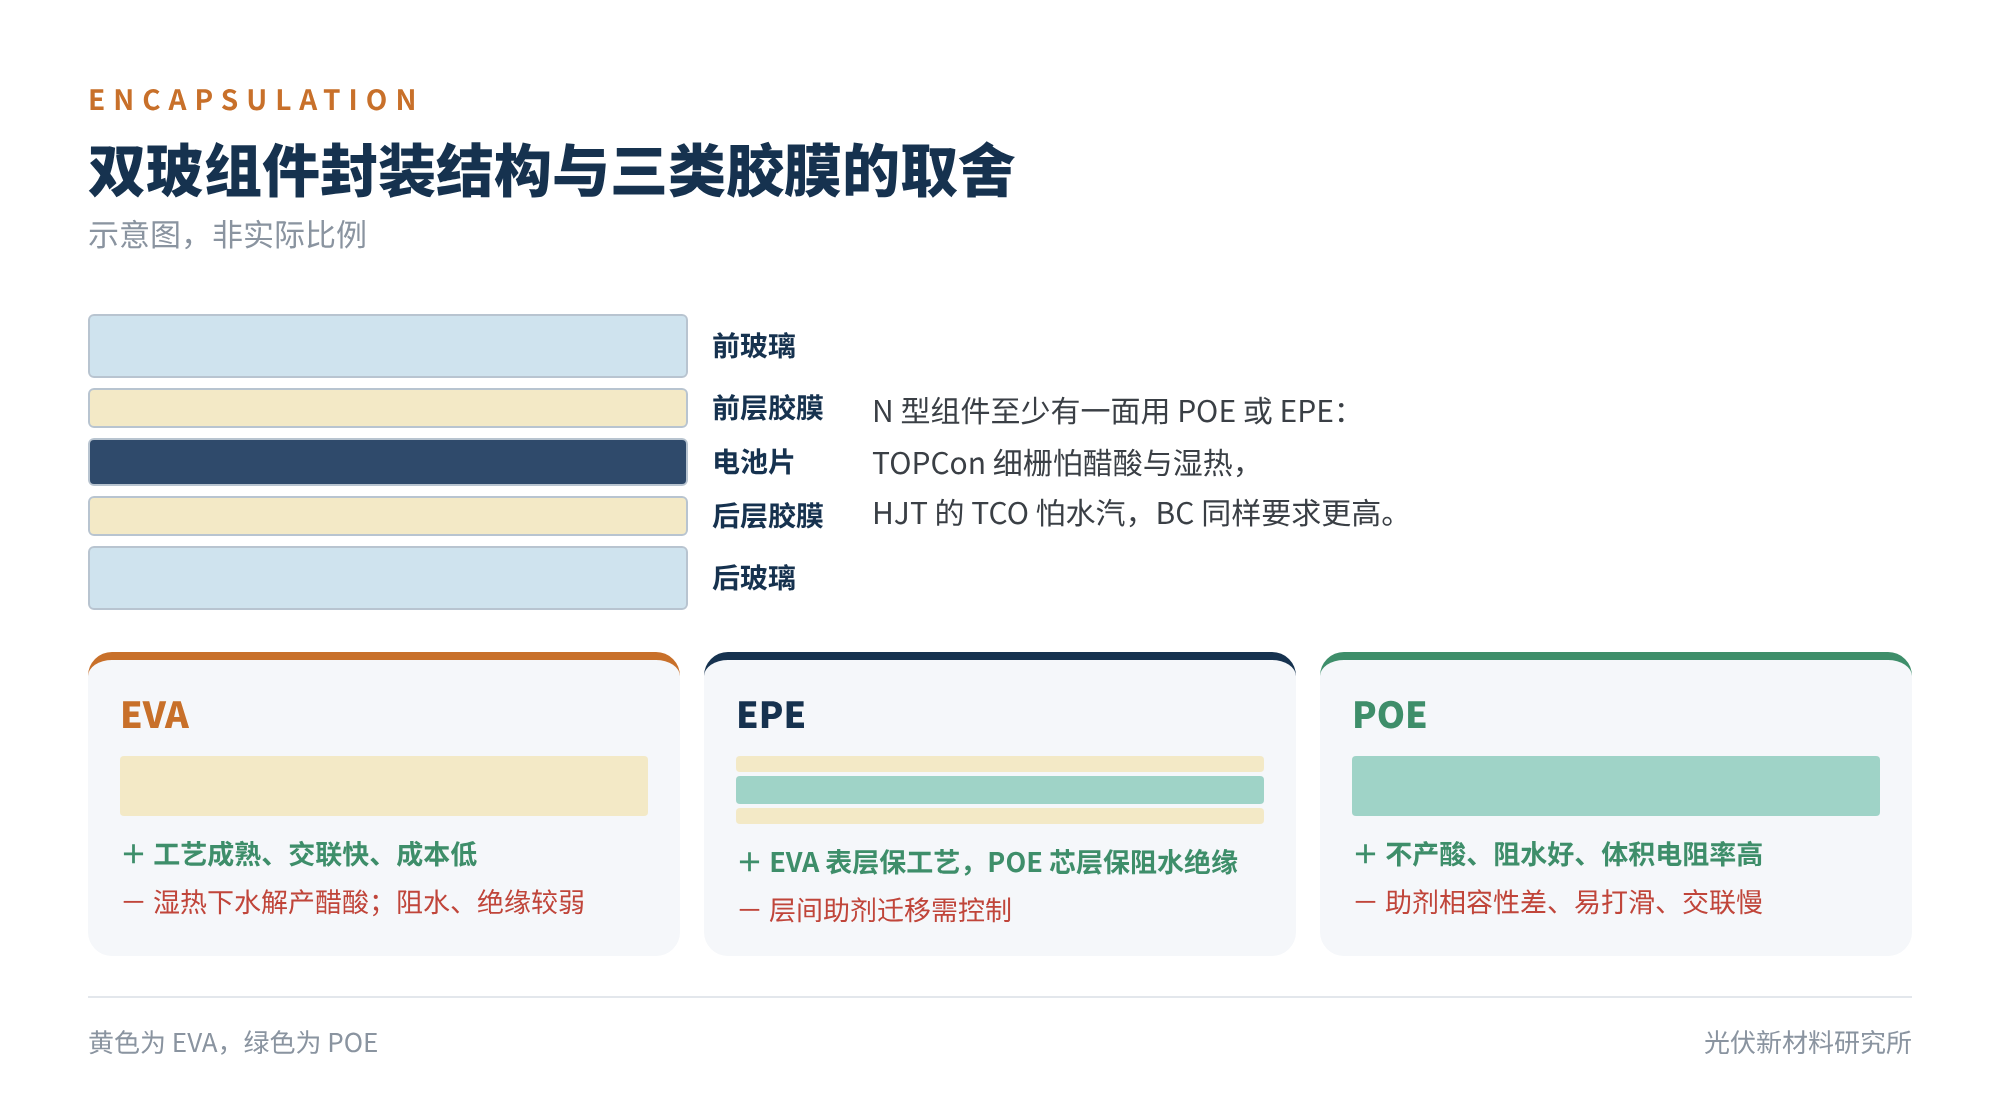
图1 双玻组件封装结构与三类胶膜的取舍(示意)
市场结构已经给出答案。据联合资信援引的行业数据,2024 年透明 EVA 胶膜份额约 41.6%,共挤型 EPE 快速提升到约 37.0%,2025 年 EPE 份额继续上行;纯 POE 胶膜另占一成多(智研咨询口径约 13.2%)。两个口径略有差异,但结论一致:含 POE 的胶膜已接近封装市场的一半。
02卡脖子卡在哪:三道门槛
POE 长期由陶氏、LG 化学、三井化学、SSNC(SABIC 与 SK 合资)、埃克森美孚、北欧化工六家掌握。难点不在某一台设备,而在三件事必须同时做成:
- 茂金属催化剂:单活性中心催化剂决定共聚单体插入率和分子量分布,海外专利布局严密,是公认最难的一环。
- 高碳 α-烯烃:1-辛烯长期依赖进口,2022 年前后价格是 1-丁烯的两倍以上;没有自供,成本和供应都受制于人。
- 高温溶液聚合与脱挥:高黏体系下的传热、传质和溶剂/单体脱除,直接关系到粒子的挥发分、晶点和批次稳定性。
所以国内走通的企业,几乎都是“催化剂自研+α-烯烃配套+中试反复开车”三件套。东方盛虹披露,其 800 吨/年中试装置在两年多里开车 70 多次、技改 50 余次,才换来工业化装置的一次开车成功。独山子石化则另辟蹊径,用能耗约为溶液法六成、无溶剂排放的气相法实现了规模化生产。
03粒子端:两年,从0到70万吨
时间线其实很短。
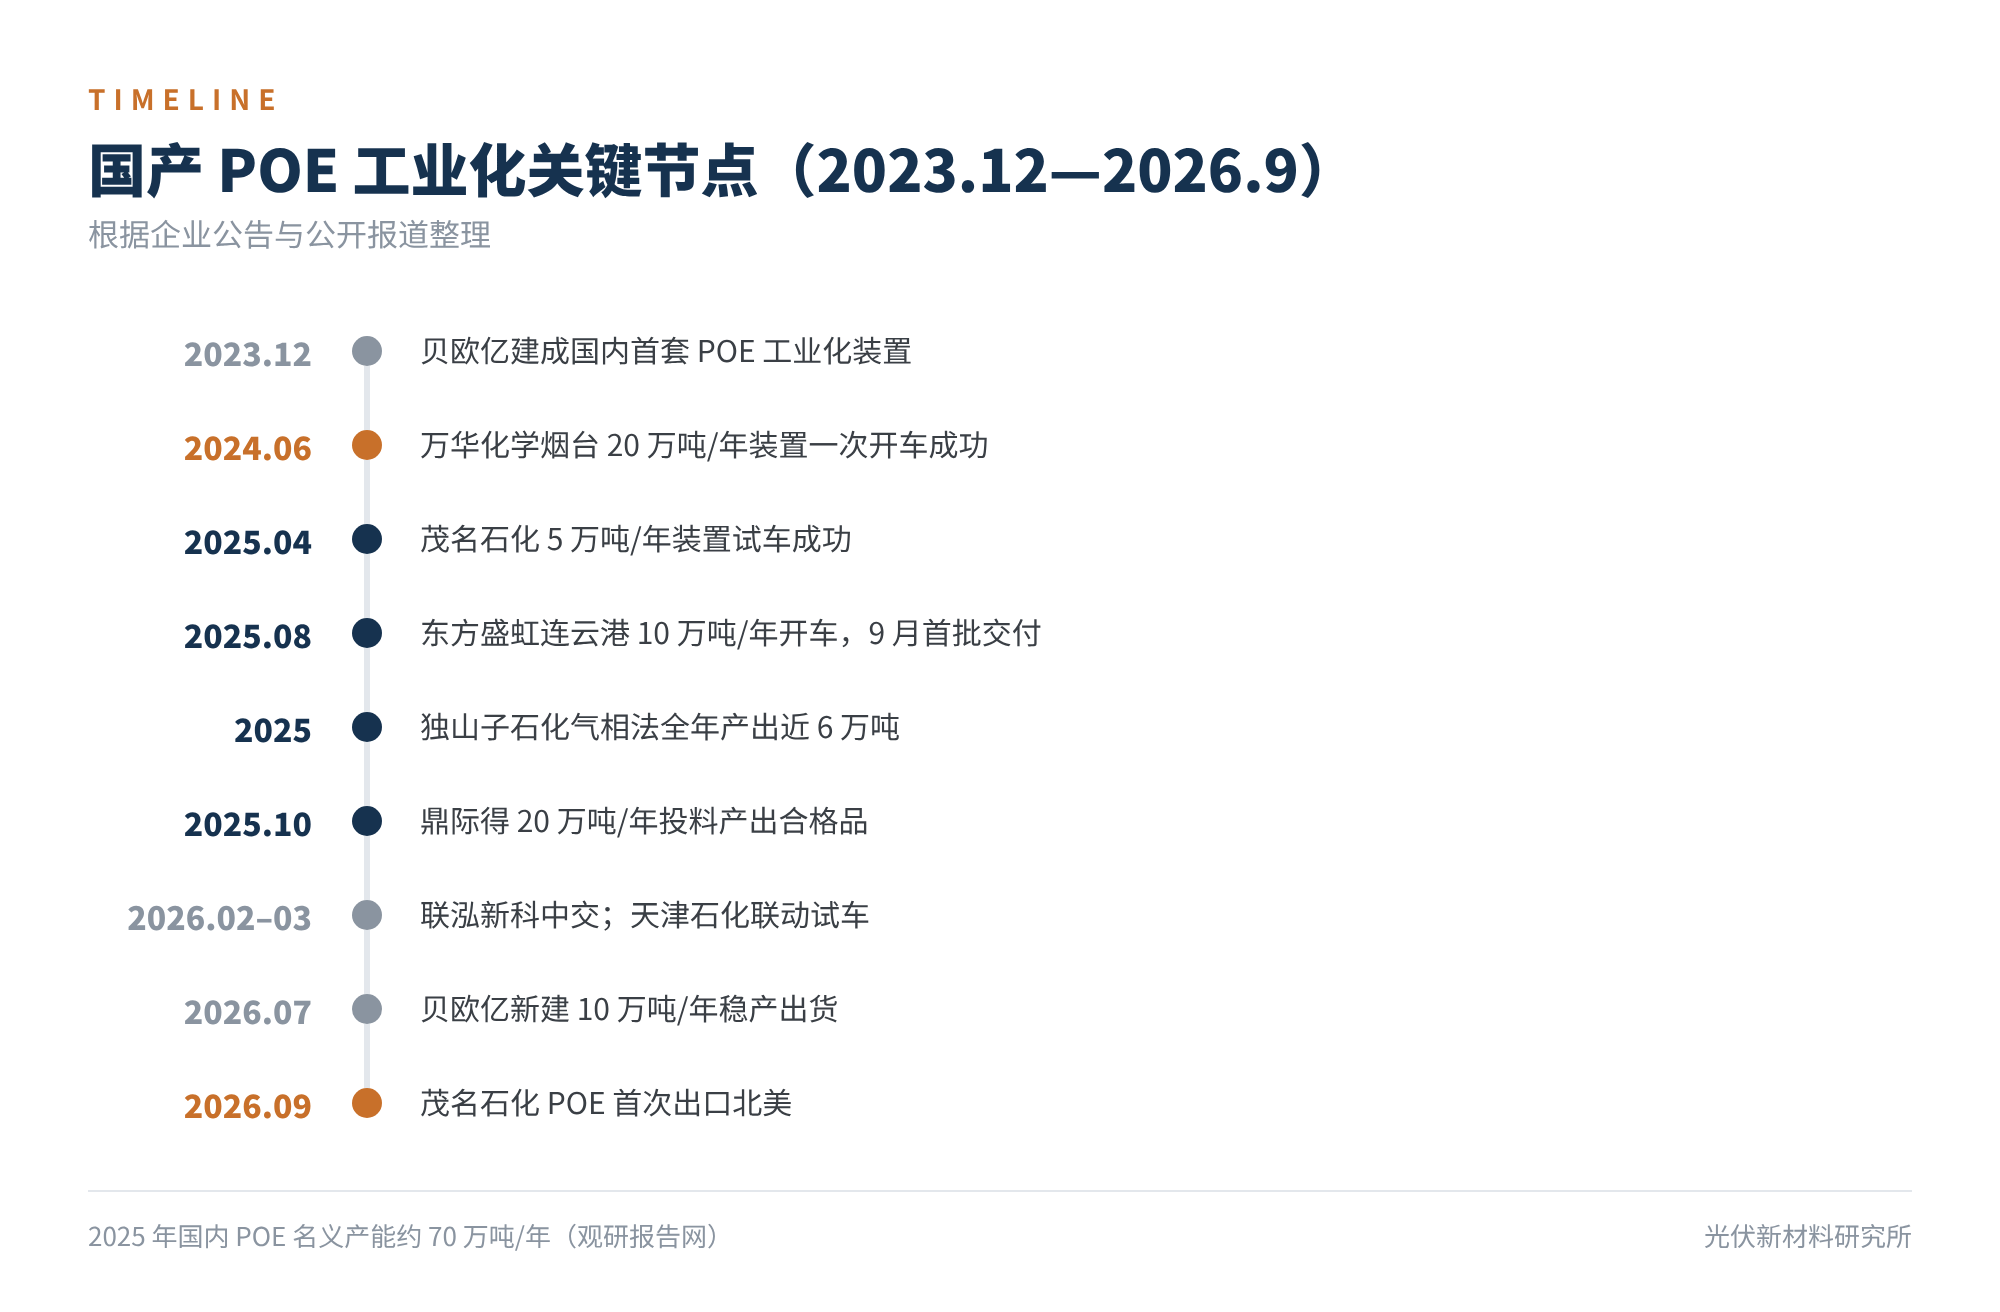
图2 国产 POE 工业化关键节点(2023.12—2026.9)
2023 年 12 月,京博系的贝欧亿建成国内首套 POE 工业化装置;2024 年 6 月 29 日,万华化学烟台 20 万吨/年装置一次开车成功,7 月 10 日首批装车外发,这是国内首套大规模自主技术 POE 装置。真正的爆发在 2025 年:茂名石化、东方盛虹、鼎际得相继投产,独山子石化用国内首创的气相法工艺全年产出近 6 万吨。据观研报告网统计,2025 年我国 POE 产能约 70 万吨/年,同比增长约 159%。
| 企业 | 装置与最新状态 | 看点 |
|---|---|---|
| 万华化学 | 烟台 20 万吨/年,2024.6 投产;蓬莱二期 40 万吨/年 2025.3 开工,原计划 2025 年底建成 | 自主溶液法;光伏牌号 WANSUPER 9057/9147 |
| 鼎际得 | 大连长兴岛 20 万吨/年,2025.10 投料产出合格品 | 主打光伏级;配套 α-烯烃 |
| 贝欧亿 | 首套装置 2023.12 投产;新建 10 万吨/年 2026.7 稳产出货 | 最早实现工业化量产的民企 |
| 东方盛虹 | 连云港 10 万吨/年,2025.8.17 开车,9 月首批 320 吨交付 | 催化剂自研;EVA、POE 双料供应 |
| 茂名石化 | 5 万吨/年,2025.4 试车成功,负荷提至约 80% | 中石化自主溶液法;2026.9 首次出口北美 |
| 独山子石化 | 改造装置,2025 年产出近 6 万吨 | 国内首创气相法;中国石油预计 2026 年底 POE 总产能超 30 万吨 |
| 天津石化 | 南港 10 万吨/年,2026.3 联动试车 | 设备国产化率约 99% |
| 联泓新科 | 10 万吨/年,2026.2 中交,二季度试生产 | 自主溶液法与催化剂 |
| 镇海炼化 | 10 万吨/年,在建 | 中石化溶液法成套技术 |
| 浙石化 | 舟山 4×10 万吨/年,2025.6 设计开工 | 炼化一体化配套;荣盛已中试 1-辛烯 |
表1 主要国产 POE 装置进展(按公开报道整理)
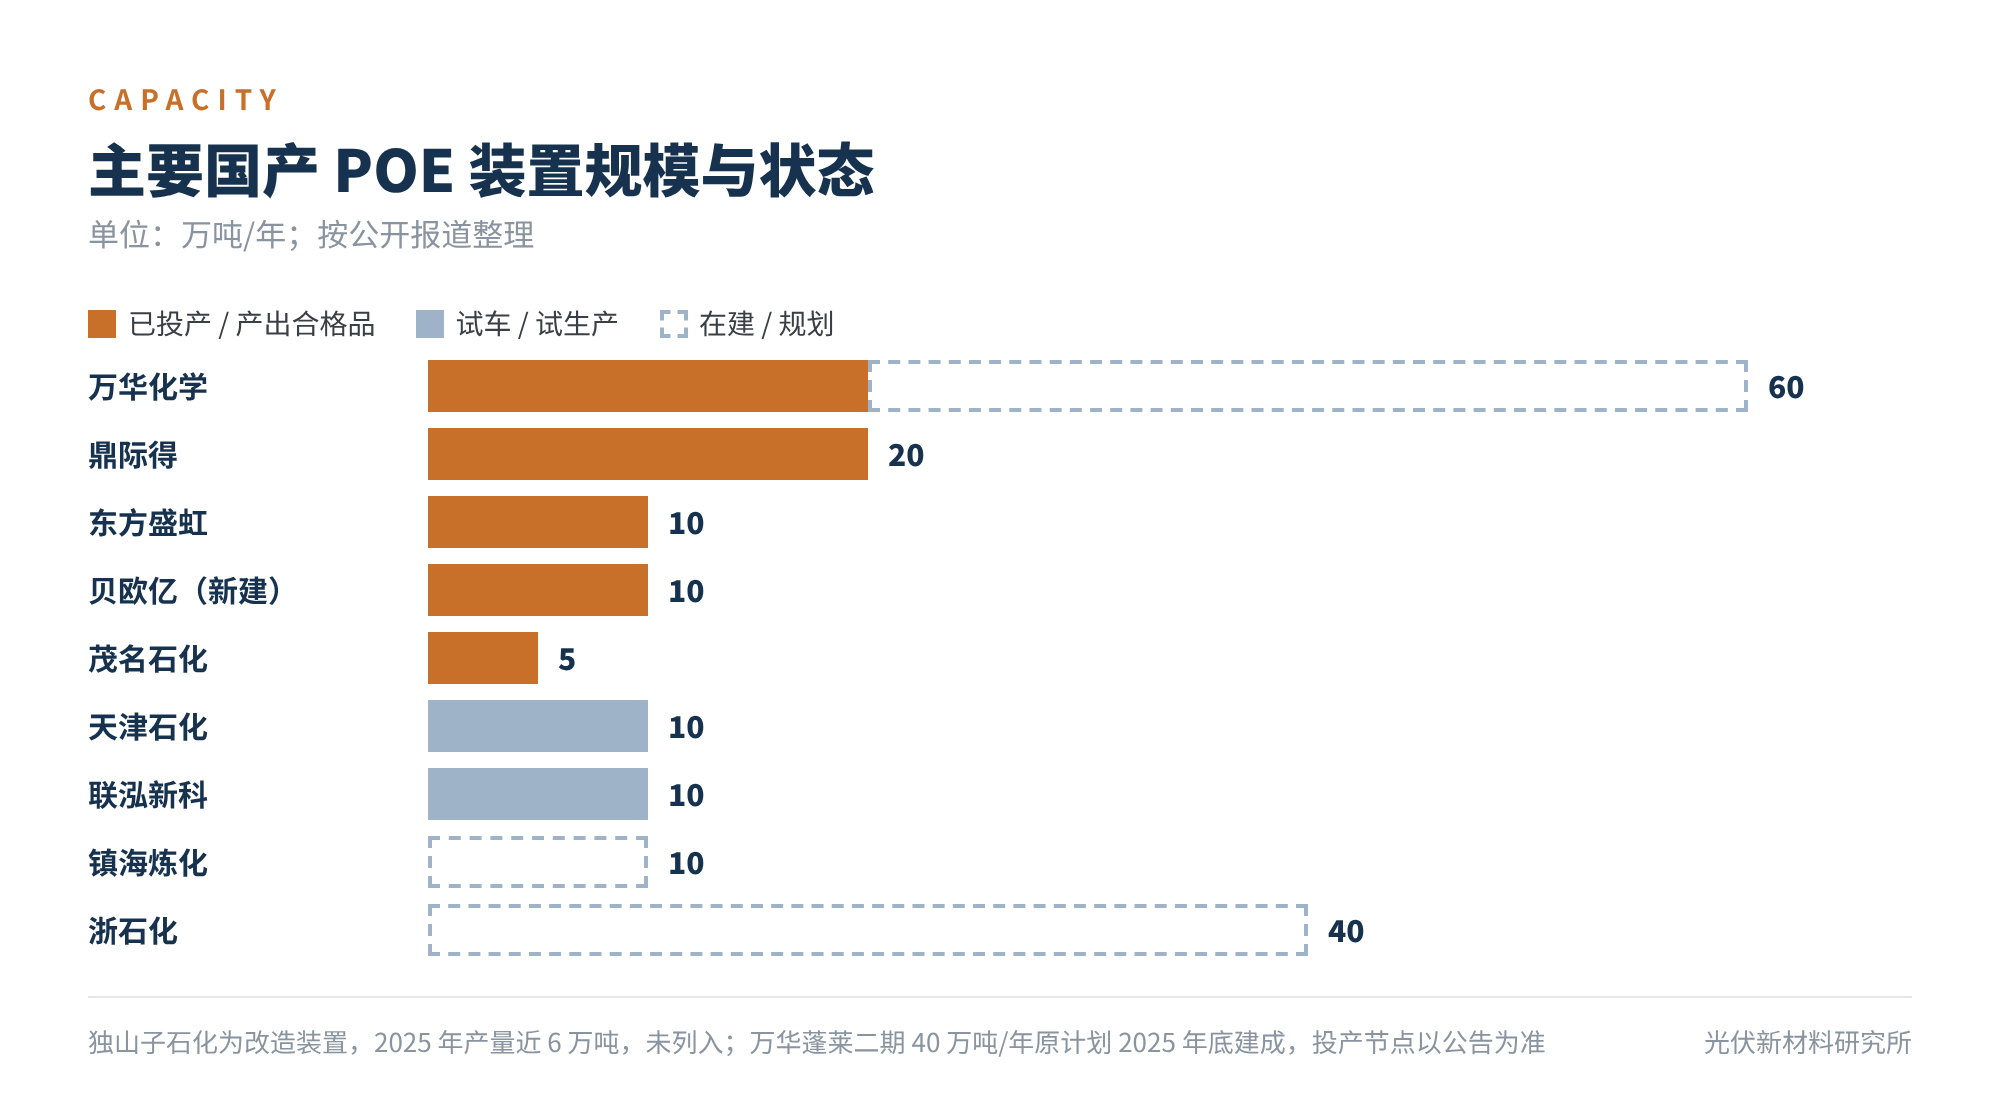
图3 主要国产 POE 装置规模与状态(万吨/年,按公开报道整理)
不同机构对“产能”的统计口径不一(是否计入中试线、改造装置等),请以企业公告为准。万华蓬莱二期的实际投产节点,截至发稿我们未查到公司层面的明确披露,表中只列计划。
04量产的“含金量”:四个冷静的事实
第一,进口掉头了,但依存度还高。据海关数据,2025 年 POE 进口量约 72.8 万吨,同比下降 20.3%(2024 年为 91.3 万吨),这是进口量连续多年增长后第一次明显回落;2026 年 1–8 月进口 31.4 万吨,同比再降 38.7%,出口则同比增长近 120%。但按机构估算的 2025 年国内消费量约 111 万吨粗算,进口仍占约三分之二;中国化学会专家给出的口径更高,称 2025 年前三季度进口依存度仍约 95%。用消费量减进口量粗算,国产表观供应大约在三四十万吨量级(未扣出口与库存),和 70 万吨的名义产能之间还有不小的差距:新装置爬坡、牌号切换、下游认证,都需要时间。
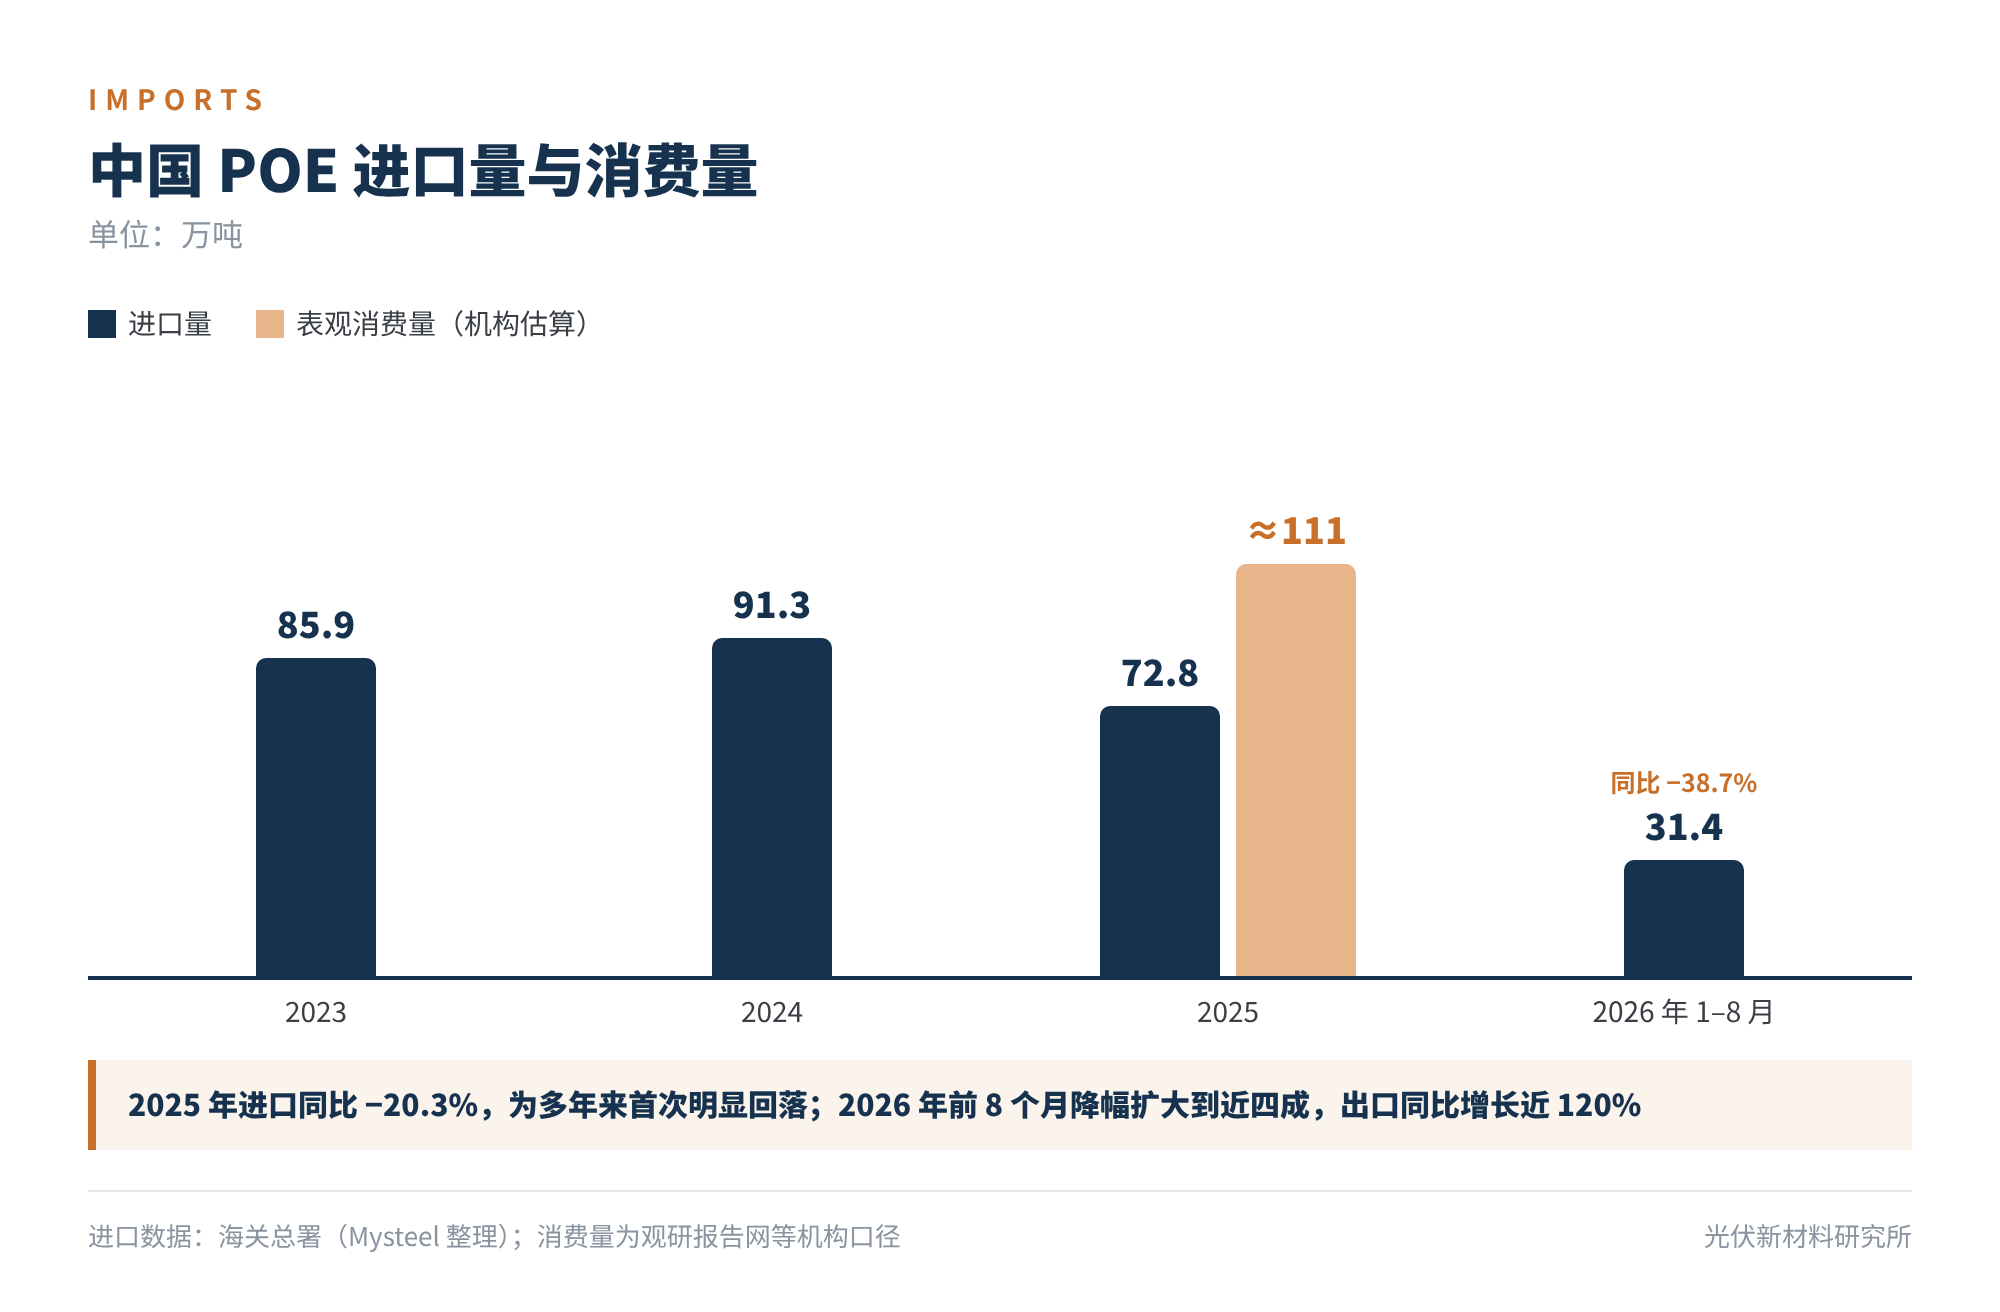
图4 中国 POE 进口量与消费量(万吨)
第二,增量以 C4 为主。机构跟踪数据显示,2025 年国产新增供应以丁烯基(C4)牌号为主。C4 成本低,也是当前光伏胶膜的主流用料;但辛烯基(C8)牌号在高端应用上仍主要来自进口,1-辛烯的自主供应是下一道关卡。
第三,“光伏级”是另一场考试。产出合格品只是起点。光伏级粒子要过的关包括:晶点和凝胶数量、催化剂残留与灰分(直接影响体积电阻率和黄变)、熔指与分子量分布的批次稳定性(影响流延成膜和交联度窗口)。企业披露的亮点指标值得关注,比如东方盛虹称其体积电阻率达到 10¹⁷ Ω·cm;但对组件厂而言,更有说服力的是连续批次的数据和组件级的长期老化结果。
第四,价格已经不是紧缺时代的价格。2022—2023 年紧缺期,光伏级 POE 报价在 2.5 万元/吨以上;SMM 数据显示,2026 年 7 月国内到厂价约 1.2 万~1.25 万元/吨。而国内拟在建规划产能已超过 600 万吨,对比 2026 年约 140 万吨的预计消费量,粒子环节从“卡脖子”走向“卷成本”的方向已经很清楚。这对胶膜和组件是好消息,对后来的粒子项目则是一场压力测试。
05胶膜端:早已国产,如今“换芯”
和粒子不同,光伏胶膜这个环节早就是中国企业的主场:全球约九成胶膜由中国企业生产。格局是典型的“一超多强”。
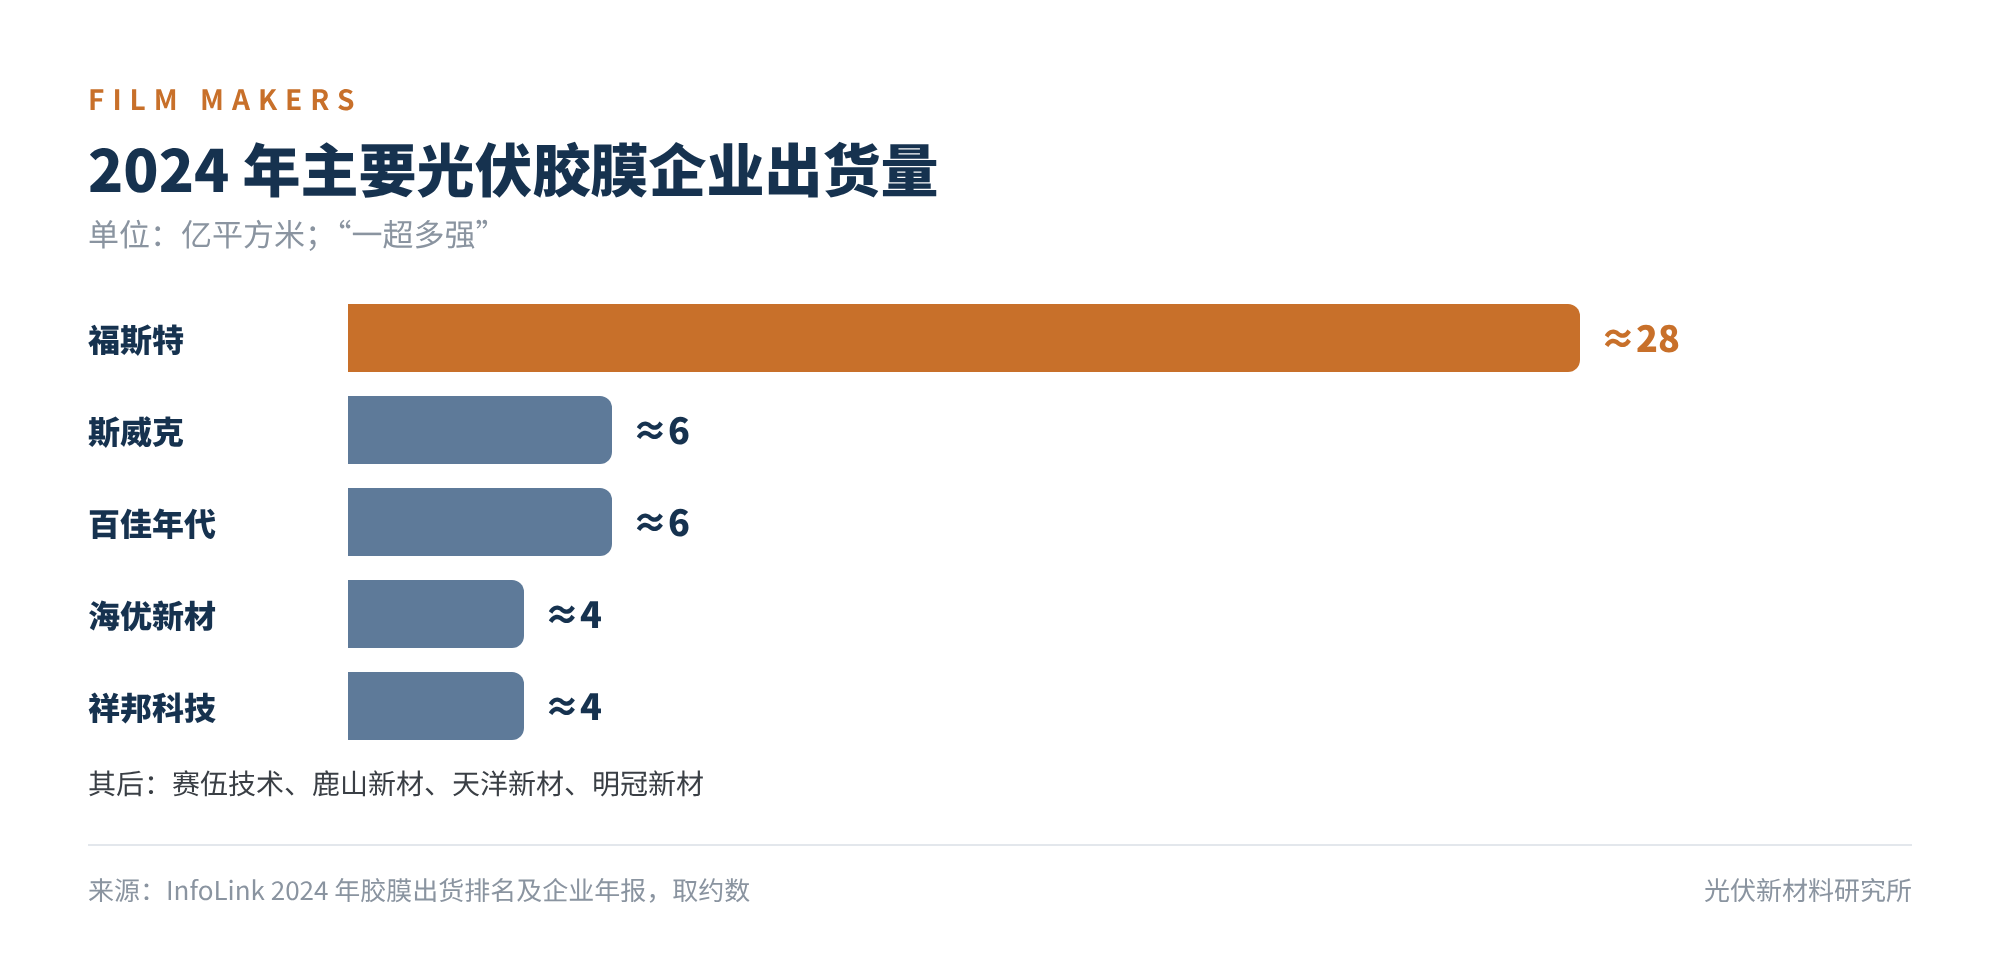
图5 2024 年主要光伏胶膜企业出货量(亿平方米)
福斯特 2025 年胶膜出货约 28.1 亿平方米,与 2024 年基本持平,全球市占率保持在 50% 以上,年报披露其在 BC 电池领域的供应占比超过 70%;2026 年上半年,受组件排产下滑影响,其胶膜出货约 12.2 亿平方米,同比下降约 12%。第二梯队的斯威克、百佳年代 2024 年出货在 6 亿平方米上下,海优新材、祥邦科技约 4 亿平方米,其后是赛伍技术、鹿山新材、天洋新材、明冠新材。
所以胶膜端的“国产化”,说的其实是把配方里的进口粒子换成国产粒子。几条公开线索:
- 资本绑定:万华化学与福斯特、天合光能合资成立烟台万旭新材料(万华持股 51%),把粒子—胶膜—组件串成一条链。
- 采购结构:评级报告显示,福斯特光伏树脂的国产化采购比例持续提升。
- 长协签约:东方盛虹 POE 投产发布会上同步签署长期供货战略合作;它同时拥有 50 万吨/年 EVA 产能,是少数 EVA、POE“双料”供应商。
各家胶膜厂国产 POE 粒子的实际使用比例,目前没有权威的公开统计。市场上流传的“头部企业国产占比已达五六成”一类说法,我们未能找到可靠出处,本文不予采用。
06给同行:国产粒子导入的验证思路
材料变更的风险不在首批样品,而在批次波动和长期可靠性。结合常规导入流程,建议分四层来看:
- 粒子层:熔指、密度、DSC 熔融行为;体积电阻率(常温之外建议加测高温点);灰分与挥发分;晶点。重点看连续多批次的离散度,而不是单批最好值。
- 胶膜层:助剂吸收与析出(存放后的表面状态)、交联度及其工艺窗口、与玻璃/背板的剥离强度、透光率与黄变指数;EPE 还要关注层间助剂迁移。
- 组件层:湿热(DH)、PID、UV、热循环(TC)、湿冻(HF)以及组合序列老化,建议做到标准时长的加严倍数,并与进口粒子同配方对照。Kiwa PVEL 2026 年的数据也提醒,前后都用 EPE、边缘胶量被挤薄的设计,脱层风险最高。
- 认证层:封装材料变更属于 BOM 变更,需按 IEC TS 62915 的重测要求评估 IEC 61215/61730 的补充测试项目,提前与认证机构确认。
国产粒子的问题从来不是“能不能用”,而是“换了之后,25 年质保敢不敢签”。
07写在最后
往后看,三个环节各有看点:
- 粒子:2026 年仍是装置集中释放期,价格中枢大概率维持低位;竞争焦点从“谁先投产”转向“谁的光伏级牌号稳定、谁有 α-烯烃自供”。出口开始放量,说明部分牌号已经过了海外客户的门槛。
- 胶膜:粒子降价后,EPE 相对纯 POE 的成本优势会被重新评估,两者的份额走向值得跟踪;头部胶膜厂的配方能力和验证数据库,决定国产粒子放量的节奏。
- 组件:封装材料成本下行叠加 TOPCon、BC 迭代,哪一面用什么、克重多少,可靠性裕量的重新分配会是接下来的技术议题。
POE 国产化的上半场,回答了“有没有”;下半场要回答“稳不稳、值不值”。
你们在国产粒子导入中有哪些实测体会?欢迎与我们交流。
参考资料
- 中国石化、中国化工信息周刊:《POE 产品首次出口北美市场》(2026 年 9 月)
- Mysteel:China POE imports decline while exports rise in 2025;China's POE trade shifts from import reliance to two-way flow(2026 年 9 月 22 日)
- 科技日报:独山子石化气相法 POE 规模化生产(2026 年 1 月 26 日)
- 联合资信:《2026 年光伏行业分析》《2025 年光伏行业分析》及福斯特跟踪评级报告
- 观研报告网:POE 行业研究(2026 年 3 月)、光伏胶膜销量统计(2025 年 8 月)
- SMM 上海有色网:光伏周评(2026 年 7 月);Domestic POE Breakthrough(SMM Analysis)
- 福斯特 2025 年年度报告;东吴证券福斯特 2026 年半年报点评(2026 年 8 月 20 日);InfoLink 2024 年全球光伏胶膜出货排名
- Argus:China's Wanhua starts up polyolefin elastomer unit(2024 年 7 月);第一财经:荣盛石化 α-烯烃中试装置试生产(2024 年 8 月)
- 东方盛虹、万华化学、鼎际得、中国石油等公司公告及公开报道
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理