
10月首涨!3家组件厂局部提价,跌势真的到头了吗?
连跌数周之后,组件市场本周终于听到了“涨价”两个字。但细看会发现,这一周是涨跌并存的:有人提价,有人降价,价格指数的周变动只有千分之一量级。我们把这份周评拆开来看——涨的是哪几档、跌的是哪几档、为什么说还谈不上反转,以及接下来最值得盯的几个信号。
据数字新能源DataBM的调研,本周共有6家企业调价,其中3家局部上调、4家局部下调。数字加起来是7,是因为TCL中环两边都出现了:TOPCon部分型号上调,BC部分型号下调。
| 技术路线 | 方向 | 厂商 | 幅度(元/W) |
|---|---|---|---|
| TOPCon | 上调 | TCL中环、协鑫、东方日升 | +0.01~0.03 |
| TOPCon | 下调 | 正泰新能、高景太阳能、创维光伏 | −0.02~0.03 |
| BC | 下调 | TCL中环、高景太阳能 | −0.02~0.03 |
| HJT | 局部下调 | 头部厂商分布式报价 | 集中至0.67~0.69 |
表1 本周组件调价一览(来源:DataBM周评,含税不含运)
从价格指数看,变化都非常小:截至10月23日,TOPCon 210mm指数0.7149元/W,周涨0.0013元/W;TOPCon 210R指数0.7262元/W,周跌0.0006元/W;HJT 210mm持平于0.7000元/W;BC 210R指数0.8152元/W,周跌0.0007元/W。也就是说,“首涨”在指数层面只体现为约0.2%的波动。
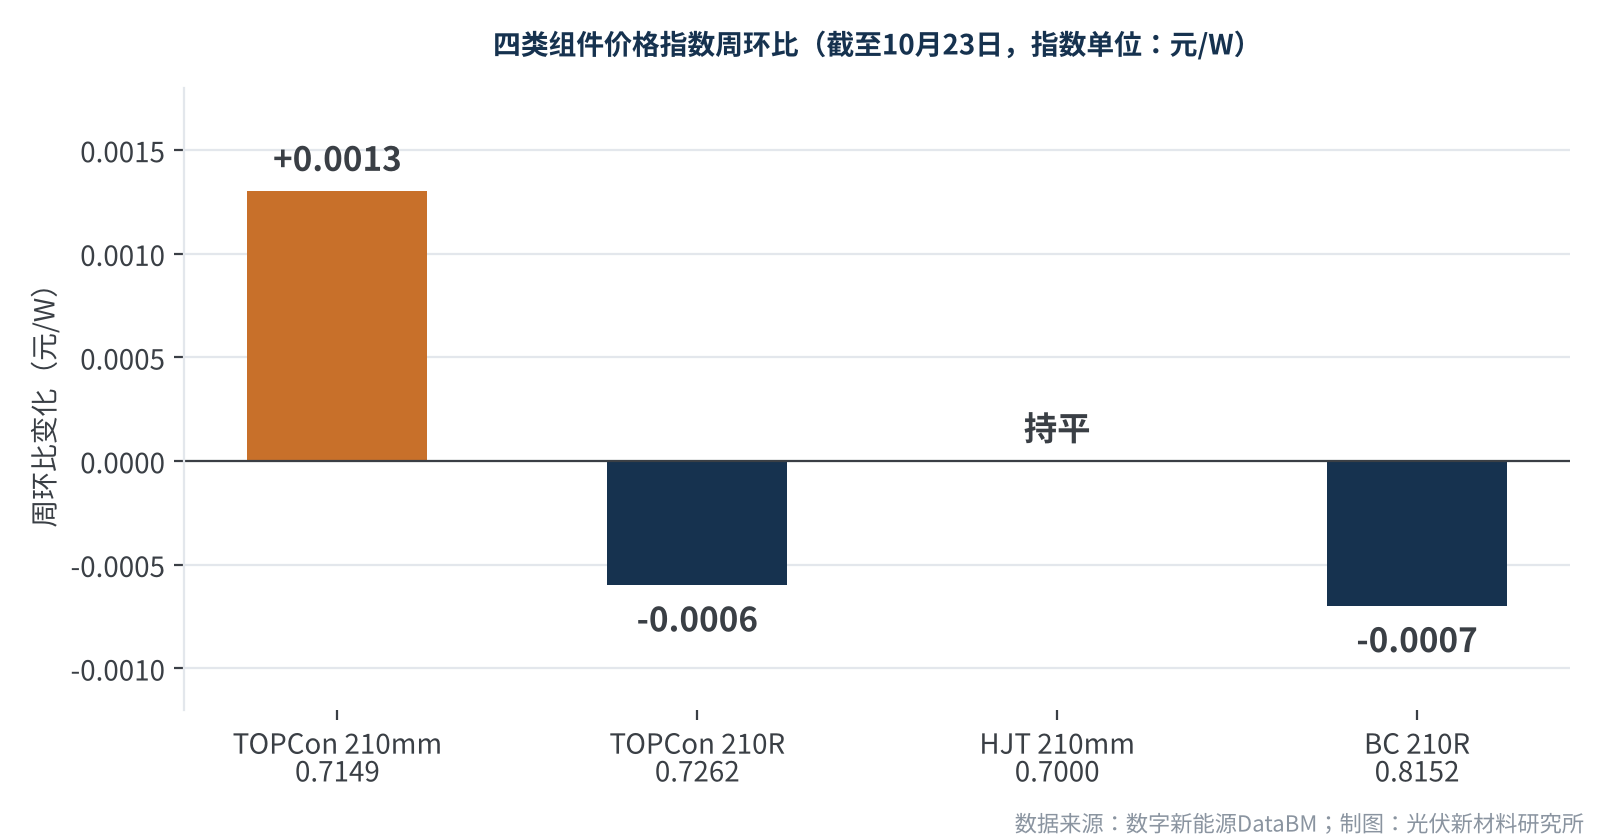
图1 四类组件价格指数周环比变化(截至10月23日)
报价区间方面,TOPCon为0.65–0.77元/W,BC为0.72–0.88元/W,HJT为0.67–0.76元/W。其中TOPCon头部企业主流成交在0.67–0.75元/W,头部品牌的低效产品已到0.64–0.66元/W,二三线主流成交则在0.64–0.69元/W。
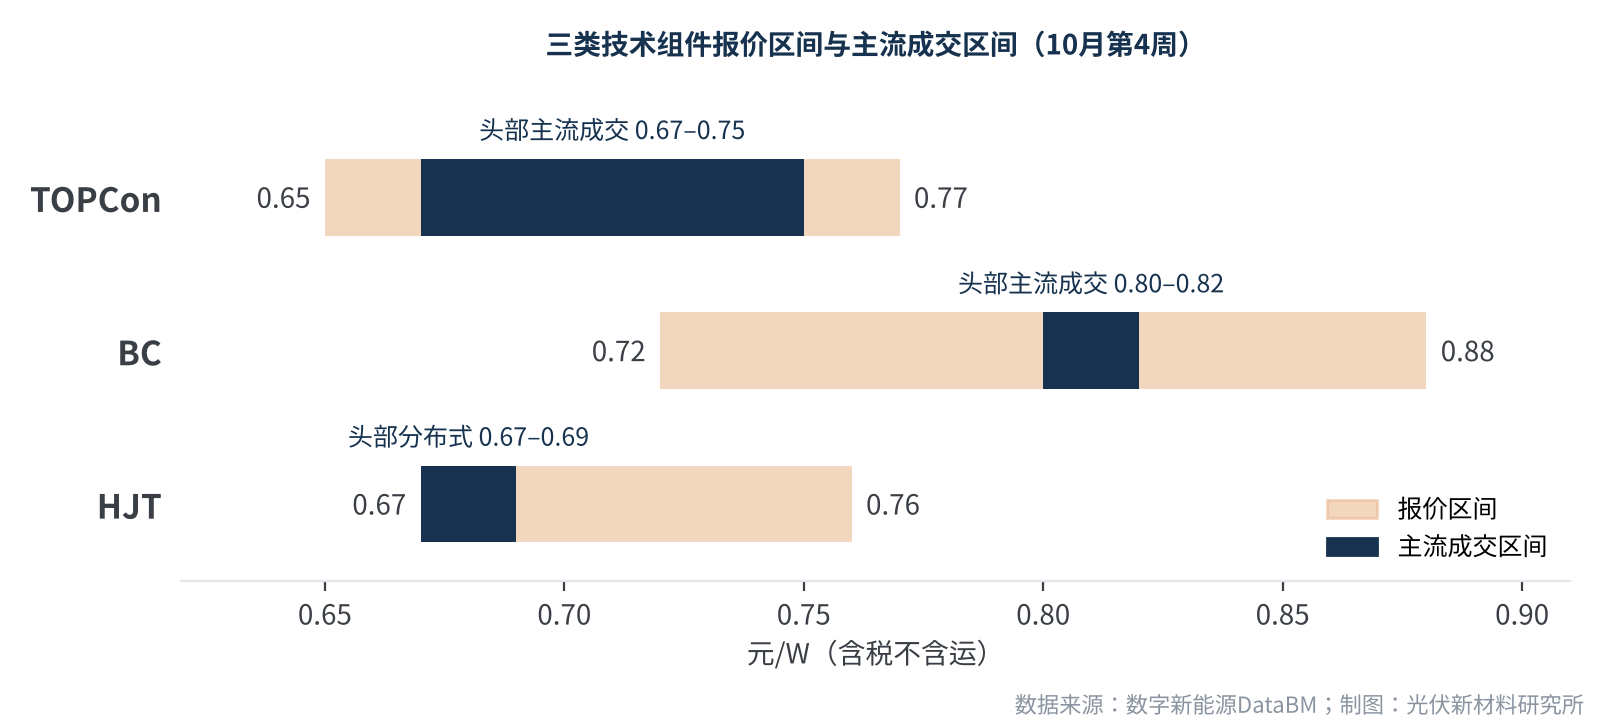
图2 三类技术组件报价区间与主流成交区间
这次上调并不是“全系提价”,而是集中在两个功率段,而且驱动逻辑完全不同:
630–640W中版型:供给趋紧。这一档是当前分布式询价最集中的区间(另一个集中区间是720–725W),需求相对刚性,供给一紧,报价就先动。
770–780W大版型:渠道结构变化。这一档多通过平台商出货、面向户用市场,报价抬升更多来自渠道结构调整,而不是终端需求整体走强。
从技术和制造侧看,我们认为“中版型偏紧”还有一层值得关注的背景:组件与逆变器的强制性能效标准将于2027年1月1日起实施,不达标产品将不得在国内销售。据pv magazine报道,市场普遍预期10月电池片产量会因产线升级而走低。产线一边技改、一边还要满足主流功率档的订单,局部紧缺并不意外。
小结
涨价的本质是“热门档位缺货 + 渠道定价调整”,属于局部、结构性的报价修复。
下调一侧覆盖了TOPCon、BC、HJT三条技术路线,被下调的多是此前报价偏高、成交偏弱的功率段,目的很直接——冲四季度出货。
BC:TCL中环、高景跟进下调,调价集中在640–655W,该档成交最低已到0.72元/W,而头部企业主流成交仍稳在0.80–0.82元/W。
HJT:报价分化明显,散单比集中式项目低约0.05–0.06元/W。
TOPCon高价档:645–650W因单价偏高、成单偏弱;与此同时,头部低效产品已压到0.64–0.66元/W。
低效产品的低价,同样可以放在能效新规的背景下理解:明年起门槛抬高,低效库存越晚越难卖,年内清掉是理性选择。这与中功率档偏紧,恰好是同一枚硬币的两面——好卖的缺,难卖的甩。
判断价格是否反转,我们习惯看三件事:成本、成交、需求。本周这三项都没有给出反转信号。
成本端没推:硅料、硅片、电池片本周报价全线持稳,组件涨价缺少成本支撑。
成交重心没动:组件整体成交价格重心保持稳定,涨的是部分报价,不是整体成交。
需求端偏弱:集中式单周招标回到0.41GW的常规水平,定标仅0.12GW;分布式观望情绪蔓延,成交集中在低价产品。
放到全年看,需求压力更明显。据pv magazine引用国家能源局数据,1–8月国内新增光伏装机97.19GW,同比下降超过57%。海外也不乐观:欧洲市场TOPCon报价0.10–0.12美元/W、BC报价0.11–0.14美元/W,国内厂商仍在下调报价、计划四季度海外冲量。
一句话结论
本周是“局部涨价、整体未反转”:报价结构在修复,但成本、成交和需求三条线都还没站到涨价这一边。
周评提供了一份难得的“可对账”清单——哪家、哪条技术、哪个功率段、涨跌多少。但在把它当成拐点信号之前,我们建议先核对三点:
报价还是成交?本轮上调目前更多体现在报价层面,下周要看这几档的实际成交价是否跟上。只涨报价不涨成交,通常很快会被市场修正。
样本口径?770–780W的上调与平台商渠道高度相关,平台渠道价和厂商直销价不是一个口径,横向比较时要分开看。
能否扩散?11–12月仍是国内装机冲刺期,紧俏产品率先提价,有可能向更多型号扩散;但前提是集中式项目真的放量,目前招标、定标数据还看不到。
另一个变量是政策。10月16日国务院常务会议原则通过了《价格法(修正草案)》,提出健全行业成本调查、制止低价倾销等配套规则,后续还需提请全国人大常委会审议。它对组件“底价”的影响可能是中期的,但短期内不会直接改变本周这种结构性涨跌。
对行业从业者,这一周的启示其实很具体:价格不再是一条线,而是一张按技术路线和功率段展开的表。采购端,630–640W这类紧俏档位如有确定需求,可以考虑提前锁量;高价档和BC中功率段则仍有议价空间。制造和产品端,能效新规正在重排各档位的供需,产品结构往哪个方向调,比这一周涨跌几分钱更重要。
下周我们会继续跟踪:本周上调的几档能否兑现为成交价,以及11月集中式招标能否回暖。
计算说明 / 数据口径
1. 价格指数周变动幅度为估算:TOPCon 210mm上周指数≈0.7149−0.0013=0.7136元/W,周涨幅≈0.0013÷0.7136≈0.18%;其余指数变动幅度均在0.1%以内。
2. 文中价格均为DataBM调研的含税不含运价格,为厂商报价及调研成交区间,非交易所官方价格。
3. “6家调价、3涨4降”中TCL中环同时出现在上调(TOPCon)与下调(BC)两侧,故合计为7家次。
参考资料
[1] 数字新能源DataBM:《DBM周评:3家涨价!10月首涨!光伏组件跌势逆转了吗?》,2026-10-23,https://www.databm.com/news/62741618990146115.html
[2] pv magazine:China TOPCon solar cell prices edge lower after Golden Week as industry weighs price floors,2026-10-16,https://www.pv-magazine.com/2026/10/16/china-topcon-solar-cell-prices-edge-lower-after-golden-week-as-industry-weighs-price-floors/
[3] 新京报:价格法修正草案相关解读(国务院常务会议10月16日原则通过),https://www.bjnews.com.cn/detail/1792391155129374.html
光伏新材料研究所
光伏新材料研究所
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理