
光伏年底会好转吗?我们的判断:止跌有了,回暖还早
先把结论放在前面
● 价格的底,大概率已经在 7 月出现了。硅料从约 32 元/kg 回到 40 元/kg 上下,继续创新低的概率不大。
● 年底到明年一季度是“弱修复”,不是“回暖”。组件涨不动,企业还在亏,只是亏得少一些。
● 真正的好转要等产能出清。明年 1 月 1 日三项强制国标实施是第一个验证点,行业性的盈利修复最早也要看到 2027 年下半年。
国庆前后,我们被问得最多的一个问题是:光伏今年这么难,年底能不能好一点?
本文是基于公开数据的判断,文中的价格区间和情景都是主观估计,不构成任何投资建议。数据截至 2026 年 10 月 21 日。
01先看今年有多难
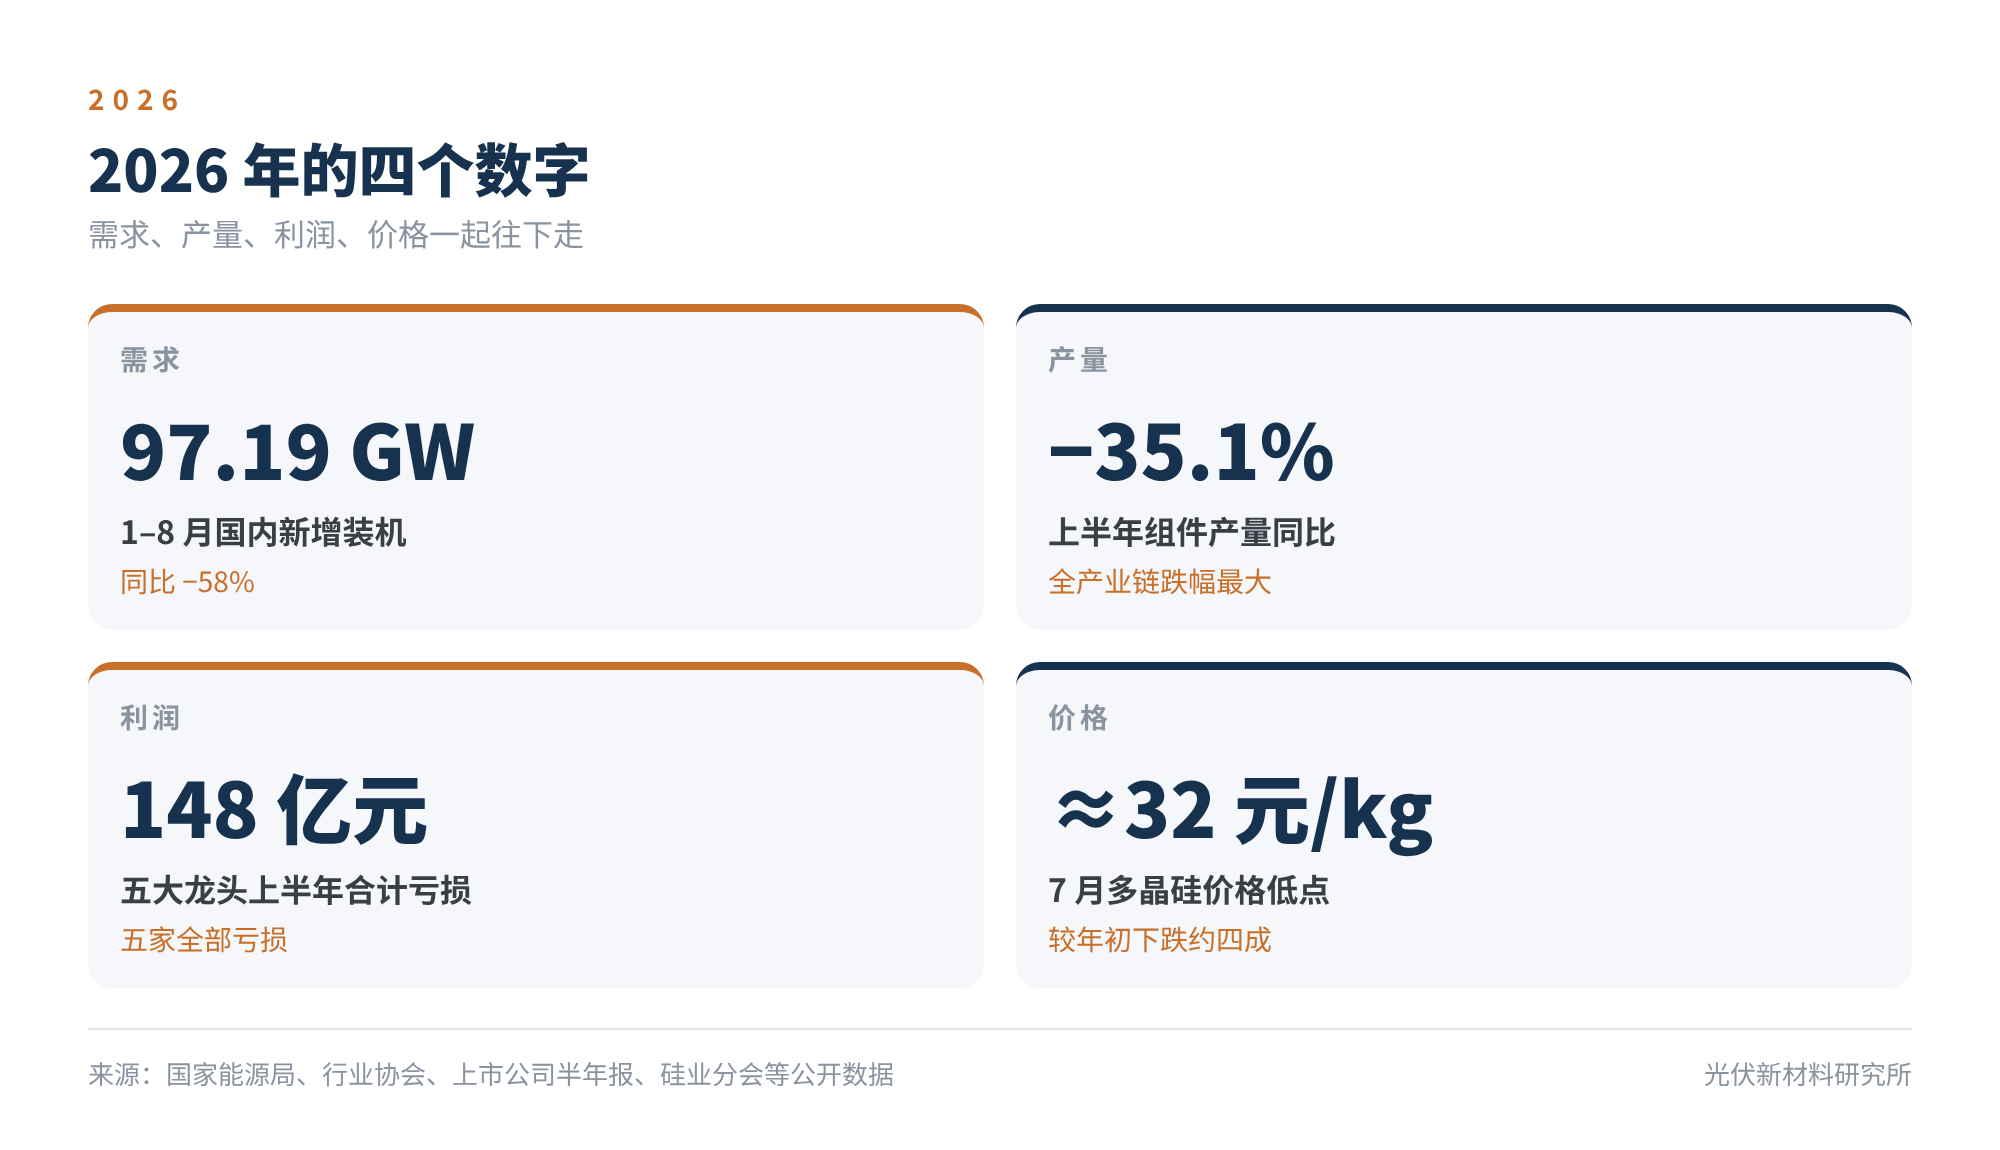
图1 2026 年的四个数字
今年的难,是需求、产量、利润、价格四样东西一起往下走。
国内端,1–8 月新增装机 97.19 GW,同比少了近六成(去年同期约 232.7 GW)。原因大家都清楚:去年上半年赶在电价市场化新政落地前的那一轮抢装,把今年的需求提前用掉了;新项目的收益要靠机制电价竞价和市场交易来算,投资方还在重新学习怎么算账。
出口端,4 月 1 日起光伏产品增值税出口退税全面取消。3 月出口量冲到三年来的单月高点,随后回落,上半年组件出口量约 128 GW,与去年基本持平,7 月之后累计同比已经转负。
两头一挤,上半年组件产量同比下降 35.1%,是全产业链跌幅最大的环节;通威、隆基、晶科、晶澳、天合五家合计亏损约 148 亿元。
02三个止跌信号
悲观的话说完了。下面这三件事,是我们认为“最坏的阶段正在过去”的依据。
信号一:国内装机同比转正。6–8 月合计新增 37.6 GW,同比增长 14.8%,8 月单月同比增长 50%。当然,这里面有去年同期基数骤降的因素,但至少说明需求没有继续往下掉。
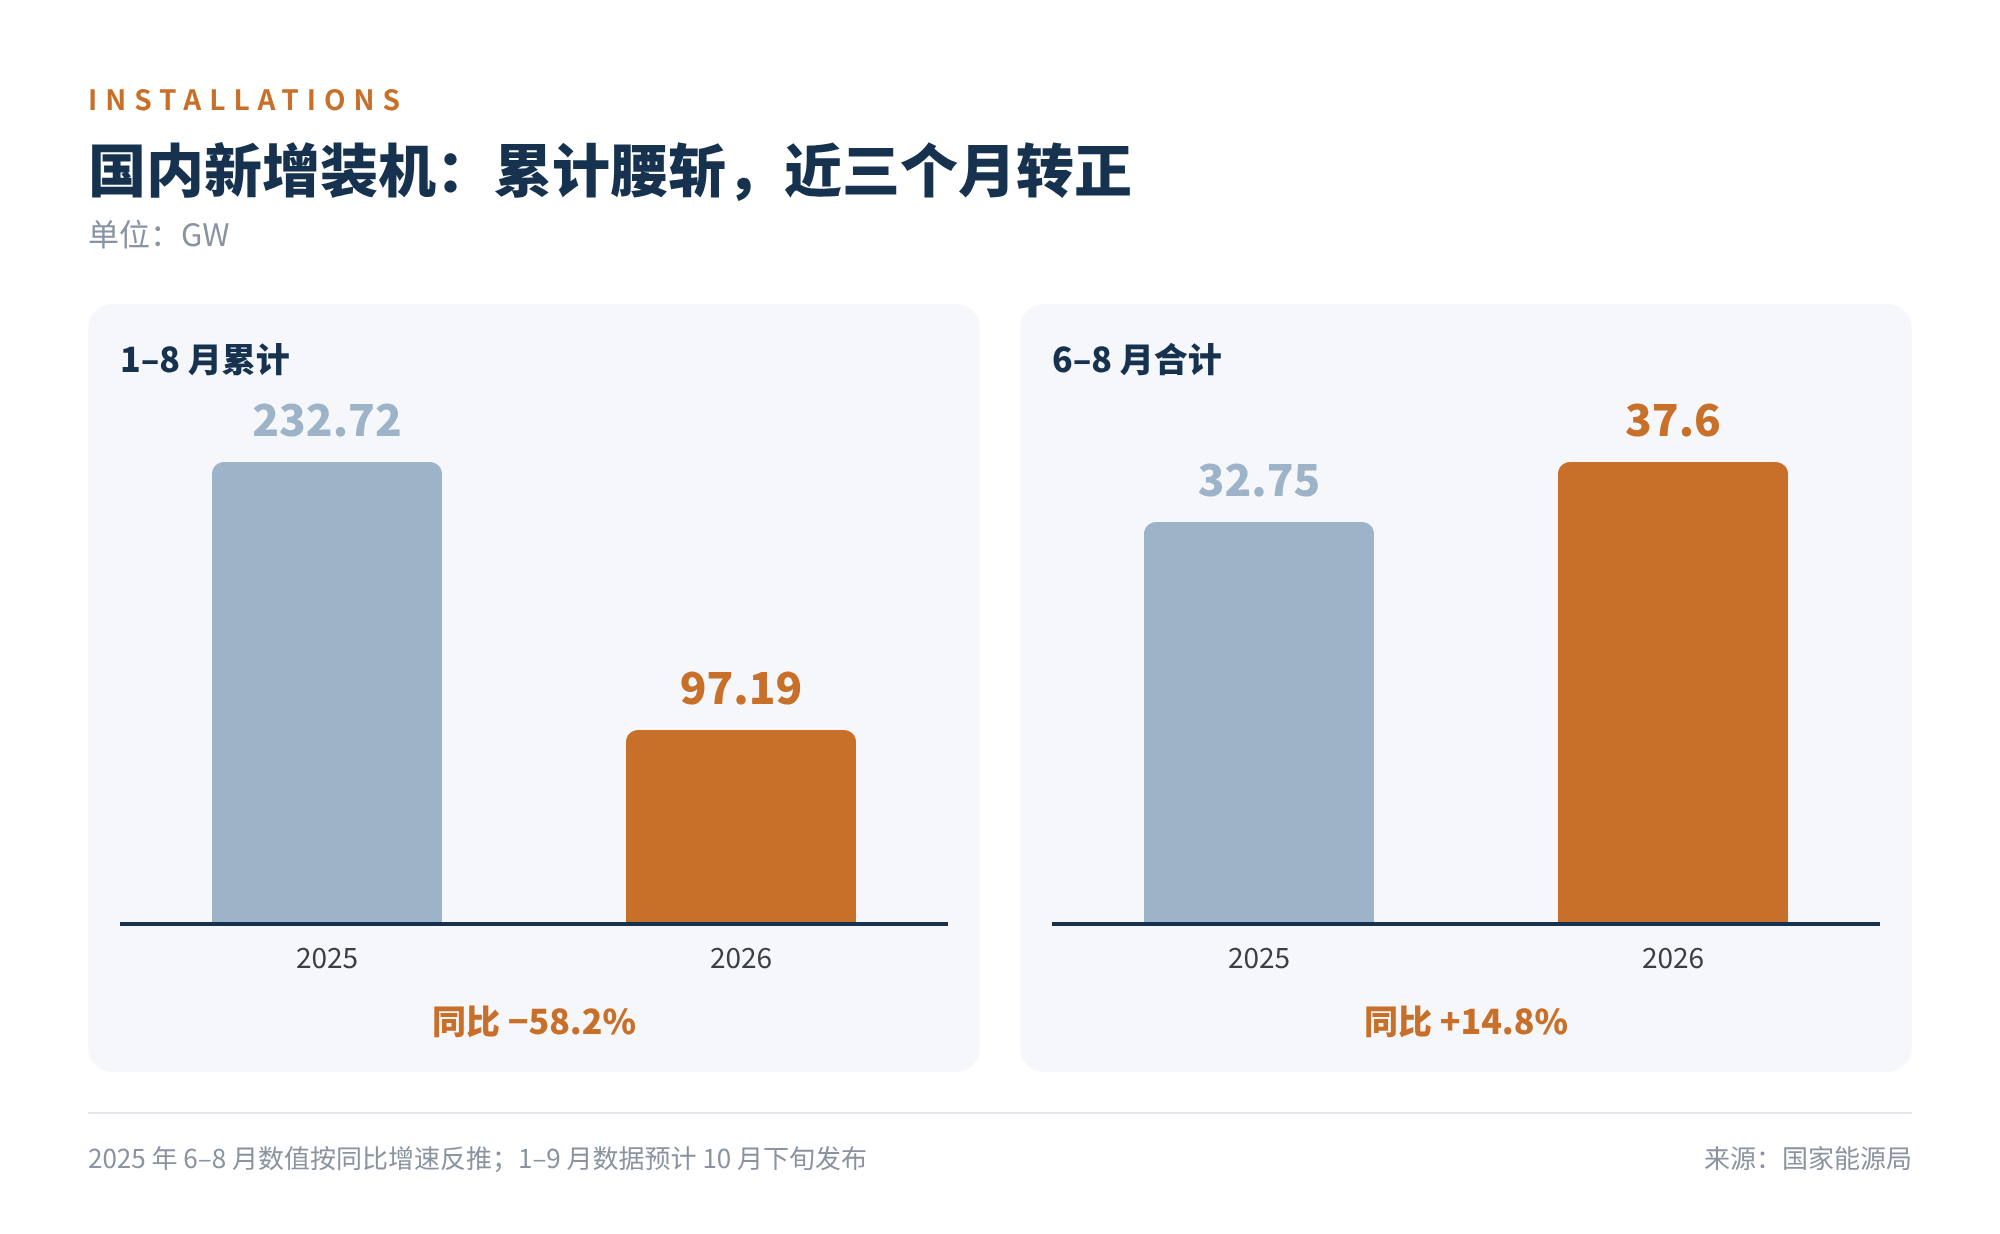
图2 国内新增装机:累计与近三个月对比
信号二:价格从坑里爬出来了。7 月是这一轮的价格低点,多晶硅跌到约 32 元/kg,较年初下跌约四成。此后在企业自律减产、成本核算标准出台等因素推动下,9 月回到 40 元/kg 一线,反弹约四分之一。光伏玻璃 9 月也有 6%–10% 的上调。进入 10 月,价格守住了:硅业分会 10 月 17 日的数据是 N 型复投料 43 元/kg、颗粒硅 40.3 元/kg,连续持平。
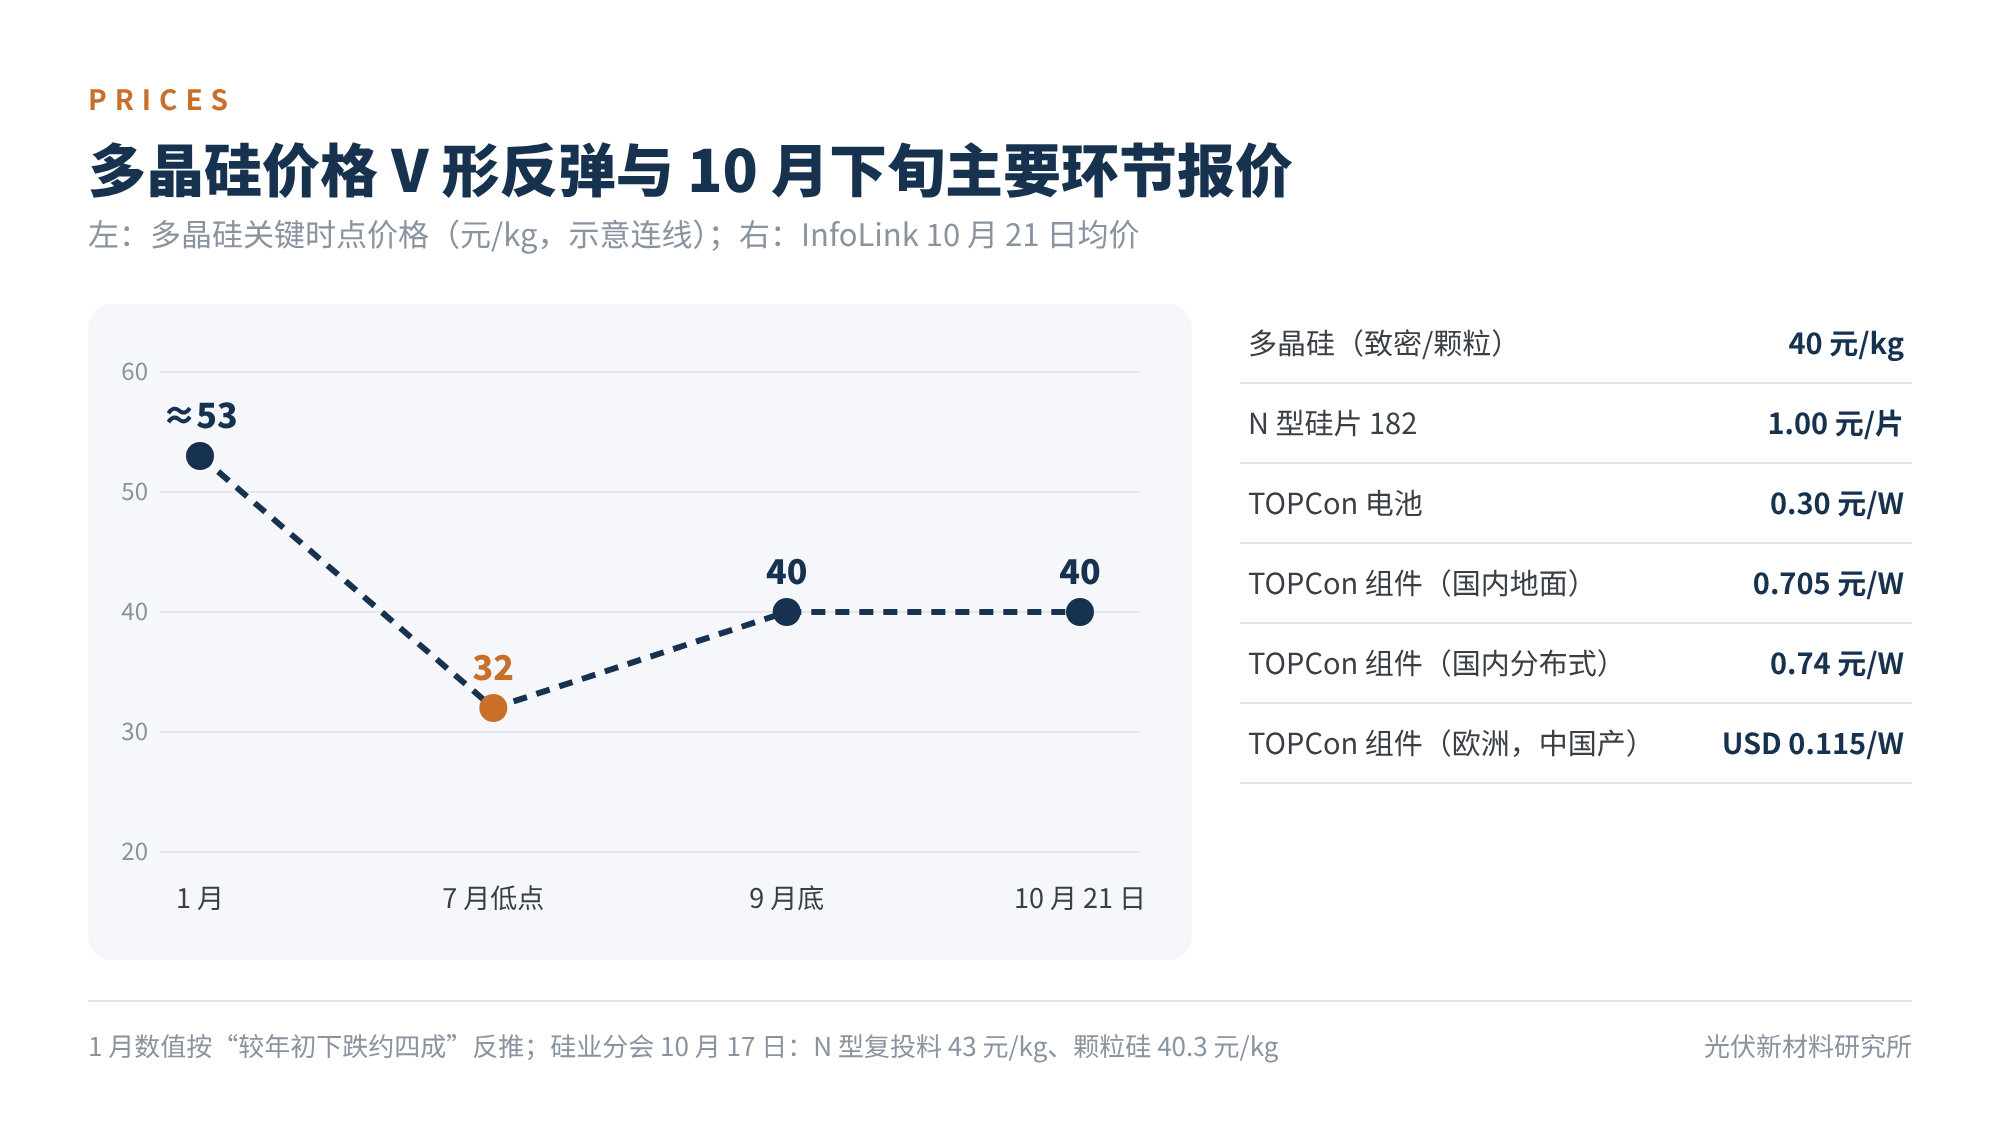
图3 多晶硅价格 V 形反弹与 10 月下旬主要环节报价
信号三:报表出现边际改善。亏损总额还很大,但通威、晶科、晶澳的经营现金流已经转正,天合上半年经营现金流超过 50 亿元;隆基二季度毛利率回到 3.13%,环比提升 4.31 个百分点;天合二季度单季微盈约 0.13 亿元。
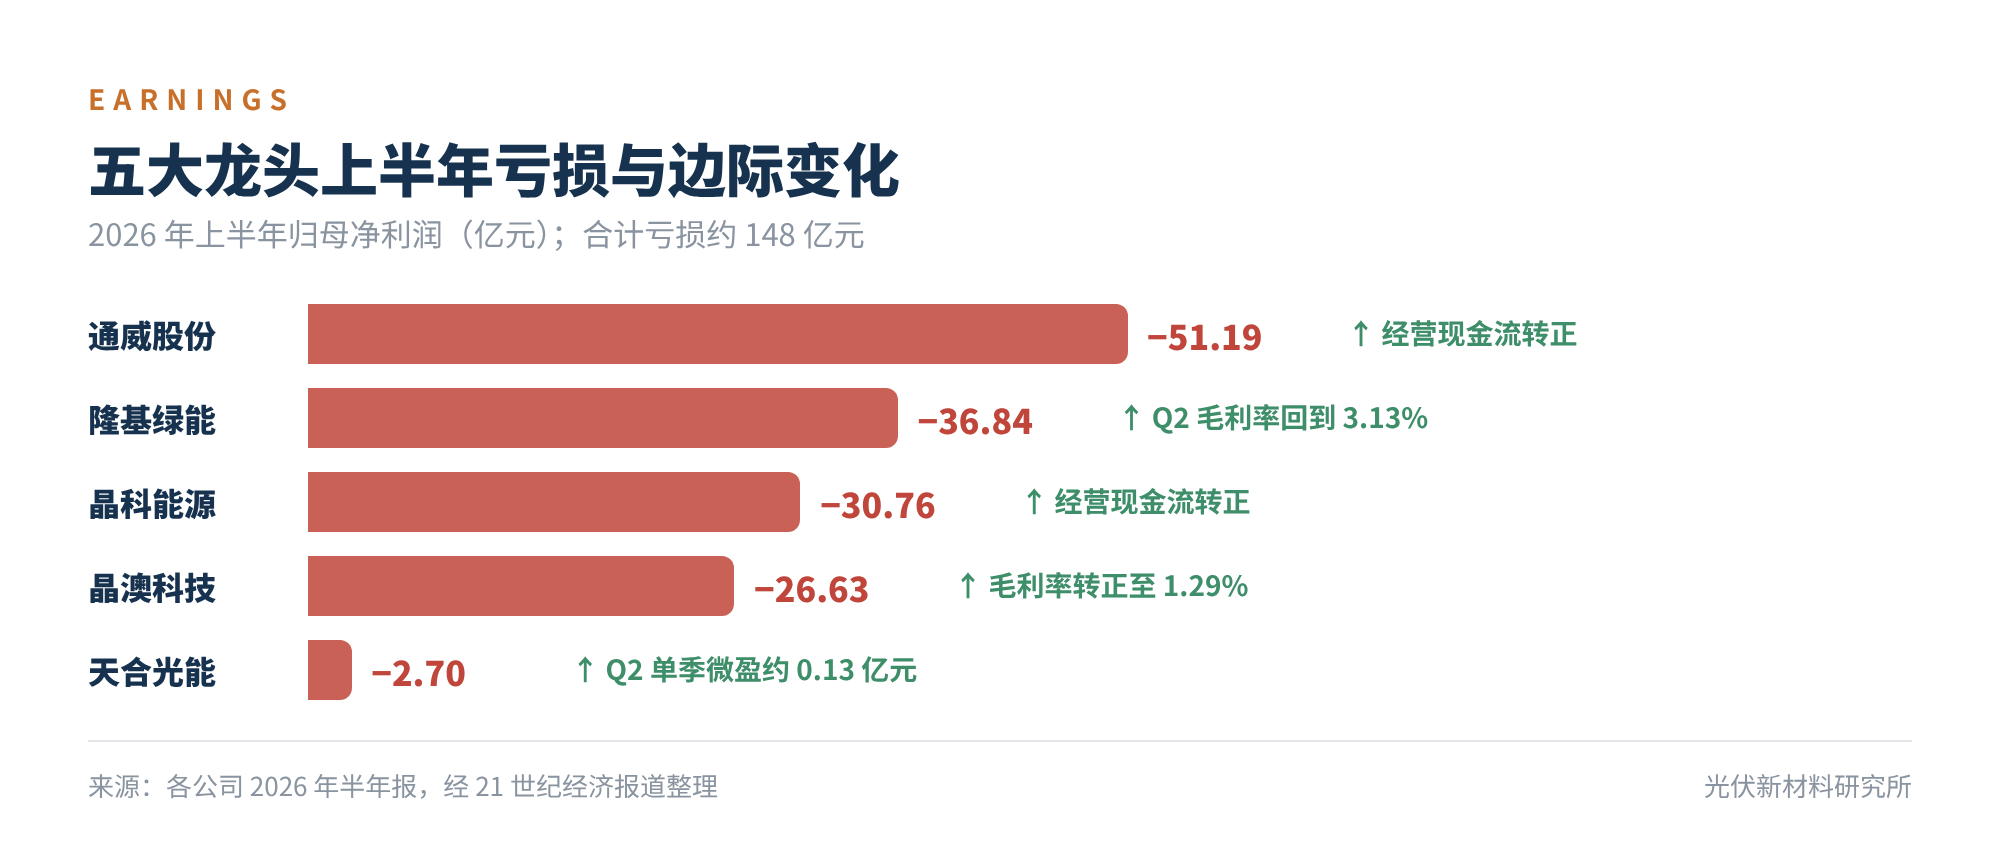
图4 五大龙头上半年亏损与边际变化
这三个信号说明的是“不再恶化”,而不是“开始变好”。两者之间,还隔着三块石头。
03压着行情的三块石头
石头 1|涨价传不下去:上游在涨,组件不动
- 硅料:自低点反弹约 25%
- 组件:InfoLink 10 月 21 日国内地面项目 TOPCon 均价 0.705 元/W,区间 0.65–0.73 元/W
- 排产:9 月组件排产约 47 GW,环比下调
这一轮上涨是从硅料发起的,靠的是减产和自律,不是需求拉动。到了组件端,面对的是央国企集采的压价和观望的终端,报价非但没跟上,9 月下旬还在松动;欧洲市场的中国产 TOPCon 组件 10 月下旬均价约 0.115 美元/W,同样偏弱。
与此同时,银浆价格还在涨。组件和电池厂被夹在中间:成本在升,售价不动。三季度板块股价的表现也印证了市场的态度,光伏指数单季下跌约 15%,跑输大盘。
石头 2|需求没有新增量:国内靠年底,海外在消化
- 协会年初预测:全年国内新增 180–240 GW
- 要达到下沿:9–12 月需再装约 83 GW
- 去年同期:约 86 GW
把账算一下:要摸到协会年初预测区间的下沿,今年最后四个月的装机量要和去年同期基本持平。从 6–8 月的同比增速看,这个目标够得着,但也仅仅是够得着。1–9 月数据预计 10 月下旬公布,是第一个检验点。
海外方面,退税取消抬高的成本还在消化;印度 6 月起对并网项目强制要求本土电池,中国电池片对印出口单月骤降八成以上;美欧的贸易壁垒仍在加码。出口能稳住量已属不易,很难成为年底的增量来源。
石头 3|产能还没真正出清:是“停”,不是“退”
- 开工率:多晶硅 10 月起开工率预计降至约 35%,全产业链平均不足四成
- 库存:截至 9 月底,多晶硅行业库存约 57.2 万吨,仍在累积
- 淘汰:标委会口径,多晶硅需淘汰 25%–60% 落后产能
目前的价格是靠“大家一起少生产”撑住的。产线停着,但还在。只要价格回到有利润的位置,复产的冲动就会出现,10 月就已经有“2 家复产、6 家减产”的消息。硅业分会预计 10 月国内多晶硅产量降至约 10.5 万吨,而对应需求只有约 8.8 万吨,月度仍在累库。近 60 万吨的库存,是压在价格上方最重的一块。
真正能让产能退出的,是明年 1 月 1 日实施的三项强制国标(多晶硅能耗限额、单晶硅能耗限额、组件与逆变器能效限定值),以及 7 月发布的成本核算模型通则。前者划了能耗和效率的硬门槛,后者给“低于成本销售”提供了认定依据。工具已经有了,执行力度要到明年才能看清。
04我们的预测:未来半年分三段走
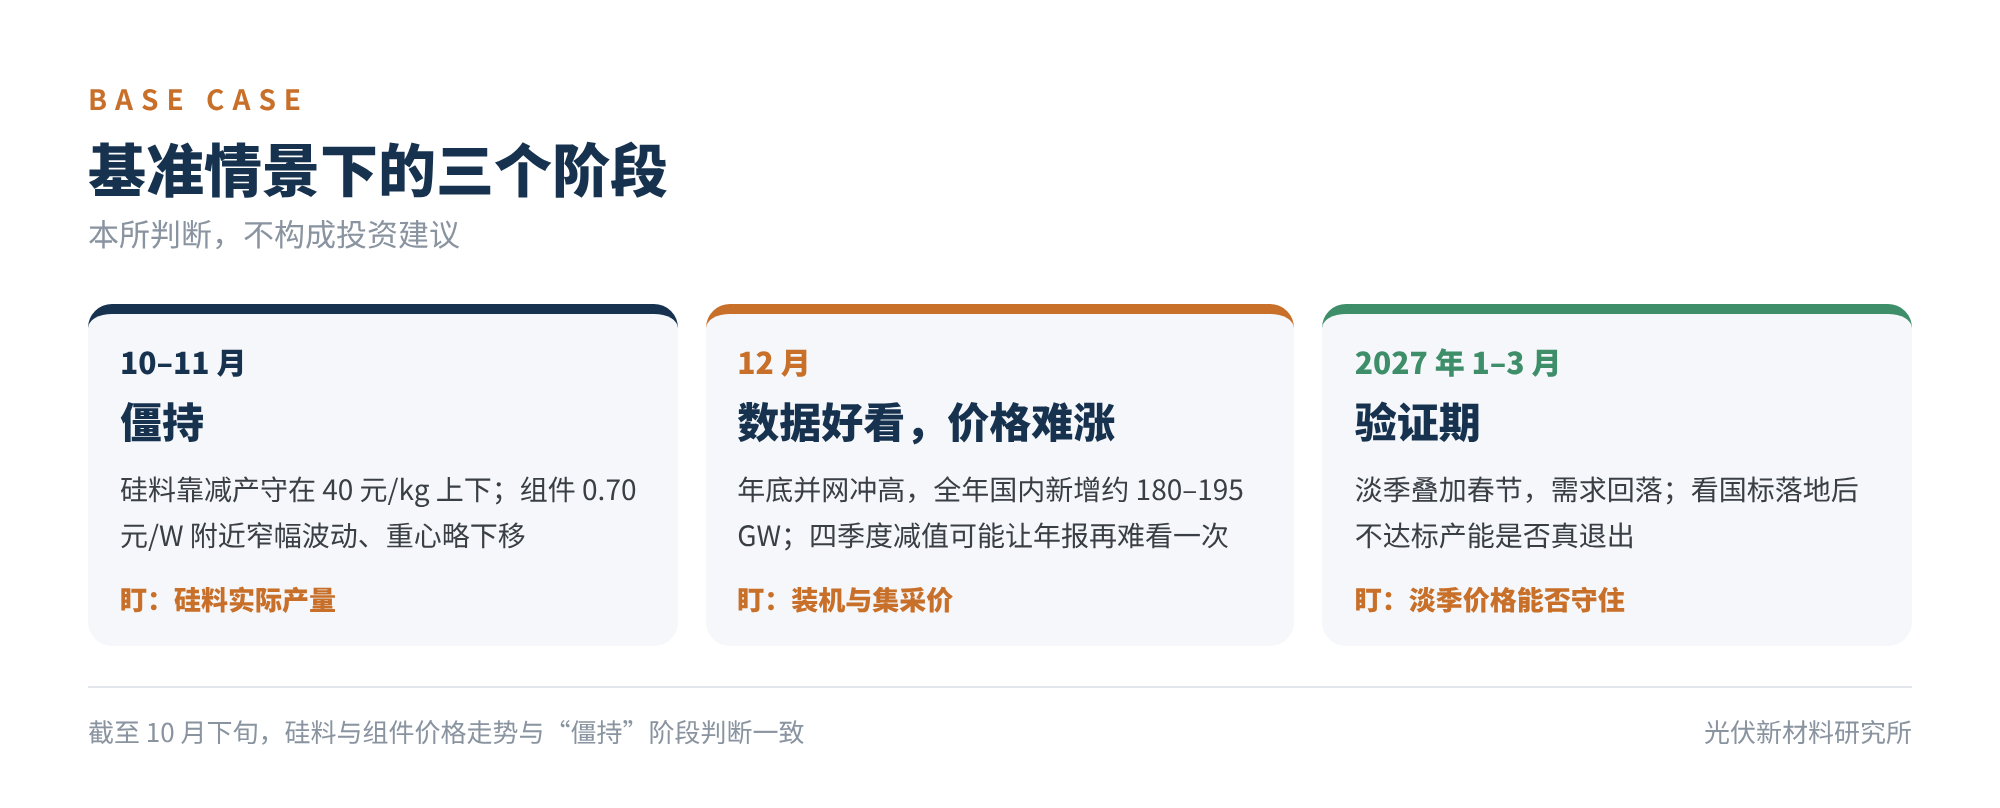
图5 基准情景下的三个阶段
10–11 月:僵持。硅料端靠减产把价格守在 40 元/kg 上下,下游以刚需采购为主,不会大规模补库。组件价格在 0.70 元/W 附近窄幅波动,重心略有下移。这一段最值得盯的是硅料的实际产量,而不是报价。从 10 月前三周的数据看,走势与这一判断一致。
12 月:数据好看,价格难涨。年底并网节点会带来全年装机的单月高点,我们估计全年国内新增落在 180–195 GW,也就是协会预测区间的下半段。但这一轮年底需求的规模,撑不起组件涨价。另外要提醒一点:四季度通常是集中计提资产减值的时候,在能效国标即将实施的背景下,落后产线的减值压力不小,年报可能会再难看一次。经营在改善和报表很难看,这两件事会同时发生。
2027 年 1–3 月:验证期。传统淡季叠加春节,需求环比回落是大概率事件。真正的看点在供给侧:国标落地后,不达标的产能是真的停了,还是换个方式继续开。如果一季度价格在淡季里守住了,那才是比较可靠的见底信号。
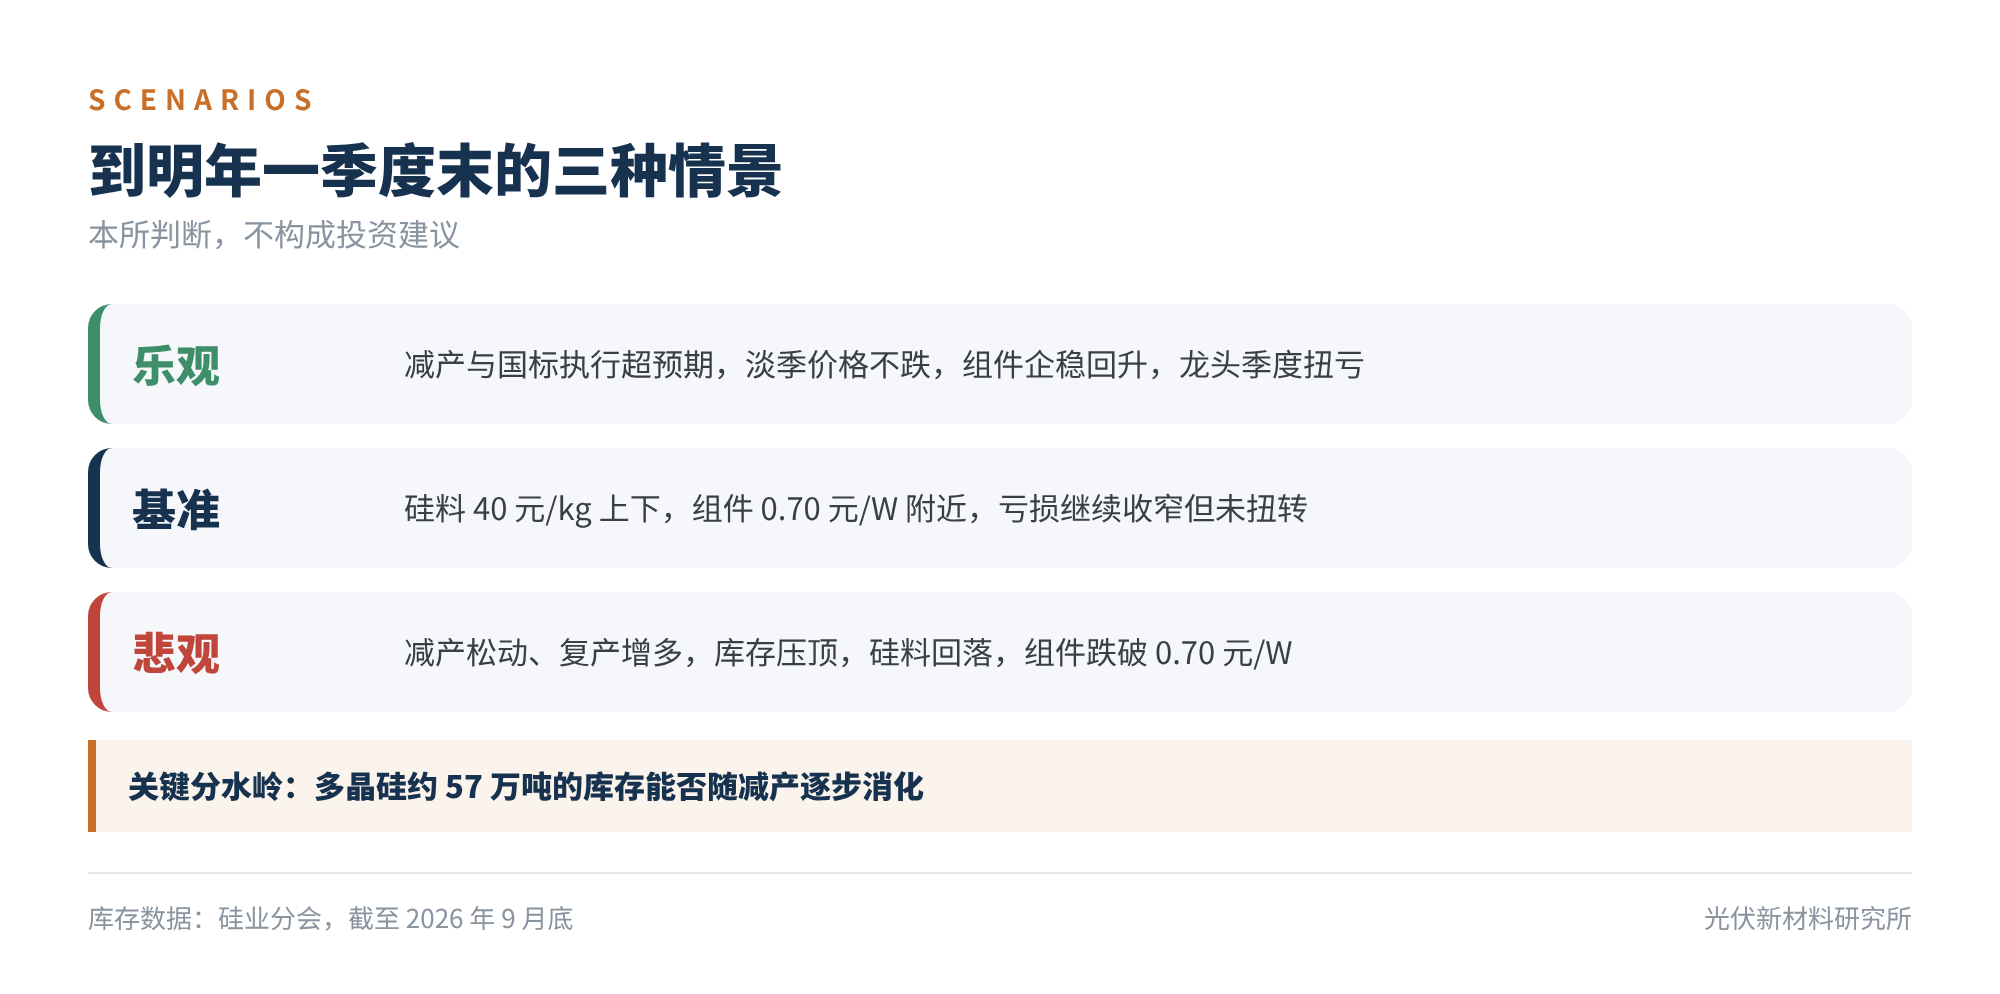
图6 到明年一季度末的三种情景
回到标题的问题:年底会好转吗?我们的回答是,会比上半年好,但好得有限。更准确的说法是,行业正在从“失血”过渡到“止血”,离“造血”还有距离。
05接下来盯这六件事
- 硅料实际产量:10–11 月是否真的降到 10.5 万吨/月附近,库存能否停止累积。这是整条价格链的地基。
- 组件集采中标价:央国企大标能不能守住 0.70 元/W。守不住,上游涨价迟早回吐。
- 装机数据:10 月下旬公布的 1–9 月数据,以及 11–12 月年底并网的成色,决定全年是 180 GW 还是 200 GW。
- 三季报(10 月底):重点看毛利率和经营现金流的环比,而不是净利润。
- 国标执行细节:1 月 1 日之后有没有抽查、通报和实质性的停产案例。
- 各省 2027 年机制电价竞价:规模和价格直接决定明年国内需求的天花板。
06写在最后
对在一线做技术、工艺和质量的同行来说,行情的含义比股价要具体得多。
一方面,降本的压力短期不会松,这一点要有心理准备。另一方面,游戏规则确实在变:能效有了门槛,成本有了核算标准,“靠牺牲质量换低价”的空间在被政策一点点收窄。提效、去银、可靠性,这些原本被价格战挤到角落里的技术工作,正在重新变成企业活下去的本钱。
行业正在从“失血”走向“止血”,离“造血”还有距离;周期底部最不缺的是坏消息,最稀缺的是耐心。
你所在的环节,感受到回暖了吗?欢迎与我们交流。
参考资料
- 国家能源局 2026 年 1–8 月全国电力统计数据(光伏們、中国能源新闻网等整理,2026 年 9 月 24 日)
- 21 世纪经济报道:上半年量价承压 光伏产业链反转拐点或临近;光伏行业治理进入关键时刻 预计 2027 年恢复需求增长(2026 年 7 月 24 日)
- 21 世纪经济报道 / 腾讯新闻:光伏五大龙头半年巨亏 148 亿,但底部反转信号已经很明确了(2026 年 9 月 2 日)
- InfoLink Consulting:光伏现货价格(2026 年 10 月 21 日);2026 年 6 月中国光伏组件与电池片出口分析
- 中国有色金属工业协会硅业分会:多晶硅周评(2026 年 9 月 30 日、10 月 17 日,东方财富、证券之星转载)
- 证券时报:机构预计多晶硅减产方案 10 月起逐步落地(2026 年 9 月 24 日)
- 索比光伏网 行情频道(2026 年 9 月下旬)
- 每日经济新闻:三项光伏领域强制性国标出炉(2026 年 7 月 2 日)
- 新浪财经:半年巨亏超 200 亿后,光伏“反内卷”有了监管标尺(2026 年 7 月 28 日)
- 腾讯新闻:2026 年光伏新增装机或降超两成(2026 年 2 月 6 日)
- 21 世纪经济报道:光伏电池出口退税将落幕(2026 年 4 月 2 日);三季度光伏股价图鉴(2026 年 10 月 4 日)
- 国金电新:主产业链排产跟踪(2026 年 9 月 11 日)
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理