
28.29%之后:BC电池的效率长跑,还剩多少空间?
本文要点
2026 年 9 月 24 日,隆基宣布其 HIBC 电池经德国哈梅林太阳能研究所(ISFH)认证,效率达到 28.29%。这是晶硅电池年内第三次刷新世界纪录,也是第一次把硅电池做到理论极限的 96.2%。离 29.4% 的天花板只剩约 1.1 个百分点,曲线正在变平,接下来的看点在产线上。
效率纪录的新闻,这两年大家多少有些“审美疲劳”了:27.81%、28.04%、28.13%、28.29%……小数点后的数字一直在跳。但如果把这些数字连成一条线,再把那条 29.4% 的理论天花板画上去,会看到一件更值得关注的事:曲线正在变平。
这篇文章想把三个问题讲清楚:BC 电池这几年的效率是怎么涨上来的?天花板到底在哪?未来几年,实验室和量产线上分别还能涨多少?
● 28.29%:实验室电池纪录(2026.09,ISFH 认证)
● 29.4%:晶硅单结理论极限(由俄歇复合决定)
● ≈1.1 个百分点:距极限的差距(已达极限的 96.2%)
01先说清楚:BC到底是什么
BC 是 Back Contact(背接触)的缩写。常规电池的正面有一排排金属栅线,负责把电流收集出来,但它们同时也挡住了一部分阳光。BC 的思路很直接:把正、负电极全部搬到电池背面,交叉排布(所以早期叫 IBC,Interdigitated Back Contact),正面一根栅线都不留。
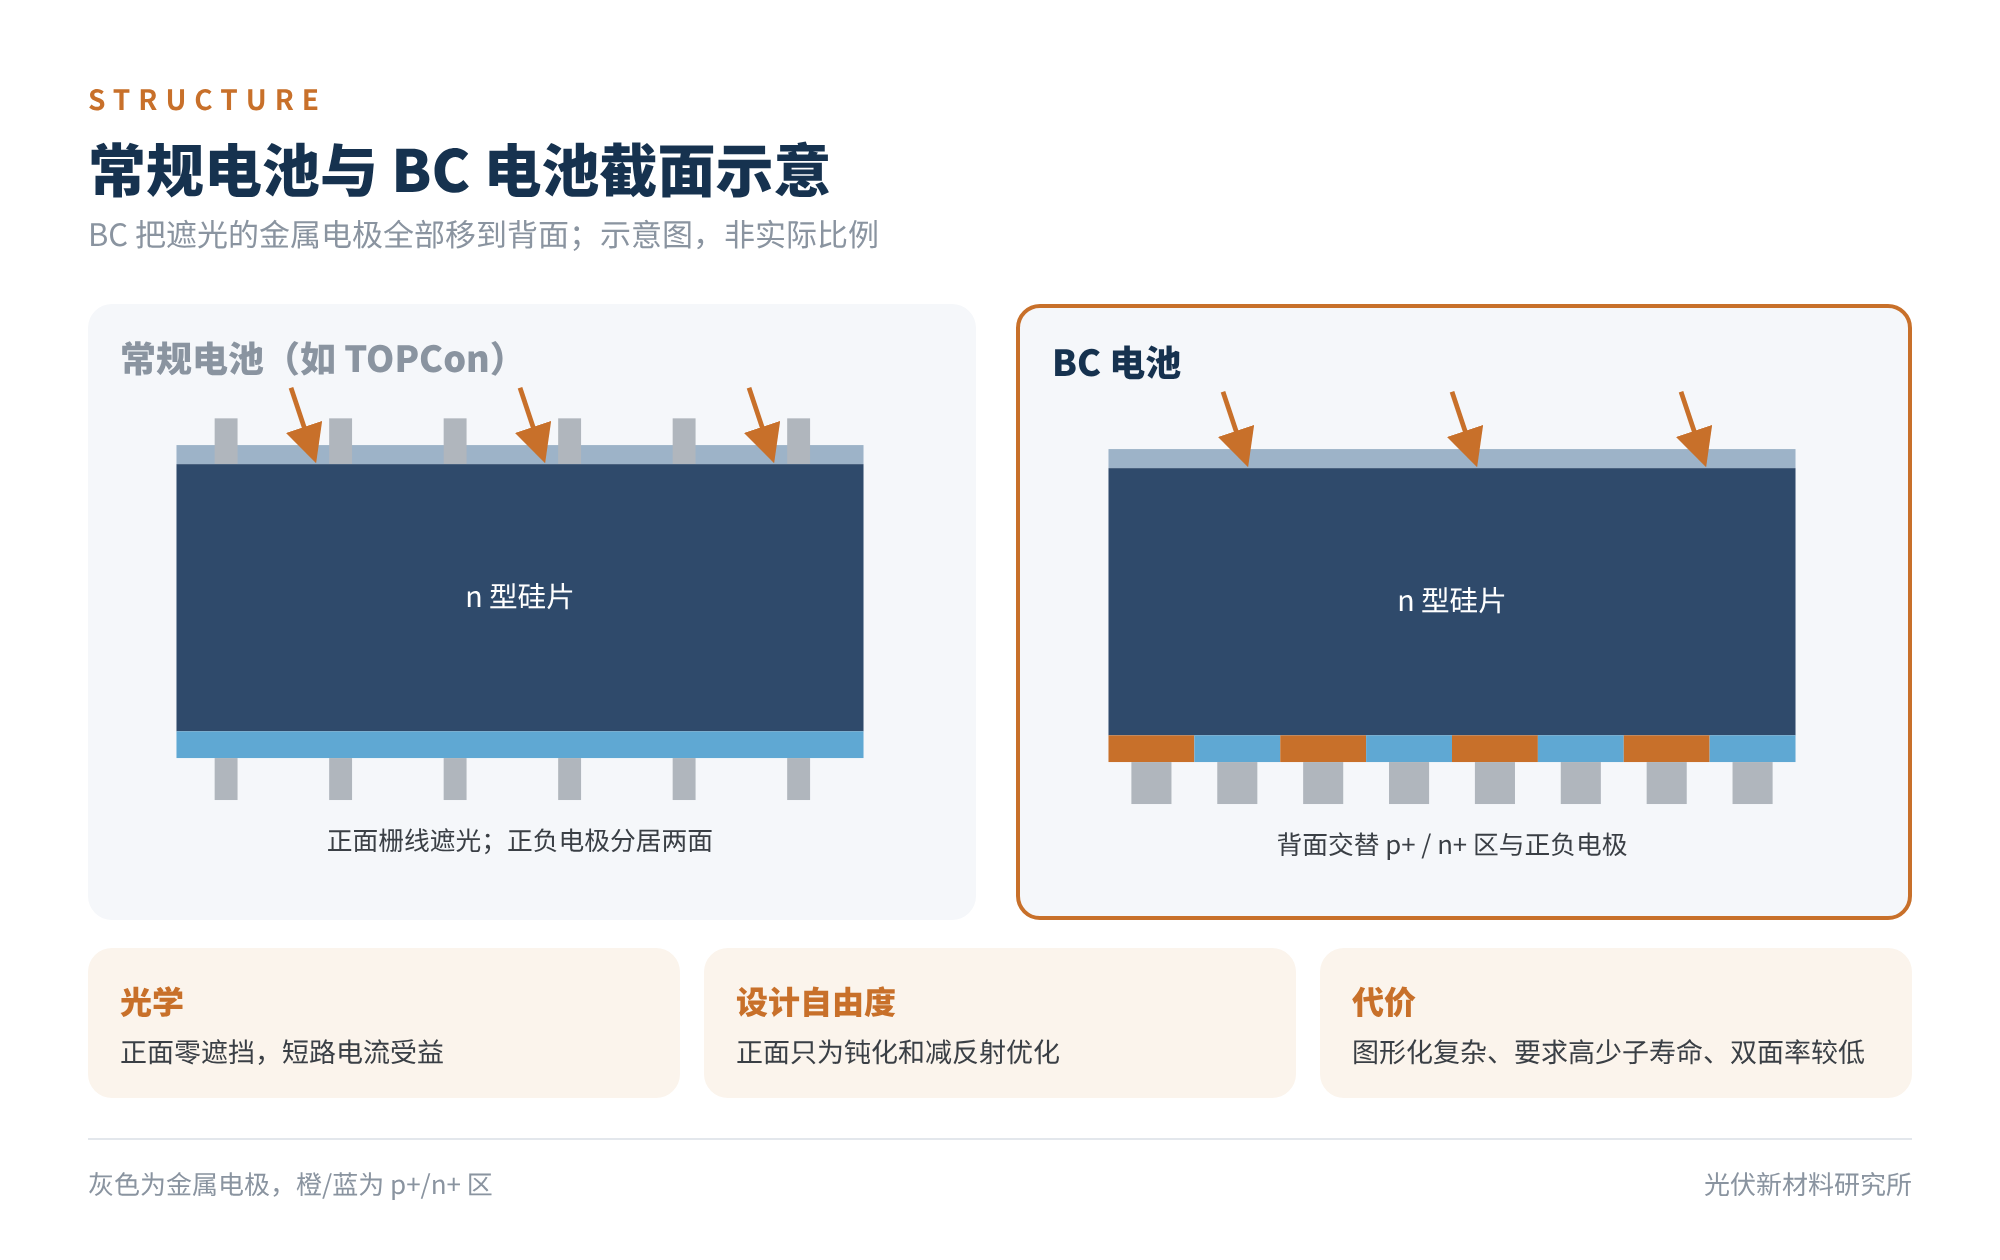
图1 常规电池与 BC 电池截面示意
好处有两层。一是光学上,正面零遮挡,短路电流直接受益;二是设计自由度上,正面不再需要兼顾导电,可以只为钝化和减反射做优化。
代价同样明确:背面要在微米尺度上做出交替的 p 区和 n 区,图形化工艺复杂;载流子需要横向走到背面才能被收集,对硅片少子寿命要求更高;双面率也天然低于 TOPCon。所以 BC 的原理四十多年前就有了,真正大规模量产却是最近三四年的事。
还有一点容易被忽略:BC 是一种“结构”,不是一种“钝化技术”。它可以和不同的钝化接触方案叠加,于是有了今天的一串名字:
| 路线 | 钝化接触方案 | 代表 |
|---|---|---|
| HPBC | 复合钝化(Hybrid Passivated),量产主力 | 隆基 HPBC 2.0 |
| ABC | 全钝化接触,主打无银化 | 爱旭 |
| TBC | TOPCon 隧穿氧化层/多晶硅 + BC | 多家 TOPCon 厂商 |
| HBC | 异质结非晶硅 + BC | Kaneka、隆基早期纪录;晶澳/金石 |
| HIBC | 低温异质结 + 高温隧穿多晶硅复合钝化 + BC | 隆基现纪录平台 |
表1 BC 电池的主要技术路线
02效率进程:十年慢跑,三年冲刺
把经第三方认证的 BC 电池最高效率按时间排开,是一条很有意思的曲线。
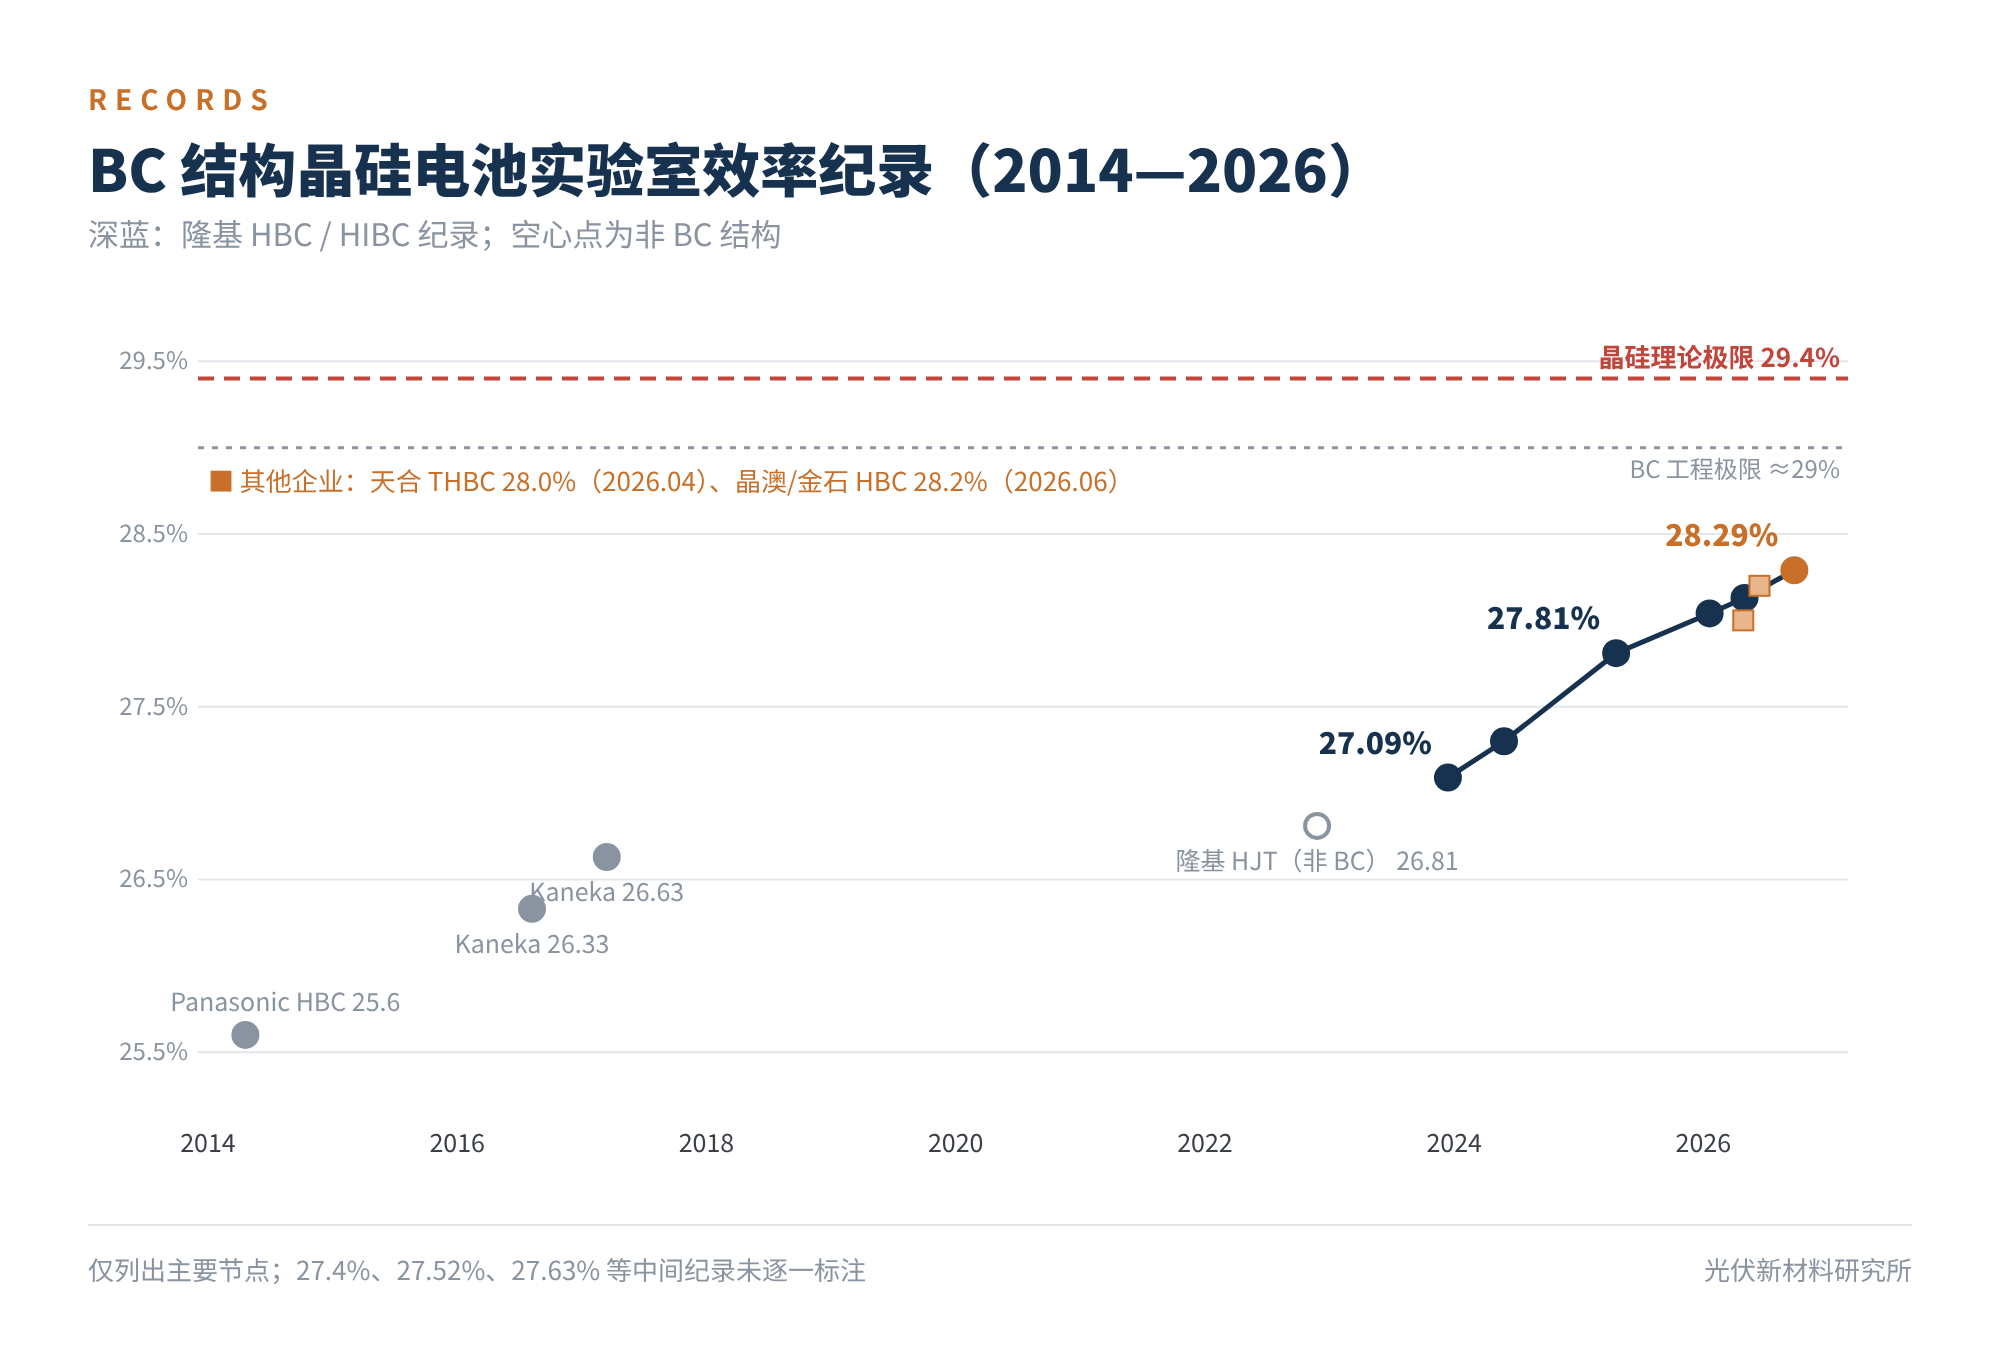
图2 BC 结构晶硅电池实验室效率纪录(2014—2026)
第一阶段是日本企业的时代。2014 年松下把 HBC 电池做到 25.6%,此后 Kaneka 接棒,2016 年做到 26.33%,2017 年推到 26.63%。这个数字随后在榜单上停留了五年多。
转折点在 2022 年底。隆基用双面异质结电池做出 26.81%,打破了 Kaneka 的纪录。注意,这块电池还不是 BC。但它证明了钝化水平已经足够好,下一步的增量只能从结构上找,而结构上最大的一块“余粮”就是正面遮光。
于是有了之后三年的连续刷新:
- 2023 年 12 月 27.09%(HBC):首次突破 27%,且用全激光图形化替代了昂贵的光刻;
- 2024 年 5 月 27.30%(HBC):其后又经 27.4%、27.52%、27.63%;
- 2025 年 4 月 27.81%(HIBC):成果发表于《Nature》,填充因子达 87.55%;
- 2026 年 1 月 28.04%:首次站上 28%;
- 2026 年 4 月 28.13%:同期 HIBC 组件效率经美国国家实验室认证达 26.4%;
- 2026 年 9 月 28.29%:现纪录,ISFH 认证。
纪录并非一家独跑。2026 年 4 月,天合光能宣布其 THBC 电池经 ISFH 认证效率达 28.0%;6 月,晶澳与金石能源合作的 HBC 电池经 TÜV 莱茵认证达到 28.2%。头部玩家集体站上 28%,说明这不是偶然的“冠军片”,而是一代技术平台的成熟。
不过,把节奏拆开看会更清醒:从 27.09% 到 27.81%,用了 16 个月,涨了 0.72 个百分点;从 27.81% 到 28.29%,用了 17 个月,只涨了 0.48 个百分点。同样的时间,收获少了三分之一。
效率越高,每 0.1 个百分点越贵。这不是研发不努力,而是物理规律开始“收租”了。
03量产端:另一条更重要的曲线
实验室纪录决定想象力,量产效率才决定度电成本。BC 量产这几年的进展,其实比纪录更“实在”:
- 电池端:隆基第一代 HPBC 量产效率约 25% 出头,HPBC 2.0 提升到 26.6%;据隆基 2026 年半年报及相关报道,自研 ACM 技术已实现量产,可再提升 0.2—0.3 个百分点。头部产线的量产电池效率已在 27% 上下。
- 组件端:爱旭 ABC 组件自 2023 年 3 月起一直位居 TaiyangNews 量产组件效率榜首,当时为 23.6%,2026 年 4 月刷新到 25%;隆基基于 HIBC 的 EcoLife 系列同样达到 25%。爱旭已披露第四代产品最高效率可达 26%。
- 规模端:隆基 BC 组件出货从 2023 年约 6 GW、2024 年约 17 GW、2025 年约 23 GW,到 2026 年上半年单半年就有 19.55 GW,同比增长 125%,占其组件出货的 65% 以上。
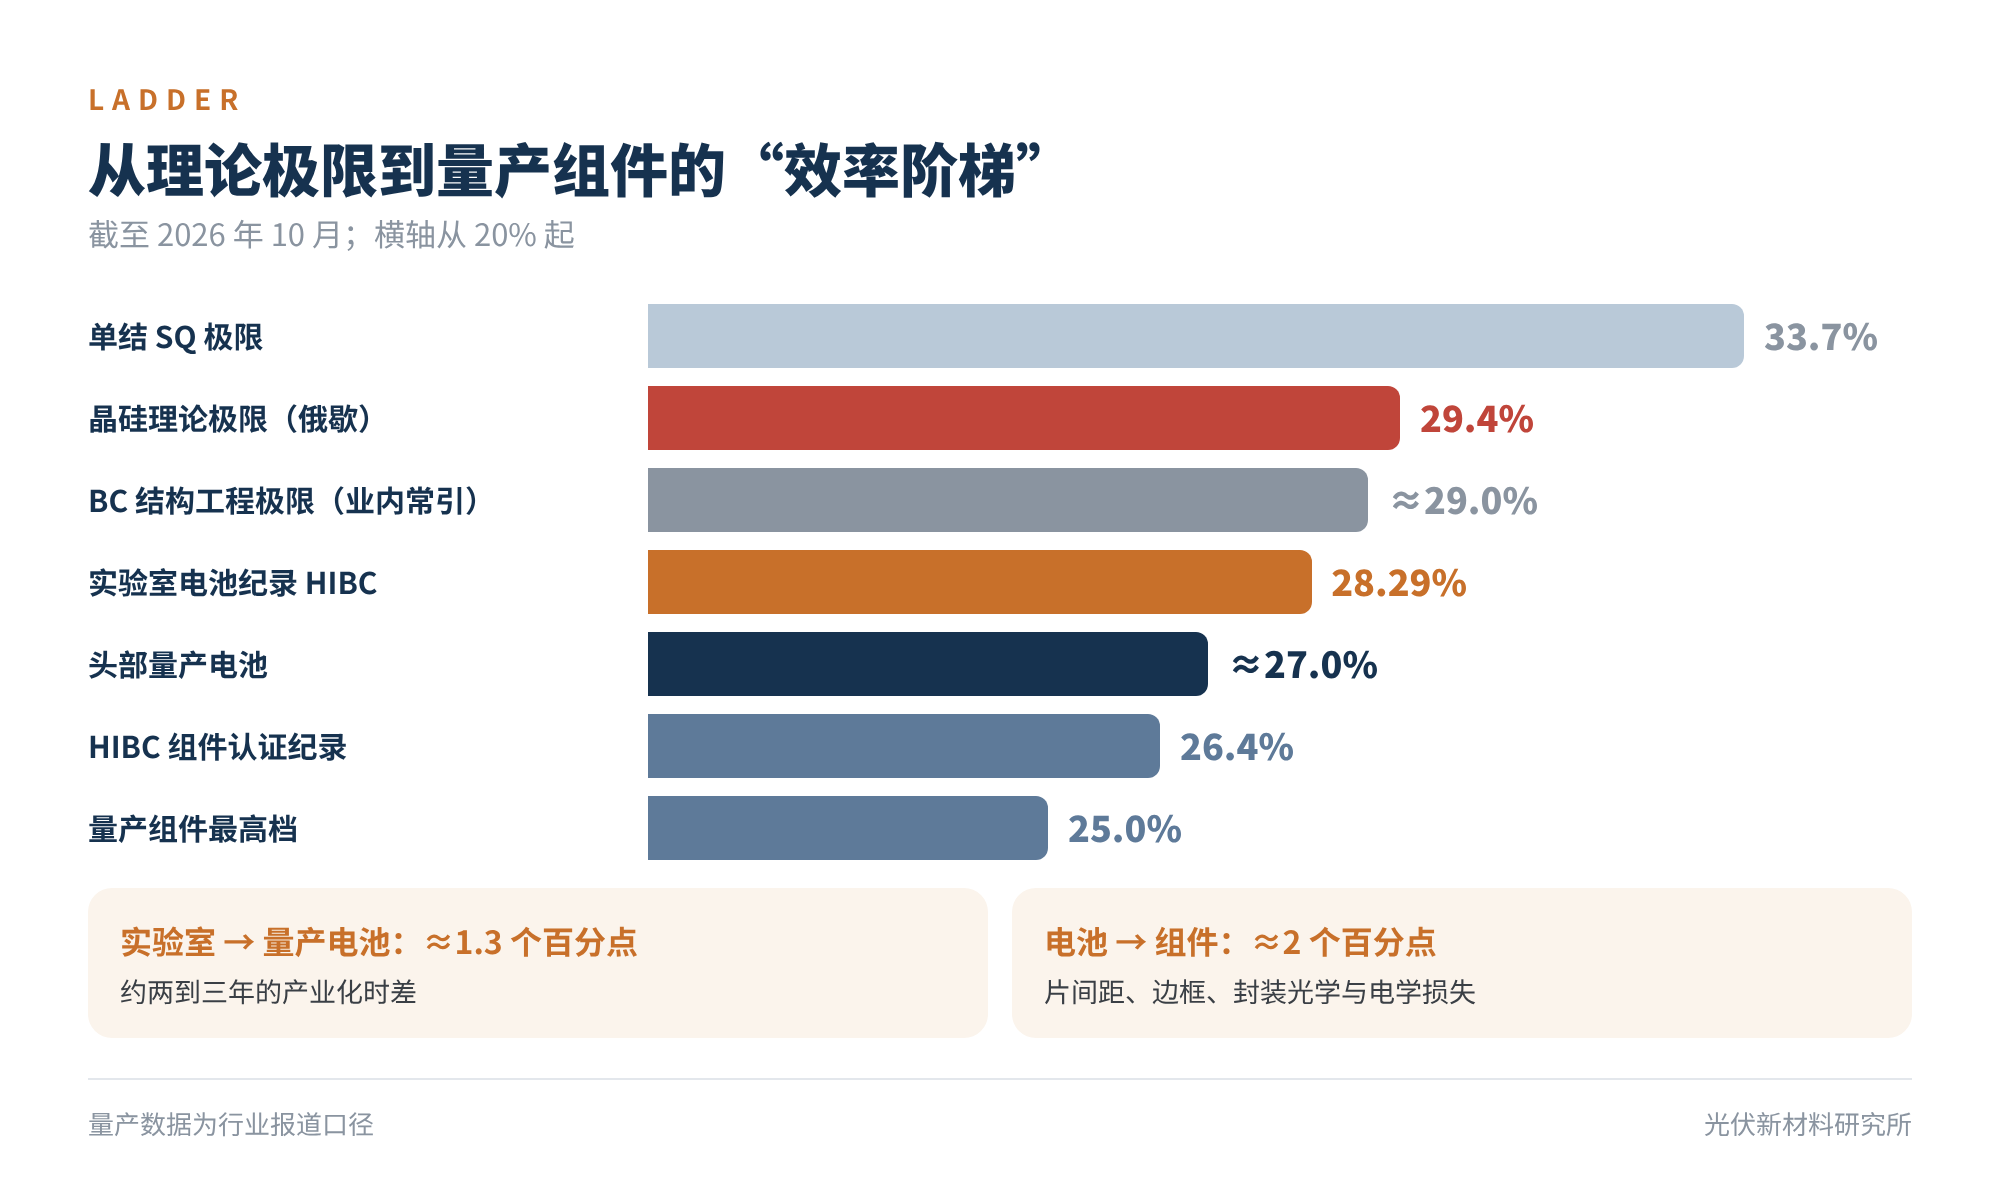
图3 从理论极限到量产组件的“效率阶梯”(截至 2026 年 10 月)
图 3 里有两个差值值得记住。实验室电池纪录与量产电池之间差约 1.3 个百分点,对应大约两到三年的产业化时差:2023 年底的实验室水平,正是今天产线的平均水平。电池与组件之间差约 2 个百分点,来自片间距、边框、封装光学损失和电学损失,这部分靠满屏、无主栅(0BB)、高透封装材料等组件技术一点点往回抠。
04天花板在哪:29.4%是怎么来的
谈极限,绕不开两个数字。
第一个是 33.7%。这是 1961 年肖克利和奎瑟(Shockley-Queisser)推导的单结电池极限:能量低于带隙的光子吸收不了,高于带隙的那部分多余能量又变成热。在最理想的带隙下,单结电池最多只能转换约三分之一的太阳能。
第二个是 29.4%。硅的带隙(1.12 eV)并不在最理想的位置,更关键的是,硅是间接带隙材料,载流子浓度一高,俄歇复合这种材料本征的损失就无法回避。把这些因素算进去,晶硅单结电池的理论极限约为 29.4%(Richter 等 2013 年给出 29.43%,后续研究的结果在 29.4%—29.56% 之间)。
也就是说,29.4% 不是工艺上“暂时做不到”,而是硅这种材料“物理上不允许”。28.29% 距离它只剩约 1.1 个百分点。
这 1.1 个百分点里,还有多少能拿到手?理论极限假设的是没有任何表面复合、没有电阻、光被完美捕获的理想器件。真实电池里,背面 p/n 交界区和边缘的复合、接触与横向输运的电阻、膜层的寄生吸收、硅片自身的体寿命,都会留下无法归零的损失。业内常引用的 BC 结构工程极限在 29% 附近。
实验室里真正还能争取的空间,大约只剩 0.7—0.8 个百分点。
05未来几年:还能涨多少?
基于上面的历史节奏和物理约束,我们给出一组判断(非机构预测,仅供讨论):
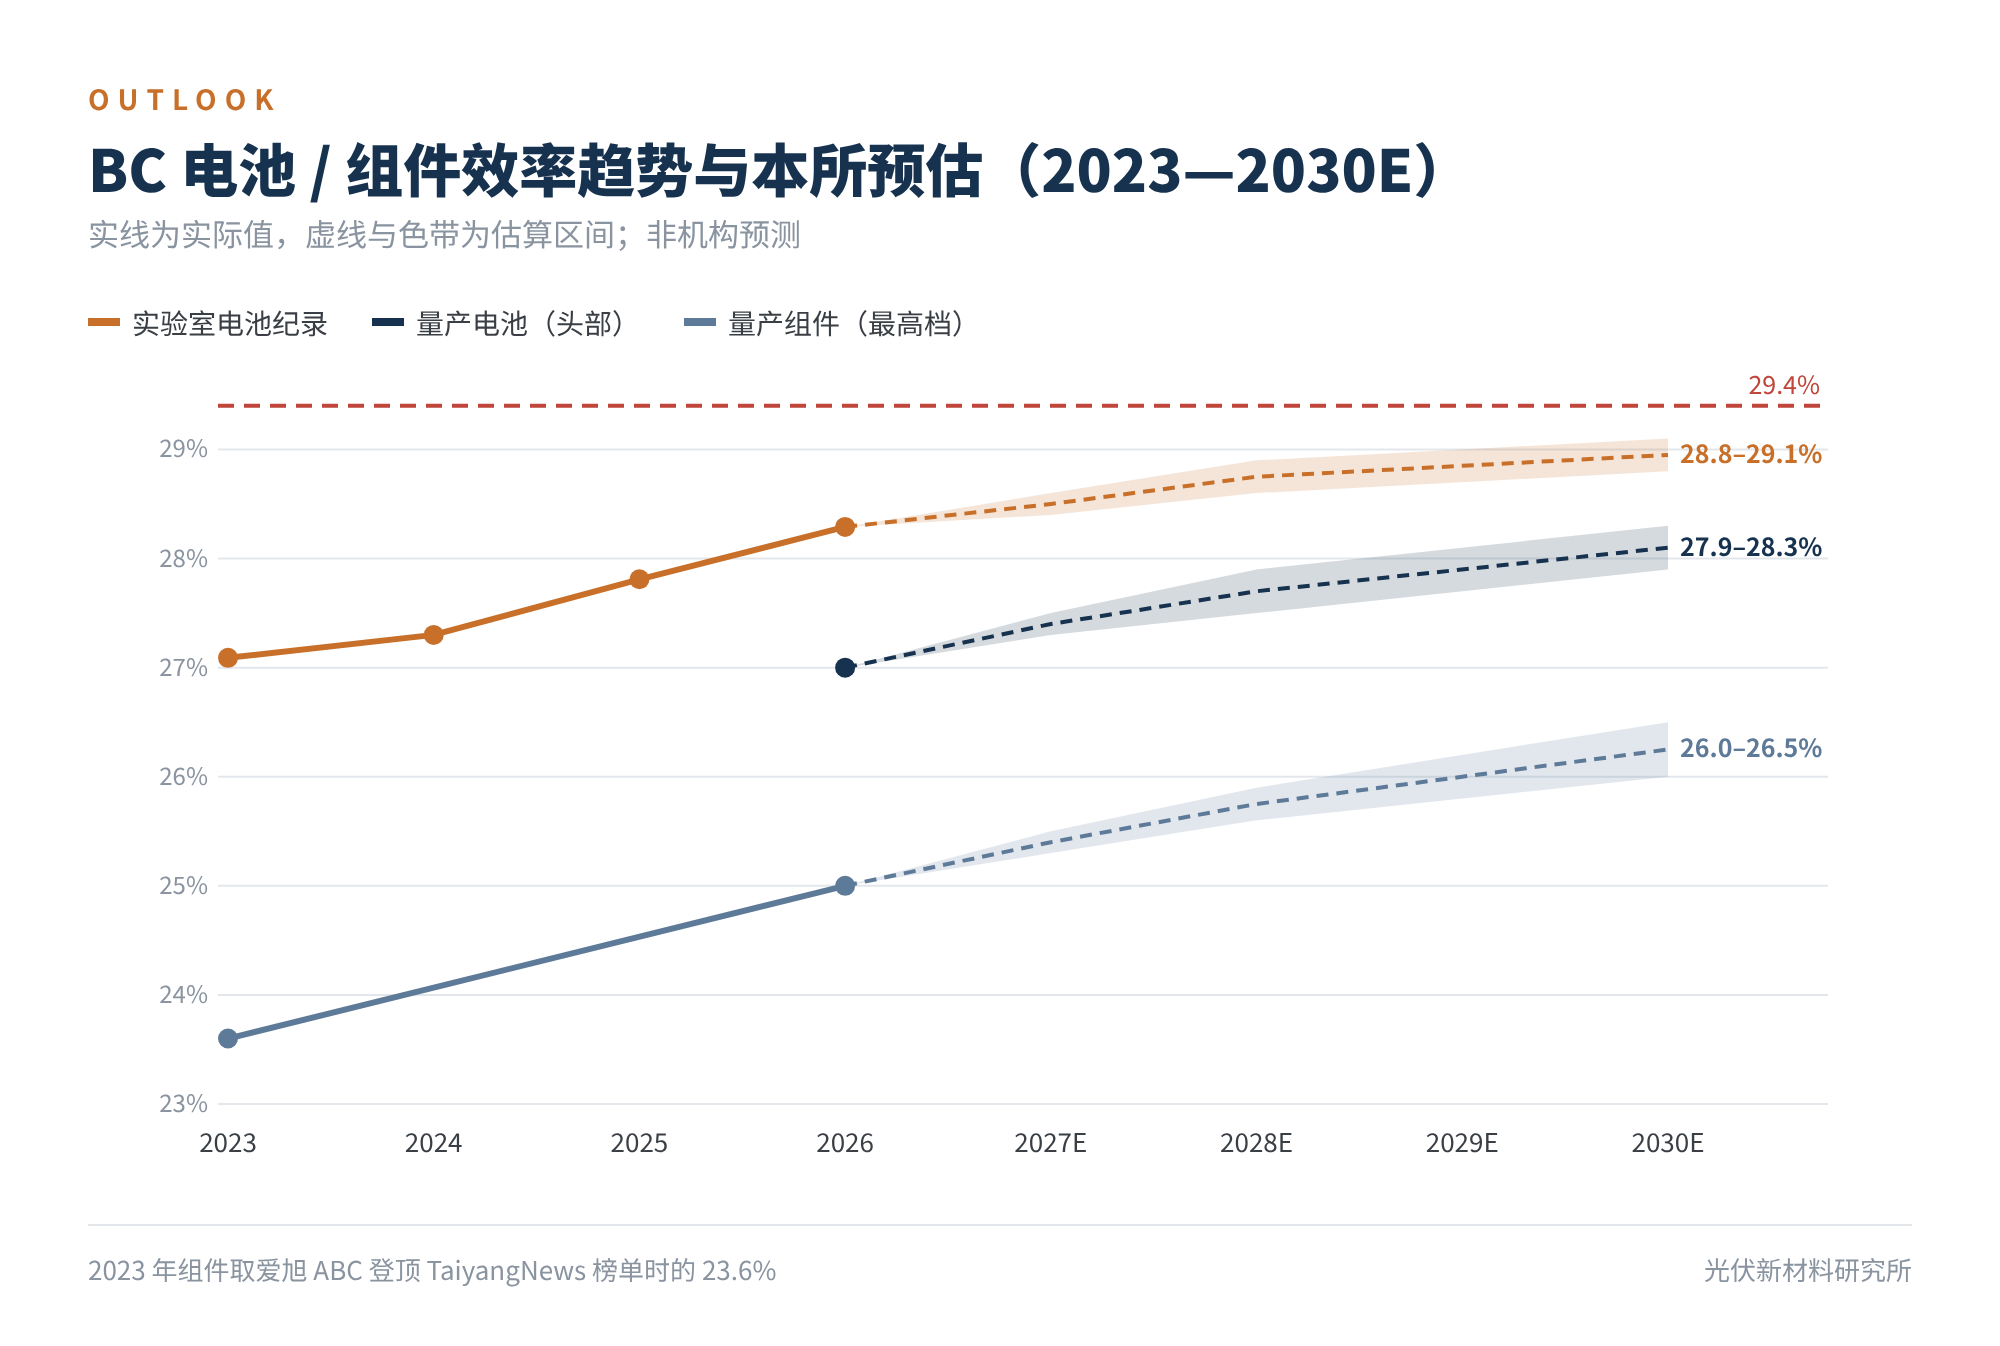
图4 BC 电池 / 组件效率趋势与本所预估(2023—2030E)
| 指标 | 2026 现状 | 2027E | 2028E | 2030E |
|---|---|---|---|---|
| 实验室电池纪录 | 28.29% | 28.4–28.6% | 28.6–28.9% | 28.8–29.1% |
| 量产电池(头部) | ≈27.0% | 27.3–27.5% | 27.5–27.9% | 27.9–28.3% |
| 量产组件(最高档) | ≈25.0% | 25.3–25.5% | 25.6–25.9% | 26.0–26.5% |
表2 BC 效率预估(2027E—2030E 为本所估算区间)
背后是三个判断:
- 实验室纪录:继续刷新,但越来越慢。过去三年年均约 0.4—0.5 个百分点的增速不可持续,未来两年大概率降到每年 0.2 个百分点左右,之后每年 0.1 个百分点上下,到 2030 年前后贴近 29% 的工程极限。届时每一次刷新,可能都只是小数点后第二位的变化。
- 量产效率:增速会快于实验室,差距收窄。量产线今天做的,是实验室三年前已经验证过的东西,“作业”是现成的。边缘钝化、更高品质的硅片、铜金属化与无银化、更精细的激光图形化,都会持续贡献增量。预计量产电池每年提升 0.25—0.3 个百分点,2030 年前后站上 28%;量产组件有望达到 26% 以上。
- 竞争的重心,会从“效率数字”转向“效率的成本”。当各家实验室都挤在 28%—29% 这一个百分点里,差异化将更多体现在良率、非硅成本、双面率和可靠性上。2026 年 7 月发布、2027 年 1 月 1 日实施的光伏组件强制性能效国家标准,也在把“高效”从卖点变成门槛。
至于 BC 能占多大市场,各方分歧不小:中国光伏行业协会口径的预测是 2030 年份额超过 30%,而隆基、爱旭联合发布的《BC 电池技术发展白皮书》给出的是 62%。分歧的来源不在效率,而在成本下降速度和存量 TOPCon 产能的改造意愿。值得注意的是,改造已经在发生:爱旭披露正把义乌 5 GW PERC 和滁州 6 GW TOPCon 产能改造为 ABC。
06天花板之后:下一棒交给叠层
单结晶硅逼近极限,并不意味着光伏效率到此为止。绕开 29.4% 的办法,是在硅电池上面再叠一层带隙更宽的电池,分段利用太阳光谱。
晶硅-钙钛矿叠层的理论极限约 43%。2026 年 7 月,隆基公布的叠层电池经欧洲 ESTI 认证效率达 35.5%,接近产业化尺寸(261 cm²)的电池做到 34.3%,叠层组件也已有 31.4% 的效率。
但叠层离大规模量产还隔着稳定性、大面积均匀性和 25 年以上寿命验证这几道关。在它真正接棒之前,BC 大概率还有一个完整的产品周期。而且无论叠层怎么走,一块足够好的硅底电池始终是必需的。
07写在最后
回看这条曲线:从 26.63% 到 27.09%,行业等了六年;从 27.09% 到 28.29%,只用了不到三年。这是钝化接触、激光图形化和高品质硅片多年积累之后的一次集中兑现。
往前看,实验室里的故事会越来越“无聊”,数字只在小数点后挪动。真正的看点在产线上。
对单结晶硅来说,效率长跑已经进入最后一圈;最后一圈拼的不再是速度,而是谁能把 28% 的电池、26% 的组件,以 TOPCon 的成本、98% 以上的良率稳定地做出来。
你怎么看 BC 和 TOPCon 接下来几年的格局?欢迎与我们交流。
参考资料
- 隆基绿能:HIBC 电池效率 28.29% 发布(2026 年 9 月 24 日);TaiyangNews、pv magazine、科技日报等报道
- 隆基绿能:28.13% 电池效率及 26.4% 组件效率发布(2026 年 4 月 29 日)
- 隆基绿能:27.81%(2025 年 4 月)、27.30%(2024 年 5 月)、27.09%(2023 年 12 月)效率纪录公告
- 隆基绿能 2026 年半年度报告及相关报道(BC 组件销量 19.55 GW、ACM 技术)
- 爱旭股份:AIKO Achieves 25% Module Efficiency in Mass Production(2026 年 4 月 24 日);2026 年半年度业绩说明会公告;TaiyangNews 量产组件效率榜(2026 年 4 月)
- 天合光能 THBC 电池 28.0% 效率发布(2026 年 4 月 26 日,集邦新能源网);晶澳、金石能源 HBC 电池 28.2%(2026 年 6 月,Cleanroom Technology)
- 隆基绿能:晶硅-钙钛矿叠层电池效率 35.5% 发布(2026 年 7 月 14 日)
- Richter A. et al., IEEE J. Photovoltaics, 2013;Schäfer S., Brendel R., IEEE J. Photovoltaics, 2018;Niewelt T. et al., Sol. Energy Mater. Sol. Cells, 2022
- 隆基绿能、爱旭股份:《背接触(BC)电池技术发展白皮书》(2025 年 4 月)
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理