
《纽约时报》说美国要靠叠层电池追上中国光伏,我们看未必
先说结论
● 叠层是全行业公认的下一代方向,这一点报道没说错;但把它写成“美国的技术突破”,帽子戴大了。
● 认证、效率、出货、量产线、底电池五项里,没有哪一项的领先者是纯粹的美国本土企业。
● 真正的门槛不在“做出来”,而在可靠性数据、每瓦成本和晶硅底电池供应链,这三样恰恰是美国的短板。
● 更可能的结局:美国在关税墙内养出一个本土叠层产业,而不是在全球市场上“赶超”。
10 月 5 日,《纽约时报》发了一篇报道,标题很提气:美国光伏制造商想用一次技术大跨越追上中国。文章的主角是钙钛矿/晶硅叠层组件,讲的是 Qcells、First Solar、Tandem PV 几家公司都说自己离商业化不远了,美国有望借这一代新技术,摆脱中国对光伏制造的主导。
这篇报道这两周被不少媒体转载和转述,标题一个比一个大。我们做组件这些年,材料、工艺、可靠性、认证都碰过,读完有些话想说。先声明:原文有付费墙,下文对报道内容的引用来自多家英文媒体的转载与转述,数据我们尽量回到公司公告和行业媒体核对过。
01报道到底说了什么
按转载内容,报道的要点大致是这几条:
- 多发电:叠层组件比现在市售的大多数组件多发约 25% 的电,同样的地、同样的屋顶能多出四分之一的电量。
- 进展:Qcells 成为第一家拿到叠层组件 UL 和 IEC 认证的公司;Tandem PV 称测试显示年衰减低于 1%;First Solar 称已在薄膜研发上投入超过 20 亿美元。
- 表态:美国太阳能制造商联盟(SEMA Coalition)的 Mike Carr 称这是“下一个前沿”,并认为中国的叠层技术“并不比我们强”。
- 障碍:叠层组件成本估计是常规组件的 3 到 3.5 倍;能不能稳定用上二三十年还没有答案;中国直接或间接控制着全球约 80% 的光伏组件市场。
平心而论,这篇报道本身并不算一边倒,成本和寿命的问题它都提了。问题出在标题和主线叙事上:“美国突破、中国被追”。这个框架,和事实对不上。
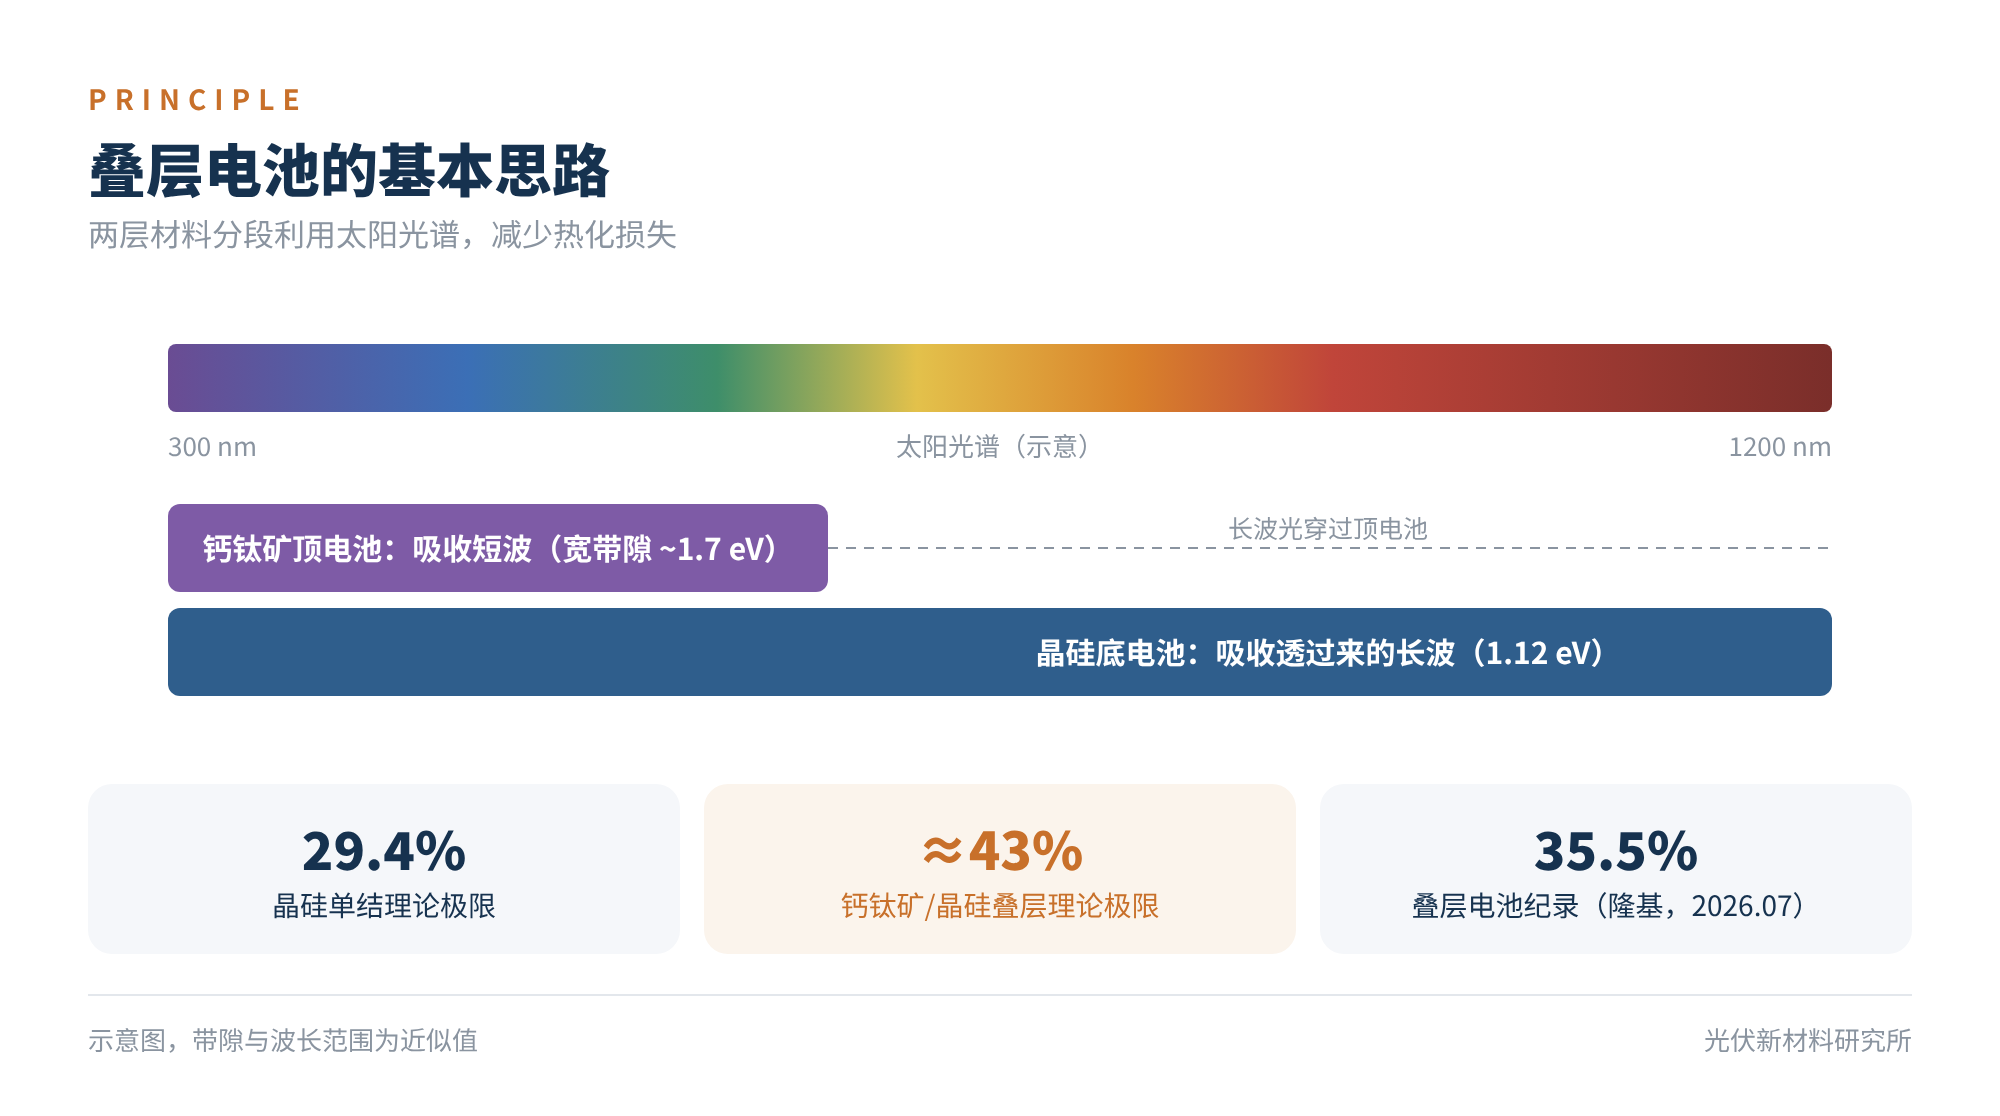
图1 叠层电池的基本思路:两层材料分段利用太阳光谱
02先说公道话:方向是对的,认证也是真的
晶硅单结电池的理论效率上限大约是 29.4%,量产电池效率已经到了 26%–27% 上下,剩下的空间一年比一年难抠。在晶硅上面再叠一层宽带隙的钙钛矿,把光谱分成两段来用,理论上限可以到 43% 左右。叠层是下一代,这在业内没有争议,国内头部企业的研发路线图上写的也是它。
Qcells 的认证同样是实打实的里程碑。今年 7 月,TÜV 莱茵确认其两端钙钛矿/晶硅叠层组件通过了 IEC 61215、UL 61215 以及 61730 的全部测试序列,样品是 M10 全尺寸电池、用量产工艺在中试线上做出来的。此前公开的应力测试项目包括 UV 预处理、TC200、HF10 和 DH1000。做过认证的人都知道,钙钛矿要完整走完这一套,并不容易。
方向没错,里程碑也是真的。但“第一个拿到证”和“技术领先”,是两件事。
03“美国突破”这顶帽子,戴得有点大
把这场竞赛拆开看,会发现“谁领先”完全取决于你比的是哪一项。
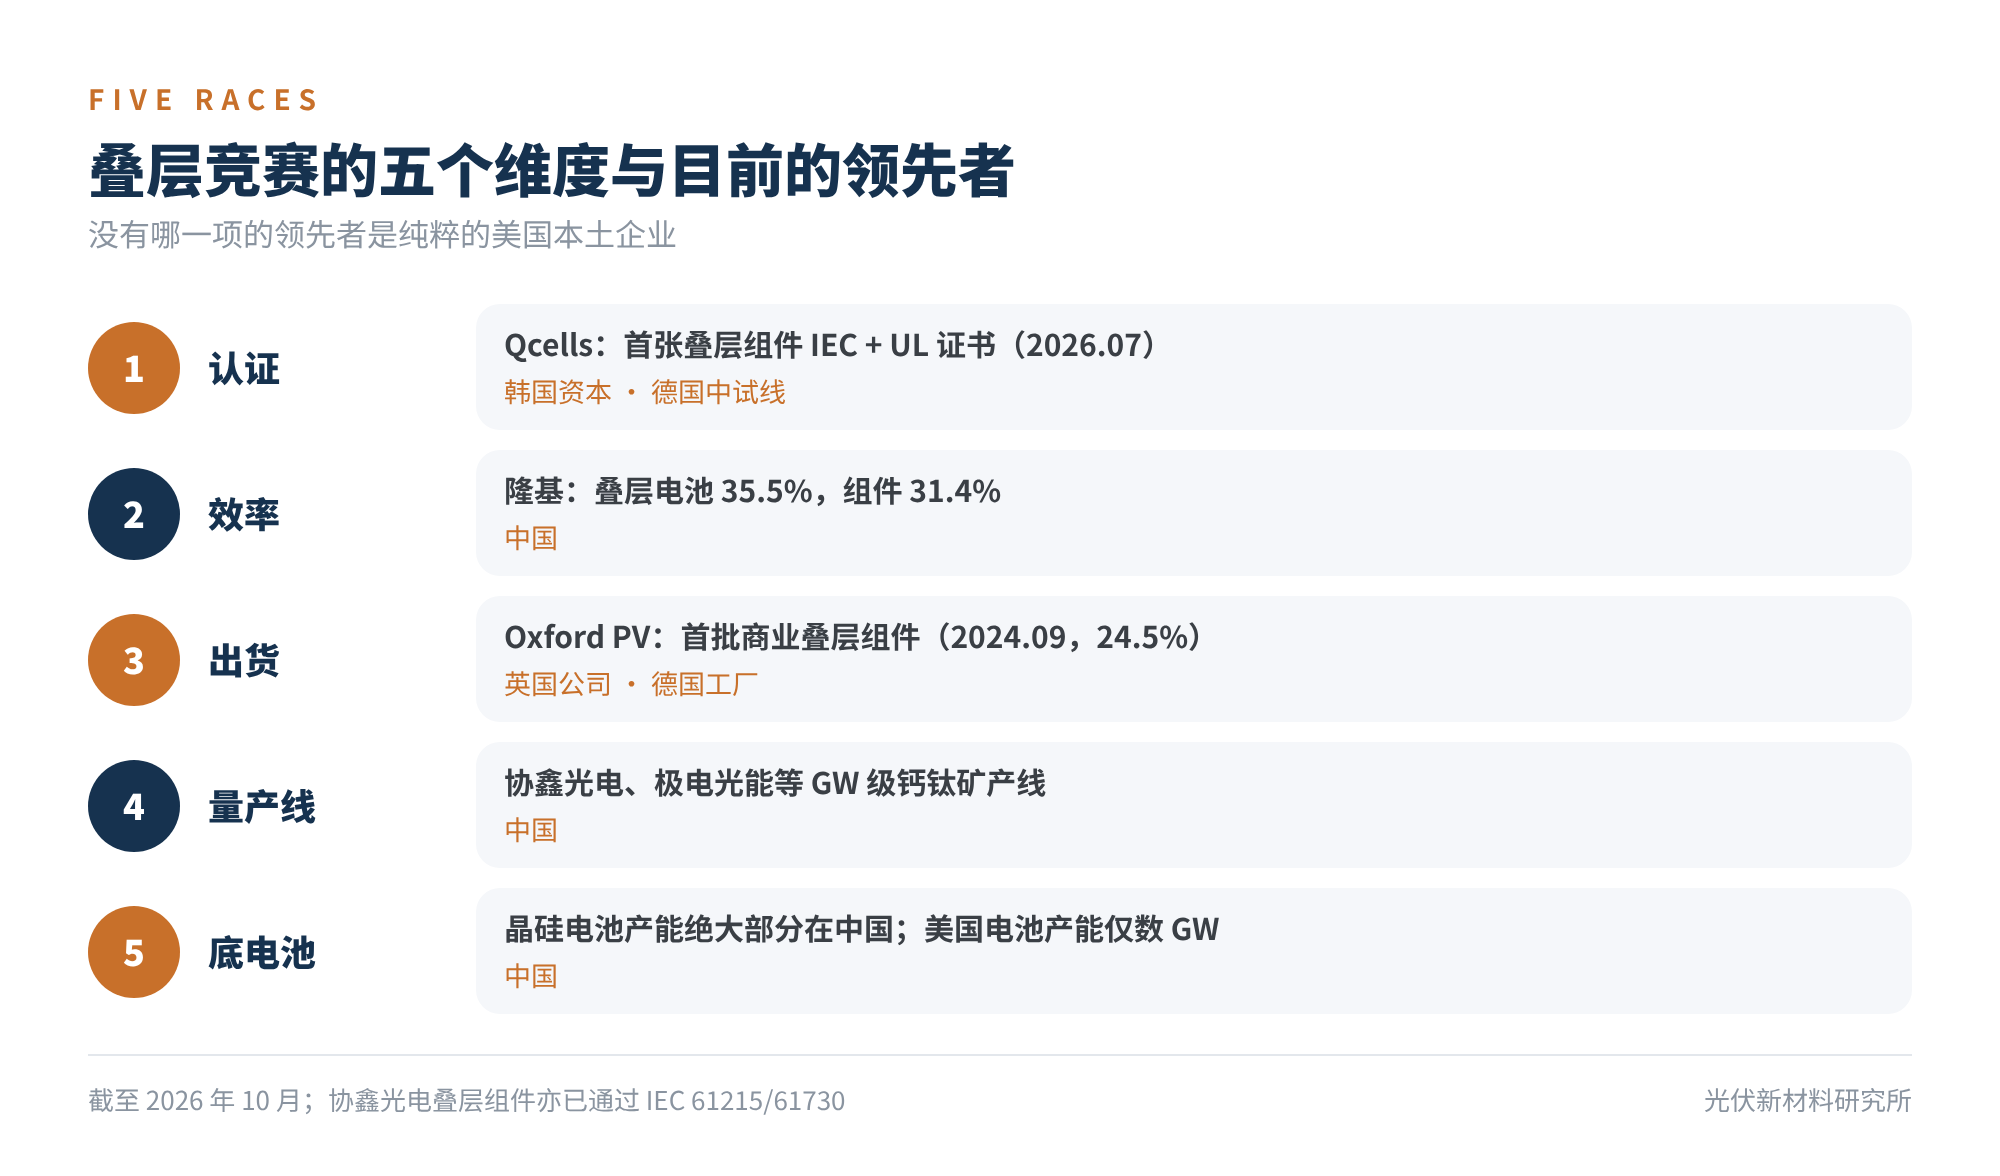
图2 叠层竞赛的五个维度与目前的领先者
- 先看主角的身份。Qcells 是韩国韩华集团的光伏业务,拿到认证的样品出自德国比特费尔德-沃尔芬(塔尔海姆)的中试线,合作方是德国亥姆霍兹柏林研究中心。它在美国佐治亚州有大规模制造基地,这没错,但这项技术的研发根子在德国,资本在韩国。
- 再看“第一”。全球第一批商业出货的钙钛矿叠层组件,来自英国的 Oxford PV,2024 年 9 月交付给一家美国客户,组件效率 24.5%,产自德国勃兰登堡的工厂。Oxford PV 随后把专利许可给了两家:天合光能拿到中国区的独家许可(2025 年 4 月),First Solar 拿到美国的非独家许可(2026 年 2 月)。
- 然后是效率。今年 7 月,隆基公布晶硅-钙钛矿叠层电池效率 35.5%,由欧洲太阳能测试机构 ESTI 认证;接近产业化尺寸(261 cm²)的电池做到 34.3%,叠层组件效率 31.4% 和 29.4%。Qcells 公布过的全尺寸叠层电池效率是 28.6%(2024 年 12 月)。小面积电池和全尺寸电池不能直接横比,但至少说明一点:“中国叠层技术落后”这个判断,拿不出数据支持。
- 最后是量产。国内的 GW 级钙钛矿产线从 2025 年开始陆续落地,极电光能、协鑫光电都在其列。9 月 18 日,协鑫光电宣布其 GW 级钙钛矿产线全线贯通,可生产单结和钙钛矿/晶硅叠层组件,其叠层组件也已通过 IEC 61215/61730 认证。但董事长坦言产线只是“初步跑通”,良率约 80%,2026 年出货很少,2027 年产量预计 100 MW 以上。离“叠层大规模量产”仍有距离,可大面积镀膜、封装、设备国产化这些功夫,正是叠层量产要用的同一套本事。
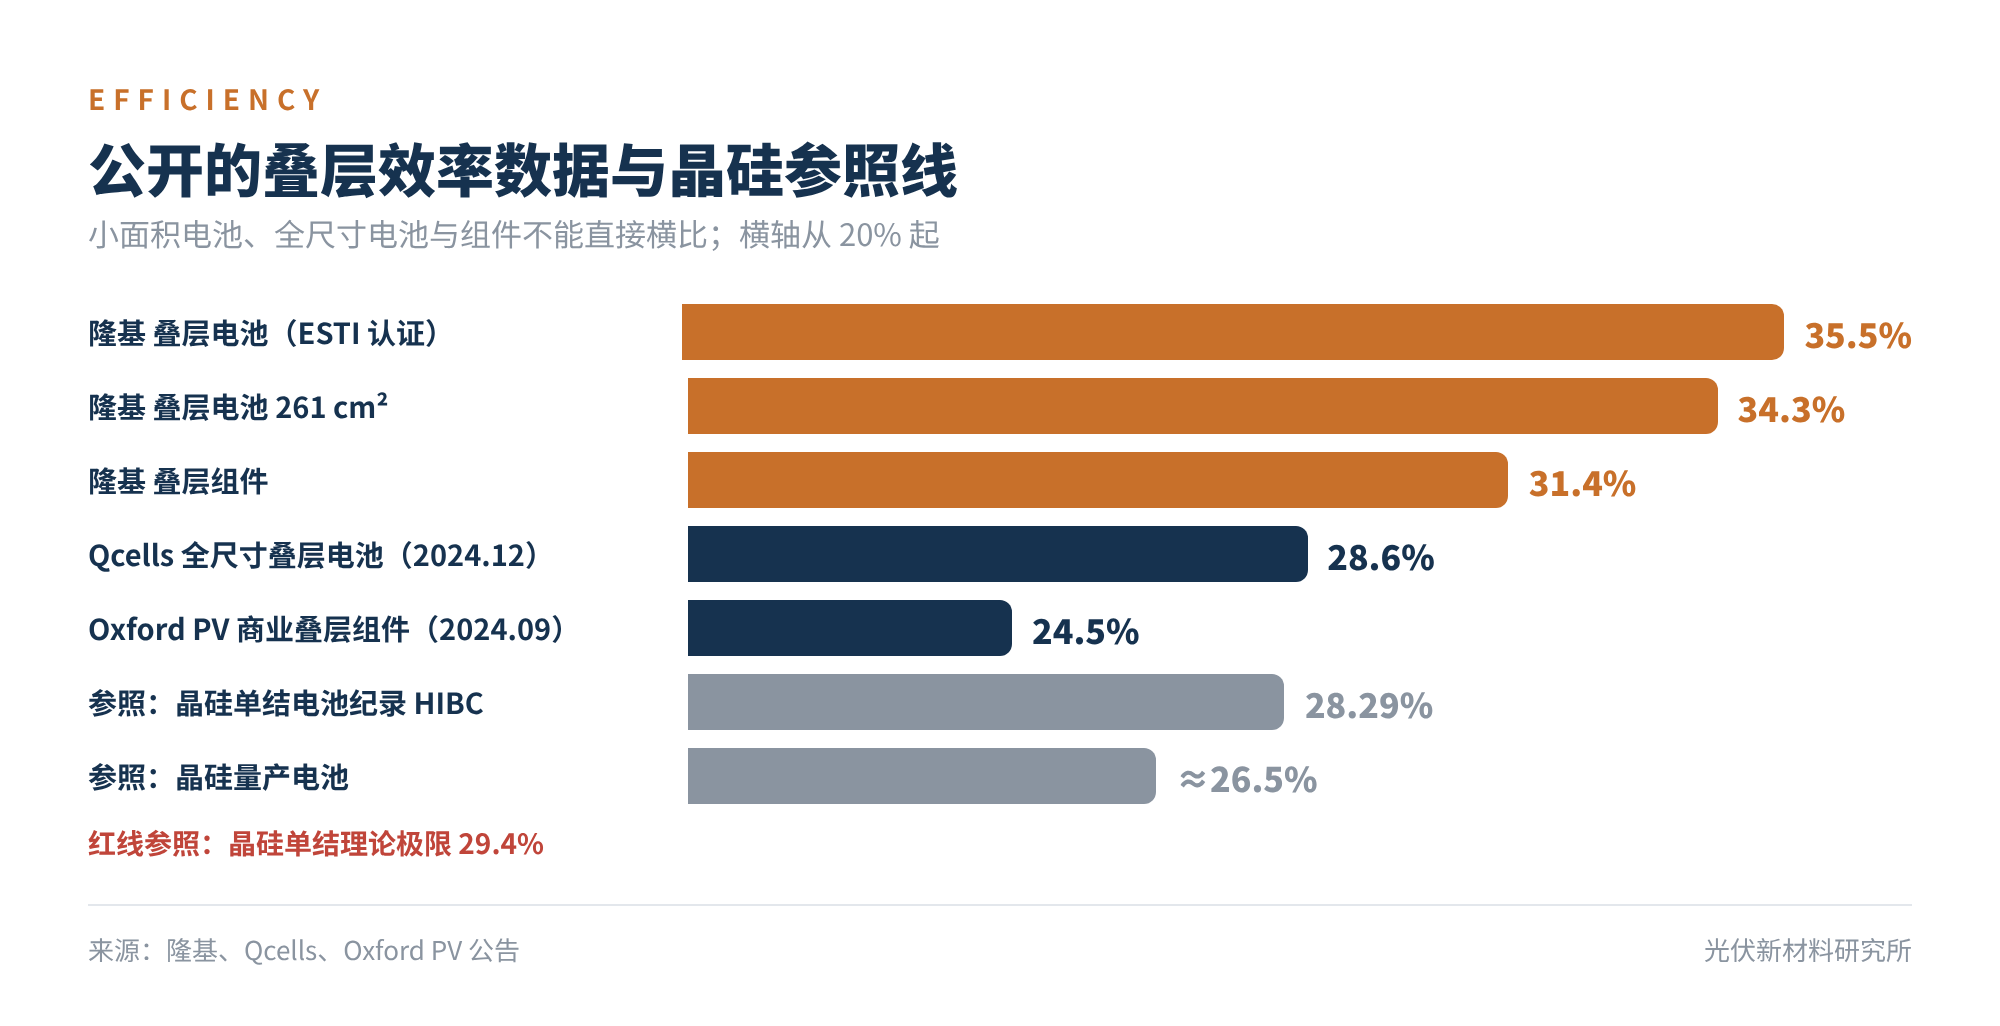
图3 公开的叠层效率数据与晶硅参照线
所以更准确的说法是:叠层是一场全球同步进行的竞赛,各家各有一项第一,美国本土企业目前并不在最前面。
04从认证的角度看:过了61215,不等于能用25年
这一节是我们最想说的。
IEC 61215 的全称是“设计鉴定和定型”。它的定位从来不是寿命预测,而是筛掉那些会在早期暴露的设计缺陷。TC200、DH1000、HF10 这些序列,是行业拿晶硅组件几十年的户外失效经验一点点反推出来的,每一项都对应着晶硅已知的失效机理:焊带疲劳、封装水解、分层、腐蚀。
钙钛矿的失效机理是另一套:离子迁移、光照与暗态之间的亚稳态变化、光和热同时作用下的分解、紫外损伤、遮挡造成的反向偏压。这些机理,现行序列要么覆盖不到,要么剂量远远不够。举个例子,UV 预处理的 15 kWh/m²,大致只相当于户外几个月的紫外剂量。针对钙钛矿的专门测试方法,IEC TC82 还在讨论当中。
换句话说,Qcells 的证书证明的是“这块组件没有明显的设计硬伤”,而不是“它能在电站里发 25 年电”。这一点 Qcells 自己最清楚:据《韩国先驱报》6 月报道,韩华 Qcells 把叠层技术的商业化目标定在 2029 年,并牵头韩国政府项目,用三年时间开发和实证面积 1.7 m² 以上、效率 28% 以上的商业尺寸叠层组件,户外实证正是其中一环。
电站投资人要的是可融资性,而可融资性靠的是长期户外数据。报道里美国电力研究院(EPRI)的专家说了一句很关键的话:制造商不太愿意分享细节和数据。在一个新技术上,这通常不是好信号。
衰减率为什么这么要紧?做个简单的敏感性算例:
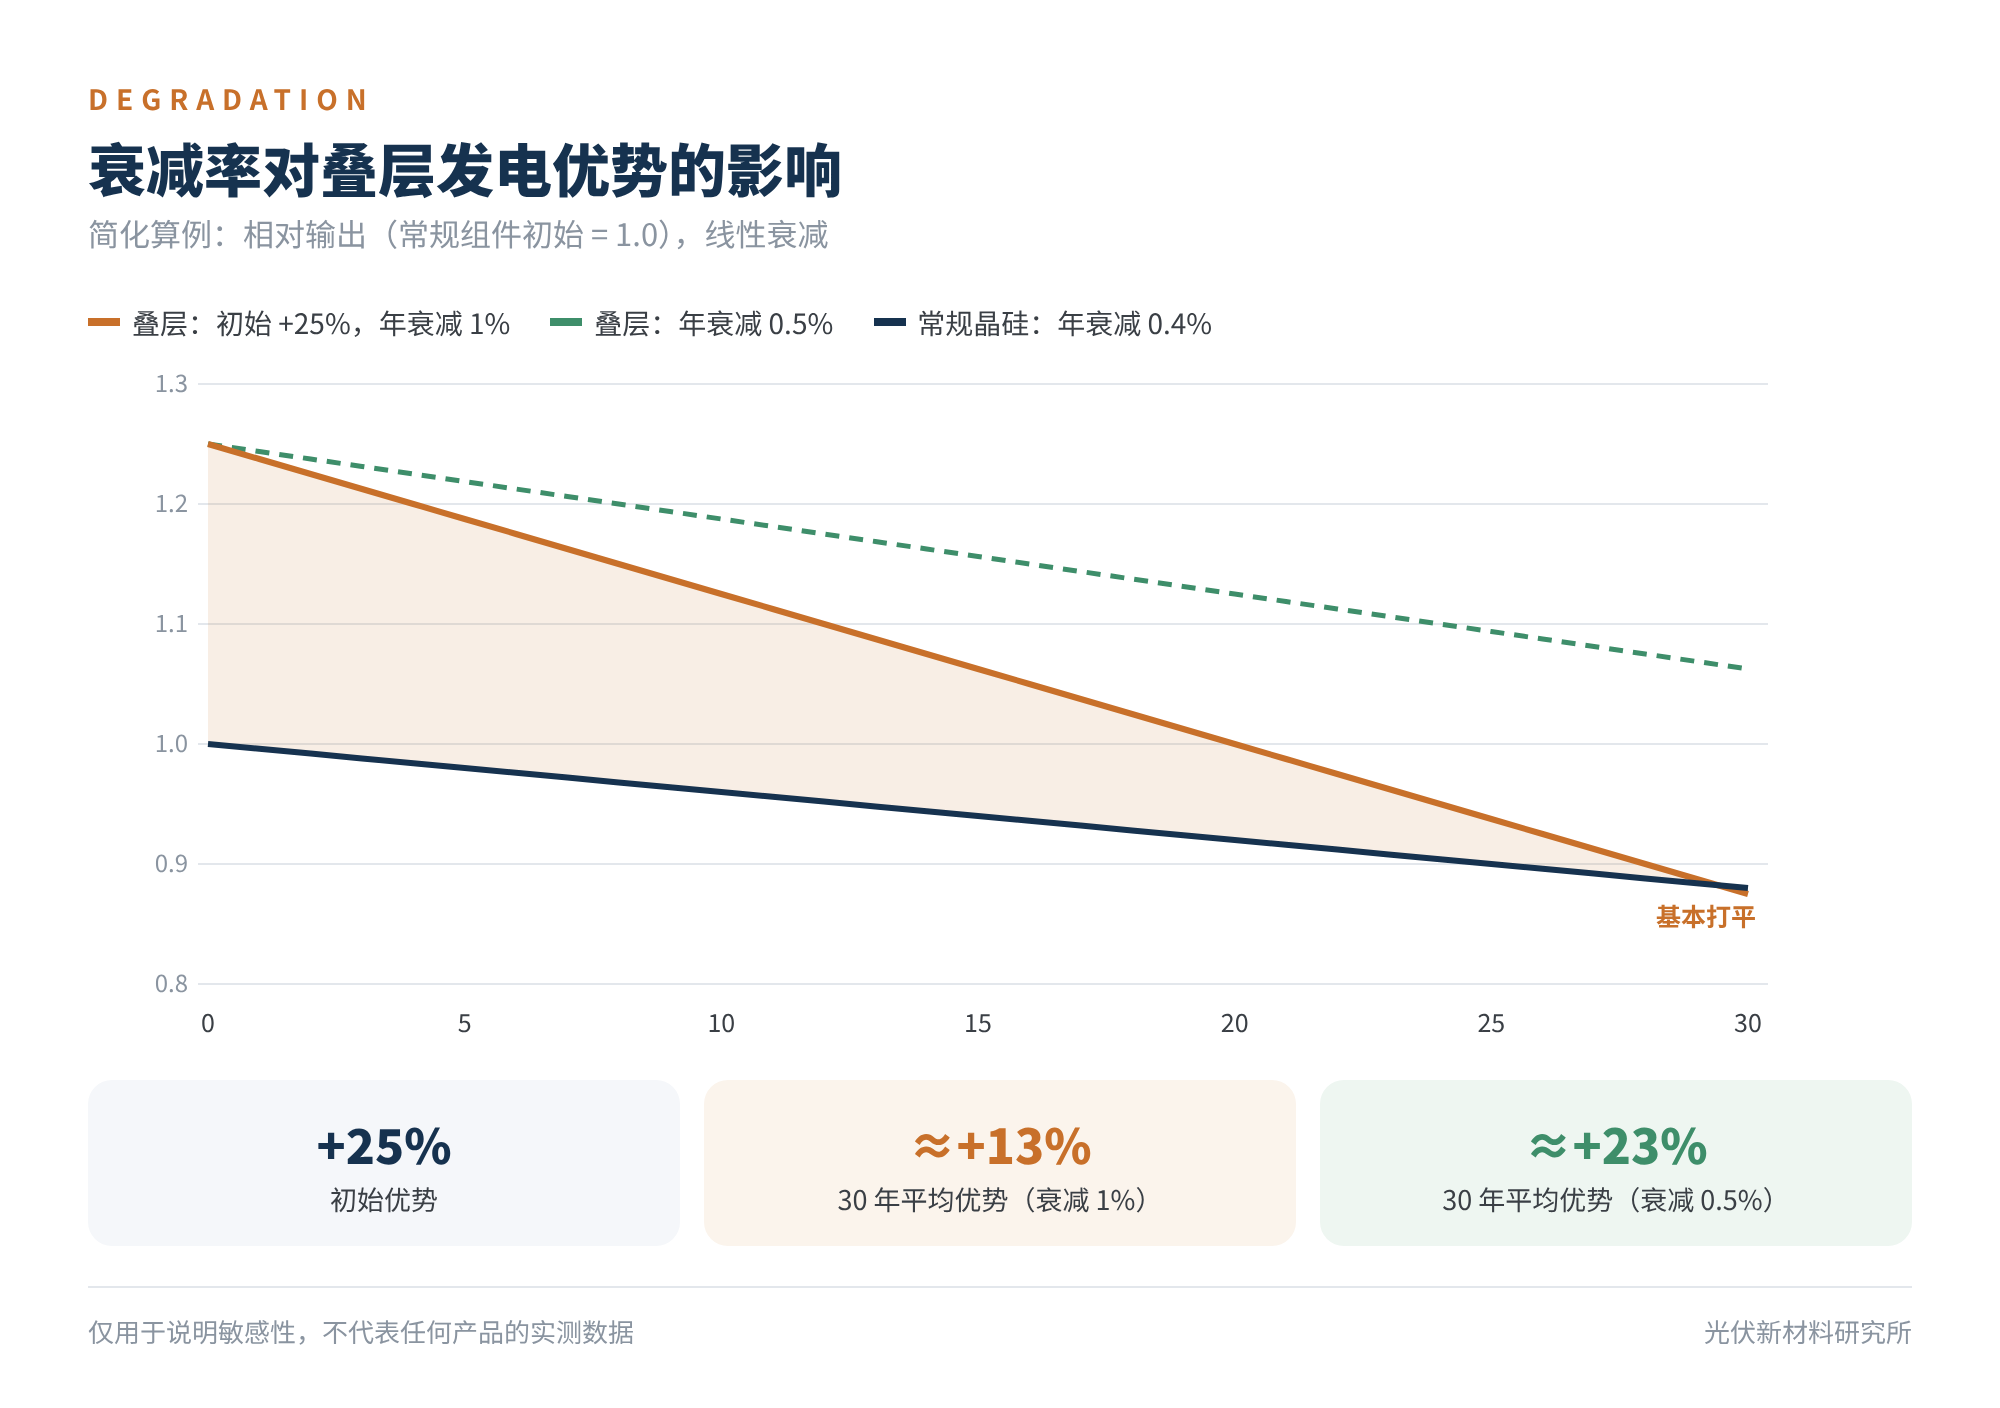
图4 衰减率对叠层发电优势的影响(简化算例)
假设叠层组件初始多发 25%,但每年线性衰减 1%(Tandem PV 所称“低于 1%”的上限),而常规晶硅按 0.4% 衰减。30 年平均下来,叠层的发电优势就从 25% 缩到约 13%,到第 30 年两者基本打平。衰减率差 0.6 个百分点,优势被吃掉近一半。如果叠层年衰减能做到 0.5%,30 年平均优势还能保住约 23%。所以对叠层来说,把年衰减从 1% 做到 0.5%,可能比把效率再提高一个点更值钱。
05“贵3倍”这笔账,该怎么算
报道提到叠层组件成本估计是常规组件的 3 到 3.5 倍。这个数字要先换算:同面积多发 25%,“每片贵 3 倍”约等于“每瓦贵 2.4 倍”。
效率值多少钱?效率省下来的是面积,也就是土地、支架、线缆和安装人工。参照 Business Model Analyst 的测算思路:美国跟踪支架地面电站系统价约 1.06 美元/W,其中组件 0.33 美元/W。即使乐观地假设其余 0.73 美元全部随面积等比例下降,多发 25% 也只能省下约 0.15 美元/W。也就是说,叠层组件卖到约 0.48 美元/W 以内才划算,而按 3 倍片价折算是 0.79 美元/W。
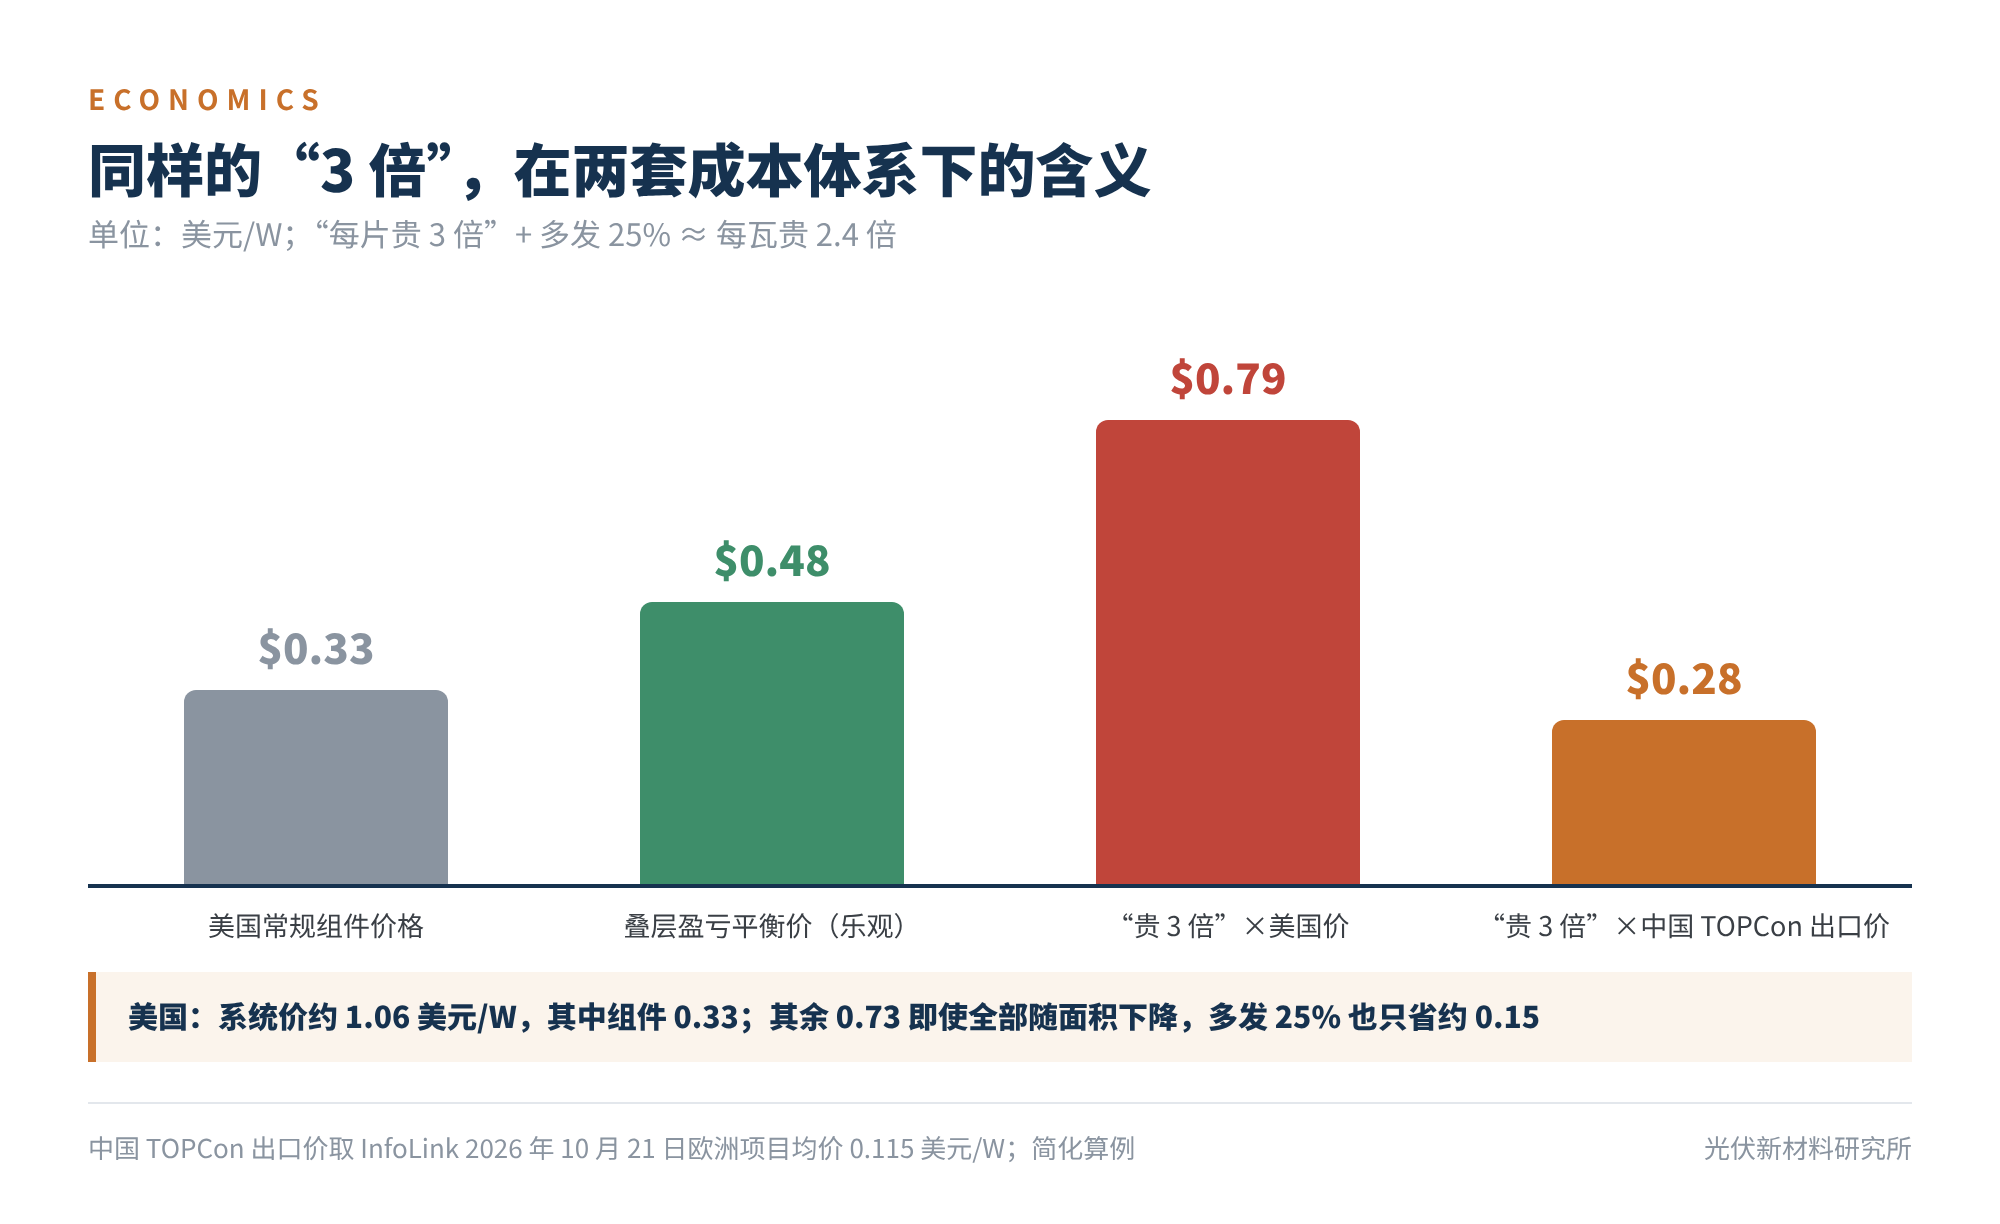
图5 同样的“3 倍”,在两套成本体系下的含义
有意思的地方在这里:同样是“3 倍”,如果乘的是中国产 TOPCon 组件的出口价(InfoLink 10 月 21 日欧洲项目均价约 0.115 美元/W),结果是 0.28 美元/W 左右,比美国开发商今天买的常规组件还便宜。
这说明两件事。第一,美国市场土地、人工、钢材都贵,又有关税墙,是全世界最愿意为效率付溢价的市场,叠层最先落地的场景会是屋顶和用地紧张的项目。第二,离“把叠层做到划算”最近的,是已经把晶硅底电池成本压到地板上的那一方。
顺带说一个细节。报道里,高管们称叠层能把电站容量系数从约 24% 提高到 31% 以上。容量系数是发电量除以额定容量,组件效率提高,额定功率也同步提高,容量系数本身基本不变。24% 乘以 1.25 到 1.29,正好落在 30% 到 31%。这个数字更像是“单位面积多发电”的另一种说法,叠层不会让电站晚上也发电。
06技术换代,会不会重排座次
“换道超车”的逻辑听上去很顺:晶硅追不上,那就换一条赛道。认真主张这一点的人也有他们的道理。比如美国 Swift Solar 的 CEO 就撰文认为,中国大规模押注的 TOPCon 并不是叠层最理想的底电池,等到叠层放量,改造的包袱会很重。
但回头看光伏的历史,PERC 出自澳大利亚新南威尔士大学,TOPCon 出自德国弗劳恩霍夫研究所,异质结出自日本三洋。每一代技术几乎都不是在中国发明的,最后却都是在中国完成了规模化和降本。决定座次的不是谁先做出第一片,而是谁能把同一道工序重复几十亿次。
叠层在这一点上并不特殊,甚至更依赖既有体系:钙钛矿/晶硅叠层的下半层,仍然是一片晶硅电池。按 SEIA 的数据,截至今年 3 月底,美国组件产能约 70 GW,电池产能只有约 3.2 GW。底电池从哪来,是绕不过去的问题。至于 TOPCon 的包袱,国内企业也已经公布了基于 TOPCon 底电池的叠层结果,这条路并没有被堵死。
美国真正意义上的“换道”选手其实是 First Solar。它今年 2 月从 Oxford PV 拿到的专利许可明确排除了晶硅半导体,意图应该很清楚:把钙钛矿叠在自家的薄膜电池上,整个结构里没有硅片,也就不依赖中国主导的硅料、硅片链条。这条路如果走通,才称得上独立的一极。但它目前离量产比钙钛矿/晶硅路线更远。
更可能的结局不是“赶超”,而是“分治”:美国在关税墙内有一个本土叠层产业,全球市场上的叠层组件,仍然主要由拥有规模和底电池的一方供应。
07这篇报道对我们的三点提醒
说了这么多“未必”,并不是说可以高枕无忧。这篇报道里有三件事,值得国内同行认真看。
- 认证和可融资性的话语权。效率纪录在我们手里,第一张同时拿到 IEC 和 UL 的叠层组件证书却在别人手里;国内协鑫光电的叠层组件随后也通过了 IEC 认证,追得不算慢。叠层的测试标准正在制定,谁的数据进了标准,谁就定义了“合格”。
- 专利。Oxford PV 先出货,再把专利同时授权给墙两边的企业,谁赢它都收钱。First Solar 拿到许可的同一天,还就 TOPCon 专利向美国国际贸易委员会(ITC)对十家外国制造商发起诉讼,名单里有晶科、晶澳、天合,也有 Qcells。叠层时代的专利只会更密集。
- 户外实证数据。钙钛矿最终要回答的不是效率,而是寿命。国内已有兆瓦级钙钛矿电站运行两年多,这是很宝贵的资产。谁能最先拿出经得起第三方检验的多年户外衰减数据,谁才真正握住了叠层的入场券。
08写在最后
《纽约时报》这篇报道,方向判断是对的,叙事框架是偏的。叠层不是美国的独门突破,而是一场全球同步的接力;它也不会自动改写产业格局,因为决定格局的规模、成本和供应链,并不会因为换了一层吸光材料就重新洗牌。
热闹的标题看看就好,值得盯住的是一个朴素的数字:第一块带 30 年质保、银行肯放贷的叠层组件,卖多少钱一瓦。这个数字出现的那一天,才是叠层时代真正的起点。
你怎么看叠层时代的中美格局?欢迎与我们交流。
参考资料
- The New York Times:A New Crop of Solar Panels Is the U.S.'s Best Hope of Catching China(2026 年 10 月 5 日;经 Boston Globe、Honolulu Star-Advertiser、dnyuz 等转载)
- Business Model Analyst:Solar Panels' 25% Upgrade Only Pays Where Space Is Expensive(2026 年 10 月 6 日)
- pv magazine:Qcells secures TÜV Rheinland certification for perovskite-silicon tandem solar tech(2026 年 7 月 16 日);PV Tech:Qcells secures 'first' UL, IEC certifications for perovskite tandem tech
- 隆基:35.5%!晶硅-钙钛矿叠层电池效率再次刷新世界纪录(2026 年 7 月 15 日)
- The Korea Herald:Qcells 牵头韩国商业尺寸钙钛矿/晶硅叠层组件项目、2029 年商业化目标(2026 年 6 月 29 日);Qcells 为 NASA 支持的太空太阳能示范供应叠层电池(2026 年 6 月 9 日)
- Oxford PV:Oxford PV and Trinasolar announce landmark perovskite PV patent licensing agreement(2025 年 4 月);pv magazine USA:First Solar reports 2025 earnings, announces Oxford PV licensing agreement, alleges patent infringement in new ITC action(2026 年 2 月 24 日)
- 科技日报:吉瓦级钙钛矿产线全线贯通,光伏新技术商业化提速(2026 年 9 月 19 日);财闻:协鑫光电打通 GW 级钙钛矿产线(2026 年 9 月 18 日)
- 华尔街见闻:钙钛矿 GW 级产能爆发,产业链上有哪些机会?(国盛证券研报摘要)
- InfoLink Consulting:光伏现货价格(2026 年 10 月 21 日)
- Renewable Energy World:Joel Jean 评论文章(Swift Solar)
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理