
非农仅增 2.9 万,加息预期降温:光伏能松口气吗?
核心结论
9 月非农新增就业 2.9 万人,远低于预期,10 月再次加息的概率大幅下降。但对光伏来说,这是“少踩一脚刹车”,还谈不上“松油门”:利率的绝对水平仍在高位,随后公布的 9 月 CPI 又偏热,12 月加息仍是市场主流预期。行业短期主线依然是供给侧出清。
北京时间 10 月 2 日晚 20:30,美国劳工统计局(BLS)公布了 9 月非农就业报告。国庆假期里,这份数据成了全球市场的焦点,因为它直接关系到一个问题:美联储 10 月底会不会连续第二次加息。
光伏是典型的重资本、长周期行业,利率、汇率、银价每一项都会落到项目收益率和制造成本上。这篇文章先把数据讲清楚,再谈它对光伏意味着什么,最后补上两周来的最新进展。
01数据:三项指标同时偏弱
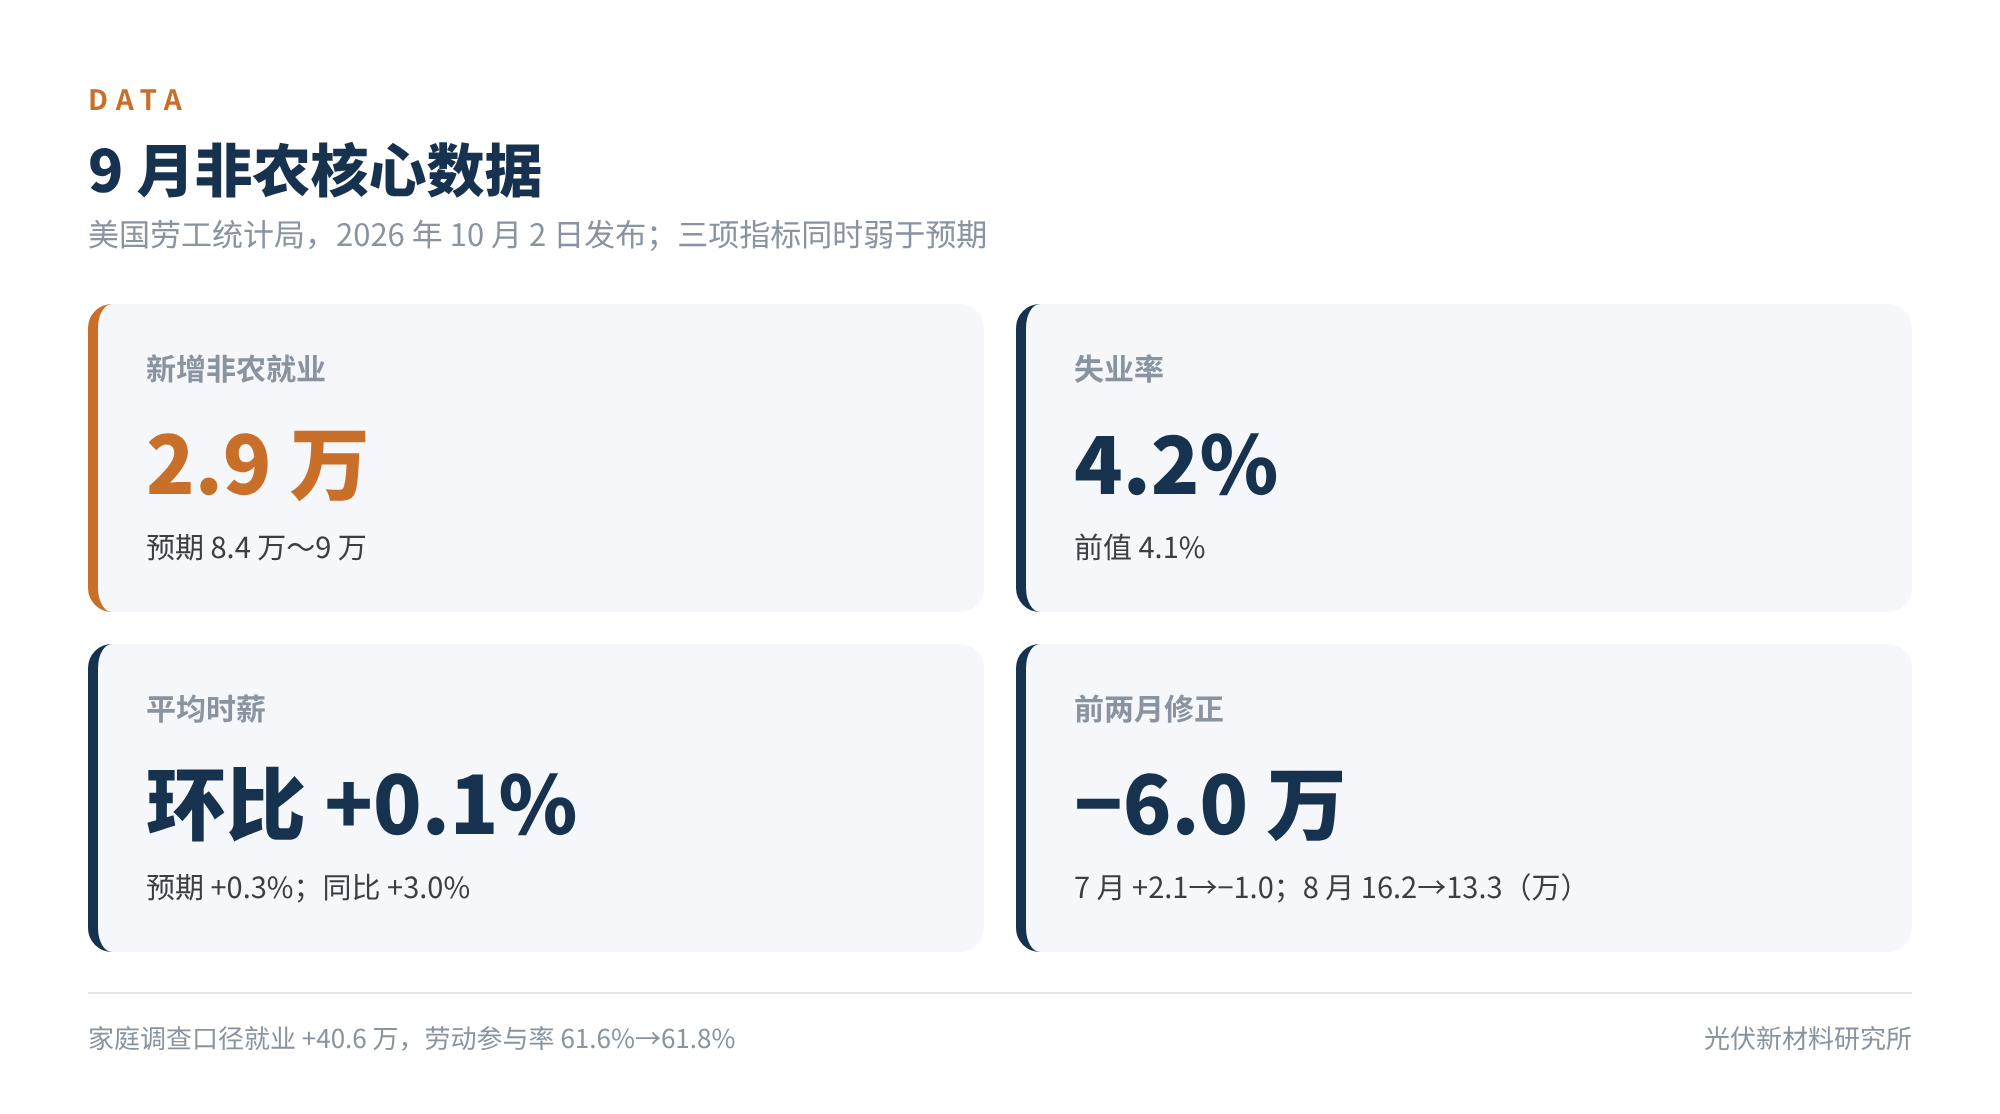
图1 9 月非农核心数据
新增就业、失业率、薪资增速三项全部弱于预期:
- 新增非农就业 2.9 万人。道琼斯调查的共识预期是 8.4 万,彭博调查约 9 万,实际值低于彭博调查中所有经济学家的预测。
- 失业率 4.2%。较前值 4.1% 上升 0.1 个百分点。
- 平均时薪环比 +0.1%。预期 +0.3%;同比 +3.0%(预期 +3.1%)。
- 前两个月合计下修 6 万。7 月由增加 2.1 万改为减少 1.0 万,8 月由 16.2 万下修至 13.3 万。
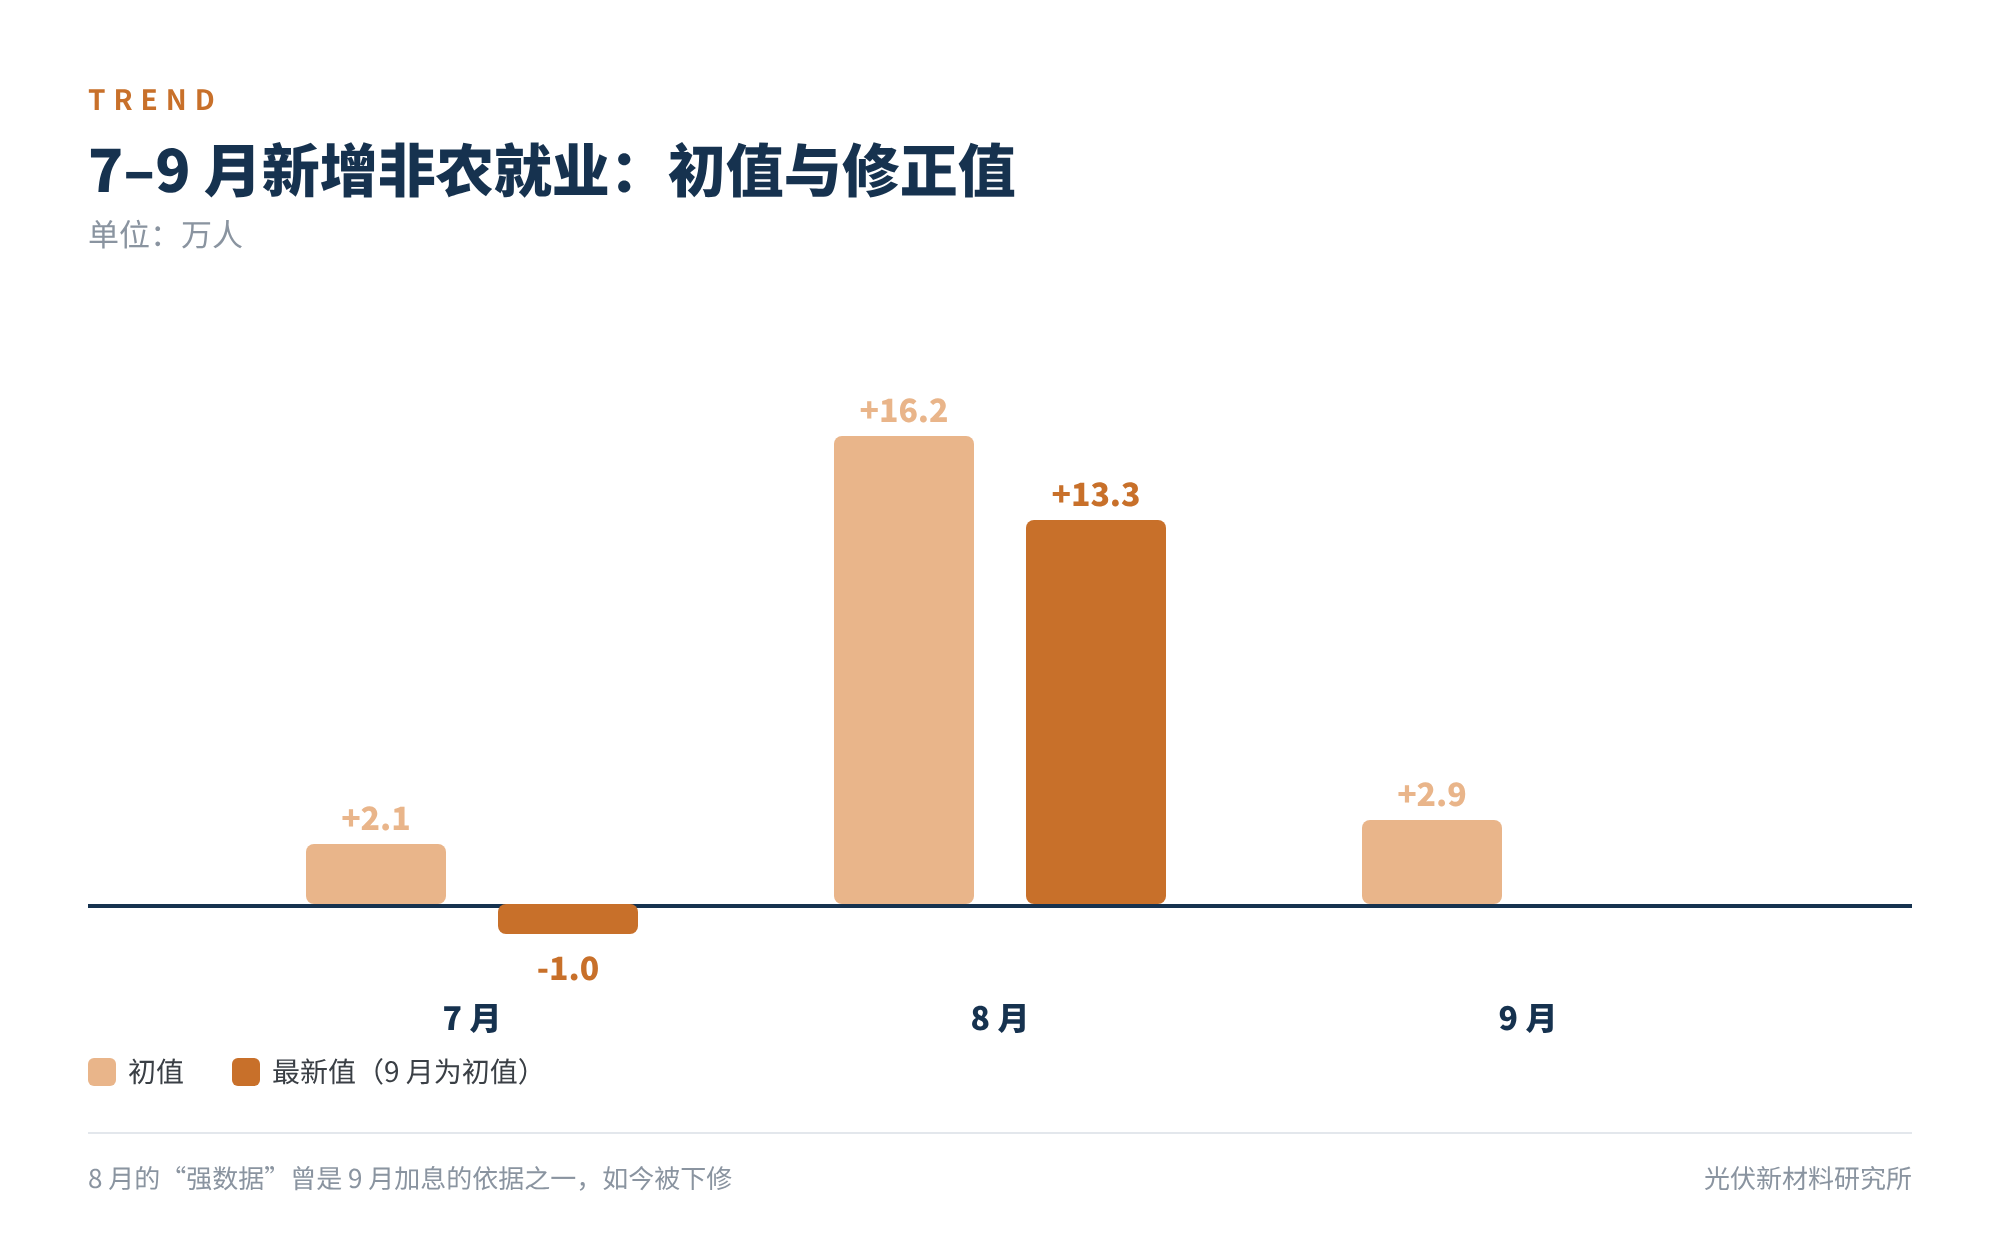
图2 7–9 月新增非农就业:初值与修正值(万人)
8 月那份 16.2 万的“强数据”曾是 9 月加息的重要依据之一,如今被下修,9 月又只有 2.9 万,就业增长的趋势比一个月前看到的要弱。
不过有两点需要平衡看待。其一,家庭调查并不差:劳动参与率从 61.6% 回升到 61.8%,家庭调查口径就业增加约 40.6 万人,失业率上升有一部分是因为更多人回到劳动力市场找工作。其二,BLS 自己的表述是就业和失业率“变化不大”,失业率自 3 月以来一直在 4.1%~4.3% 之间。所以更准确的说法是:就业增长明显放缓,但还没有出现裁员潮。
02结构:建筑和制造还在加人
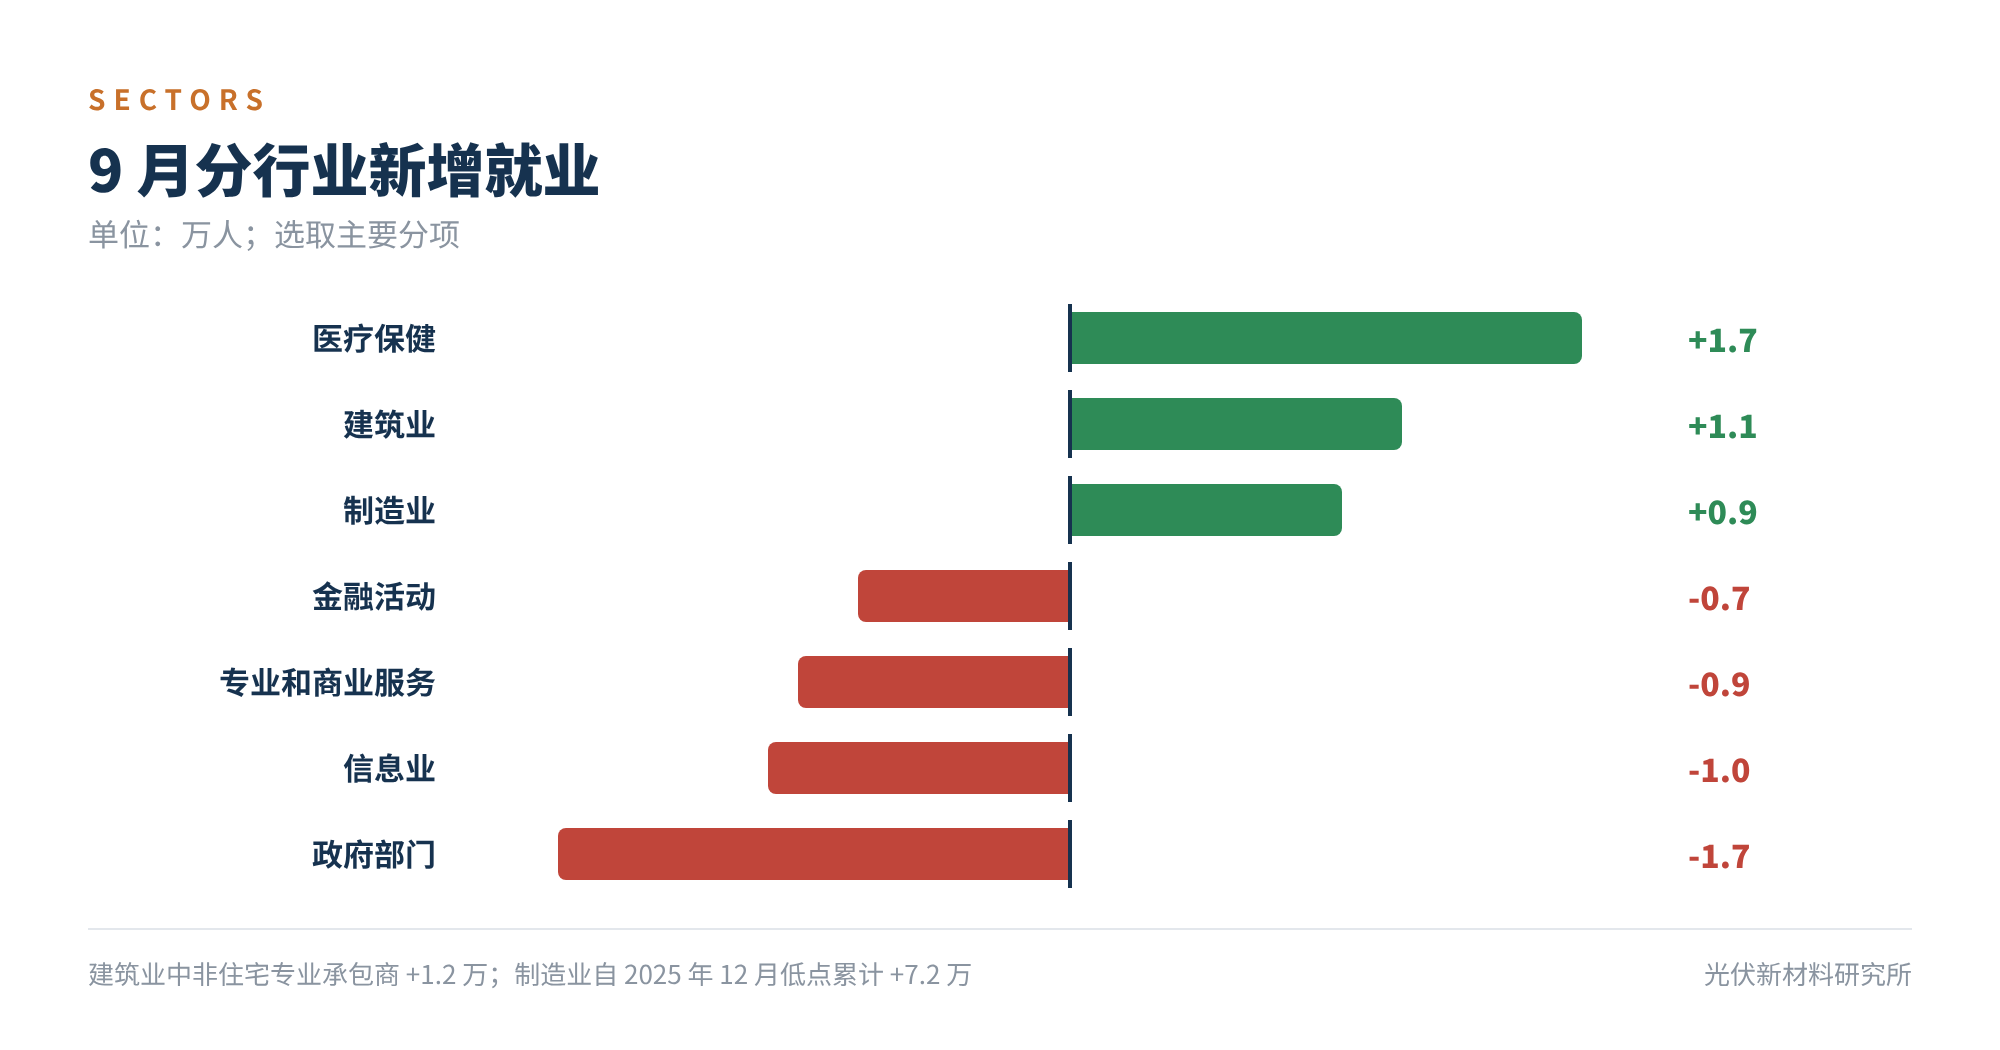
图3 9 月分行业新增就业(万人)
分行业看,拖累主要来自政府部门(−1.7 万)、信息业(−1.0 万)、专业和商业服务(−0.9 万)和金融活动(−0.7 万)。医疗保健仍是最大贡献项,但 +1.7 万的增幅只有过去 12 个月月均水平(+3.3 万)的一半。
和能源、制造业关系更近的两个行业反而是亮点:建筑业 +1.1 万,其中非住宅专业承包商 +1.2 万;制造业 +0.9 万,自 2025 年 12 月的低点以来累计回升 7.2 万。实体投资相关的用工需求并没有随总量一起掉下来。
03市场:10 月加息一度基本被排除
理解这次市场反应,要先看背景。今年美国通胀在能源价格冲击下居高不下,美联储 9 月 16 日加息 25 个基点至 3.75%~4.00%,这是 2023 年以来的首次加息,并暗示年内可能再加一次。10 月 1 日,10 年期美债收益率盘中一度升至 5.34%,为 2002 年以来最高。
非农公布后:
- 加息预期:据 CNBC 报道,交易员认为 10 月加息的可能性已经极低;预测平台 Kalshi 上 10 月加息概率约 18%,一周前接近 70%。但 CME FedWatch 显示 12 月加息的概率仍在 75% 以上。
- 美债:2~7 年期收益率盘中下跌至少 10 个基点,10 年期一度下探至 5.18% 附近,随后跌幅收窄。
- 美股:道指涨约 0.49%,收于 51177.44 点;纳指涨 1.19%,收于 27190.86 点,盘中创新高。
- 贵金属:现货黄金涨超 1%,至约 4224 美元/盎司;现货白银涨约 1.2%,至约 61.7 美元/盎司。
也就是说,市场交易的是“10 月按兵不动”,并不是“加息周期结束”。这一点对后面的判断很重要。
04传导:非农通过四条路径影响光伏
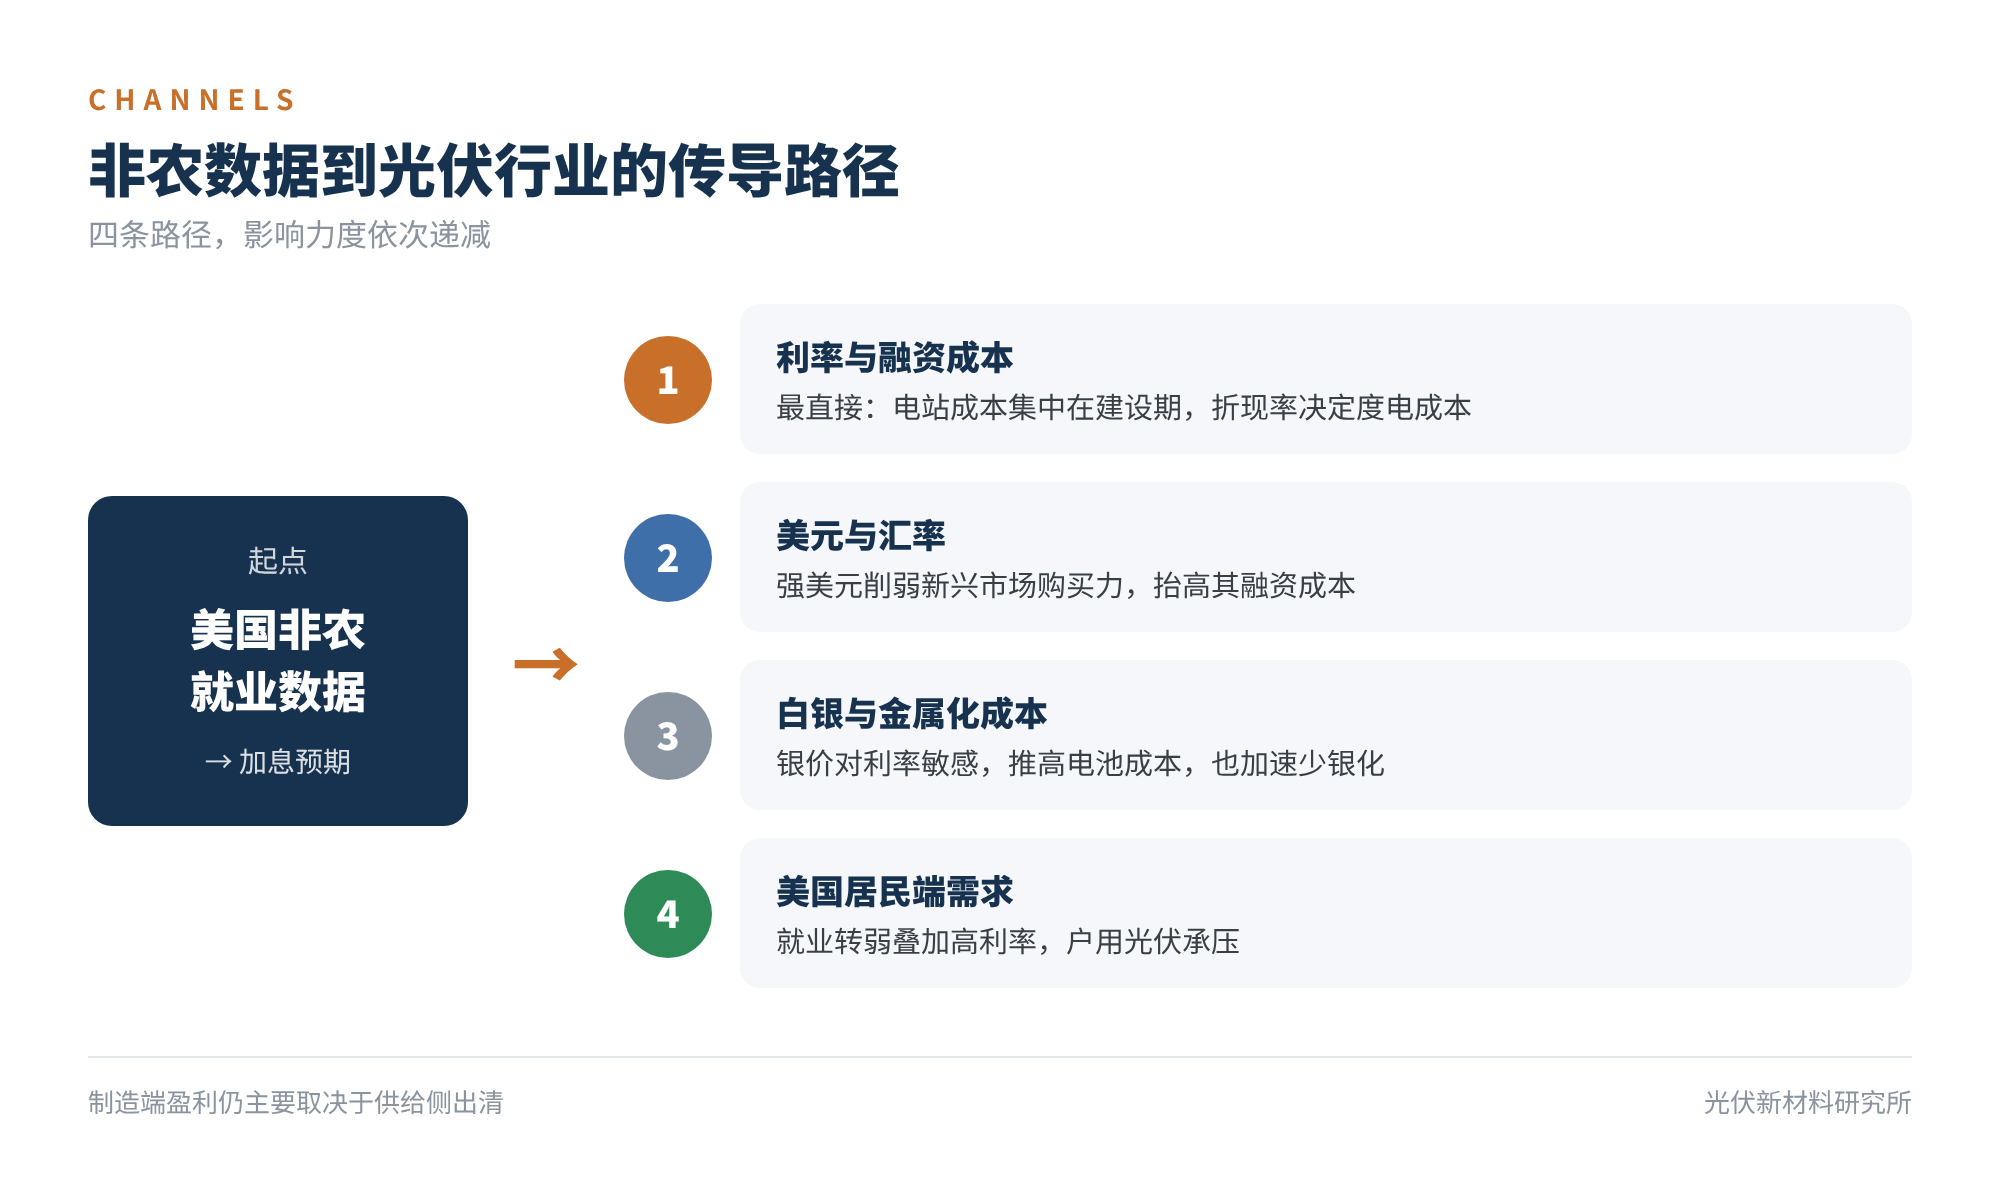
图4 非农数据到光伏行业的传导路径
路径一:利率与融资成本(最直接)
光伏电站的成本几乎全部发生在建设期,后续 25 年以上靠电费回收,融资成本对度电成本(LCOE)的影响远大于燃料型电源。我们做了一个简化测算:在运营期 25 年、其他条件不变的假设下,项目折现率每上升 1 个百分点,度电成本大约抬升 8%~9%。
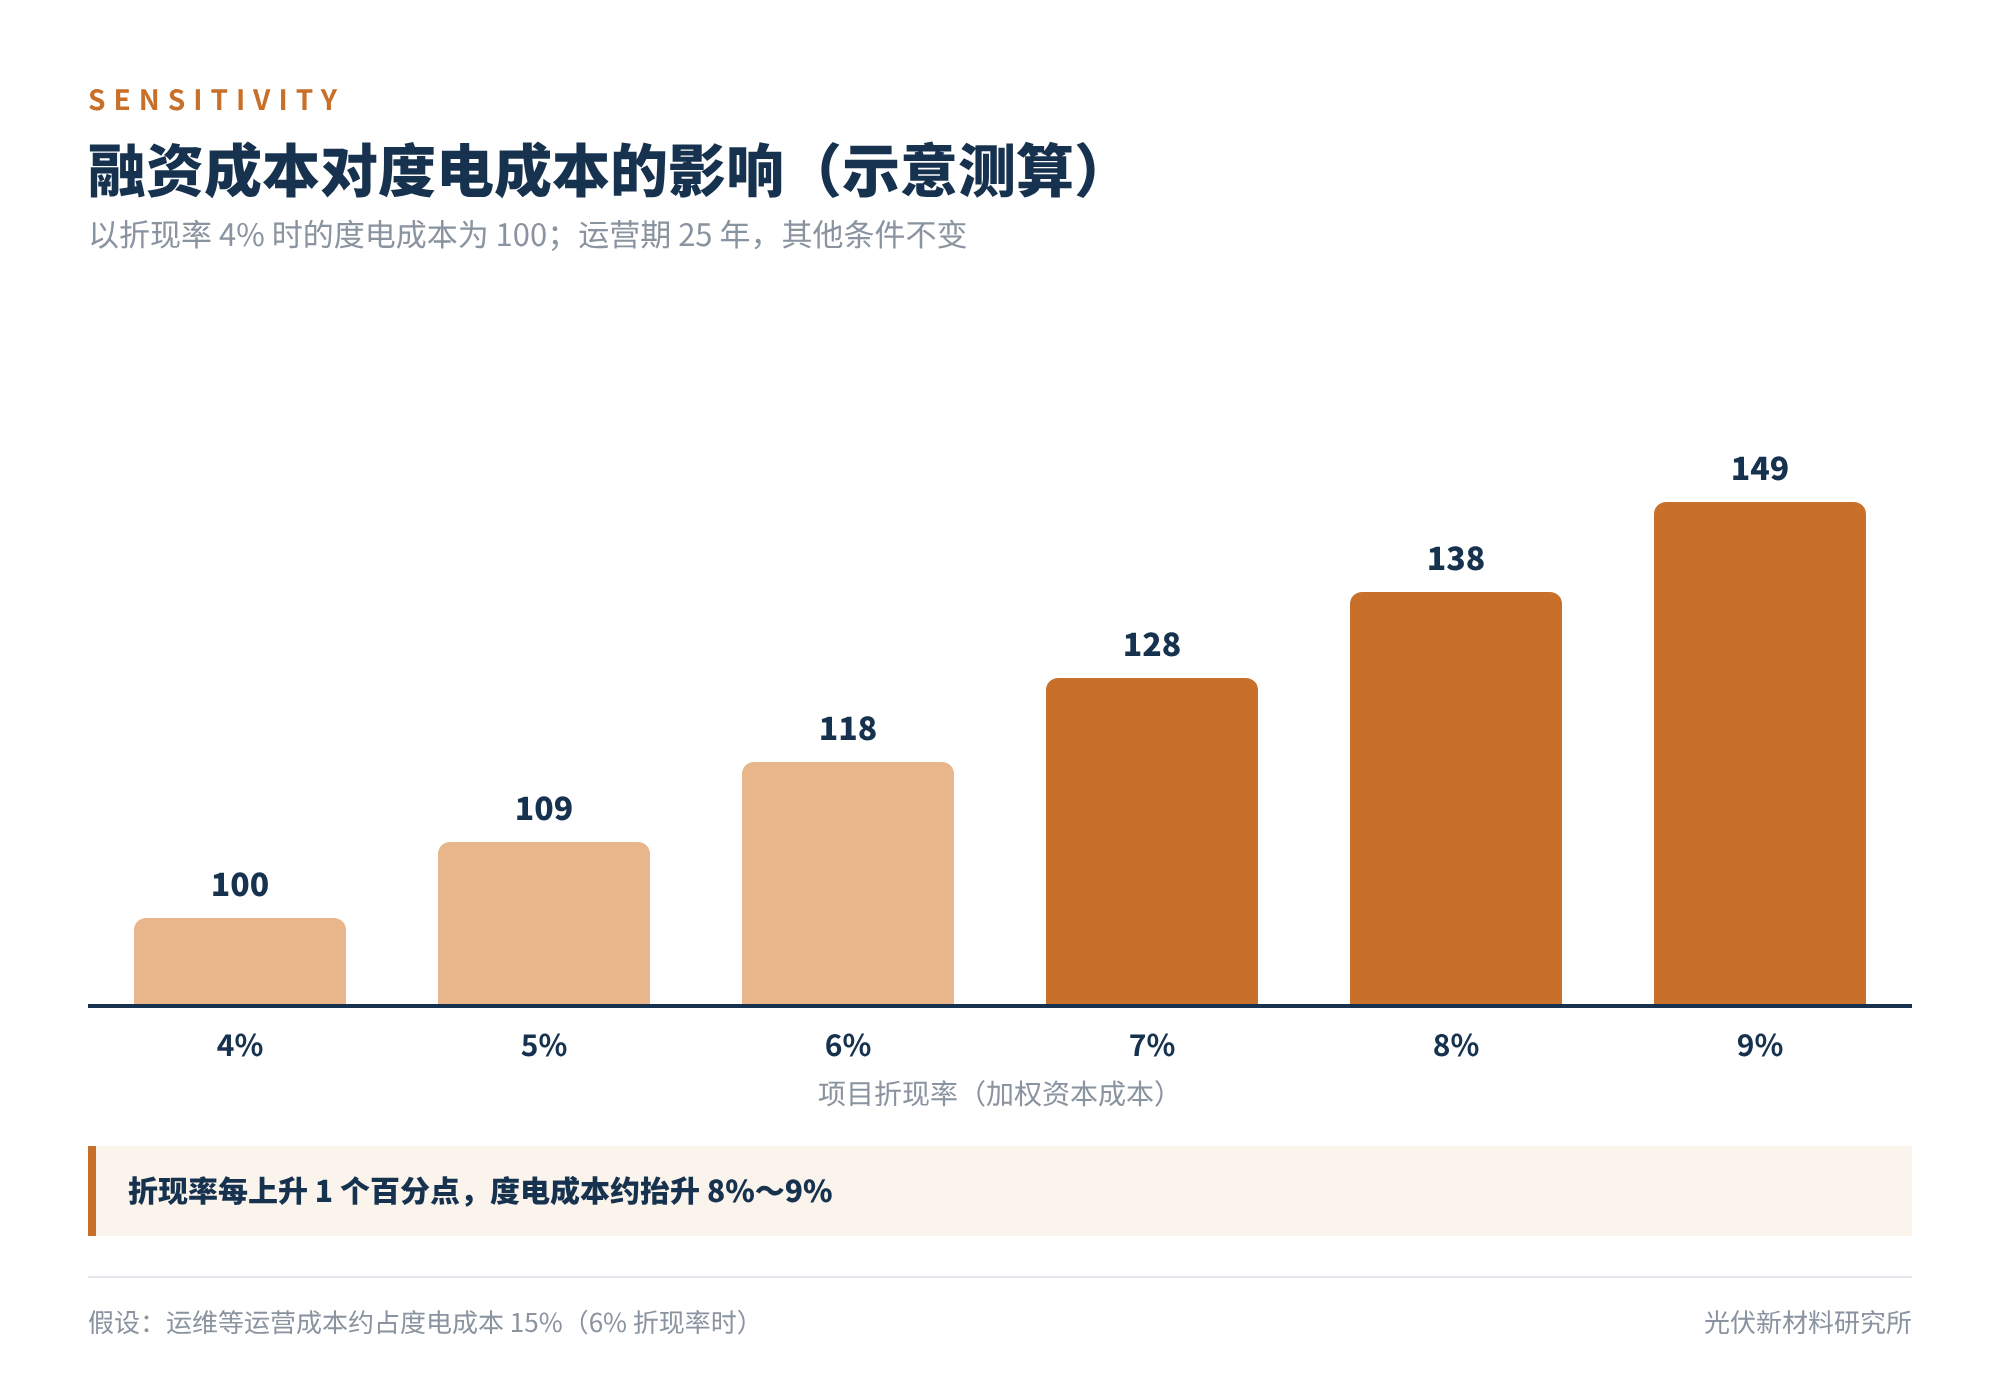
图5 融资成本对度电成本的影响(示意测算)
所以加息预期降温、长端利率回落,对下游电站投资是边际利好。但需要清醒的是,10 年期美债收益率即使回落后仍在 5.1%~5.2% 左右,处于二十多年来的高位区间,海外项目的融资环境只是没有继续恶化。
路径二:美元与汇率
此前美元指数在美债收益率带动下持续刷新年内高点。强美元对出口企业的报表是汇兑收益,但对中东、拉美、南亚、非洲这些以美元计价进口组件的新兴市场,意味着购买力下降和融资变贵。如果加息预期继续降温、美元回落,新兴市场需求的压力会缓解,而这些市场正是近两年中国组件出口的重要增量来源。
路径三:白银与金属化成本
白银兼具金融属性和工业属性,利率预期转鸽时,银价的弹性通常大于黄金。非农公布后白银随黄金上涨,对电池环节是成本端的扰动。不过行业对银价的敏感度正在下降:世界白银协会预计 2026 年光伏用银同比下降约 19%,银包铜、铜浆、电镀铜等少银和无银方案正在放量。银价每一次上冲,都在强化这个方向。
路径四:美国居民端需求
就业转弱直接影响美国户用光伏。SEIA 与 Wood Mackenzie 9 月发布的三季度报告显示,美国二季度新增装机 11.4 GWdc,同比增长 45%,其中地面电站 9.6 GW、同比增长 61%;户用仅 995 MW,同比下降 12%,为五年来最低单季水平,预计 2026 年全年收缩 23%。安装商反映签单周期拉长,房主普遍提到个人财务状况和经济不确定性。就业放缓叠加高利率,户用短期难有起色。地面电站则有此前锁定的 216~240 GW 安全港项目支撑,受单月就业数据影响较小。
05点评:三个判断
- 第一,方向改善,水平未变。一份弱非农只是把 10 月的加息推后,12 月加息仍是市场的主流预期。对光伏项目融资而言,利率从“可能更高”变成“暂时不会更高”,这是好事,但离降息周期带来的需求扩张还很远。把这次数据解读为“流动性拐点”为时过早。
- 第二,对国内制造端,供给侧仍是主线。硅业分会的信息显示,10 月起多晶硅行业开工负荷预计降至约 35%,组件主流报价在 0.69~0.71 元/W 一线,4 月 1 日起光伏产品出口退税已经取消。这些因素对企业盈利的影响,量级上远大于一次非农数据。宏观数据决定的是海外需求的水位,行业自身的出清进度决定的是谁能活到水位上涨。
- 第三,高利率时代,可靠性的价值在上升。这是我们作为技术团队更想强调的一点。融资成本越高,投资方对发电量确定性的要求就越严:首年衰减、长期衰减率、PID 和热循环表现、质保的可兑现性,都会被折算进融资条件。同样一块组件,在 4% 的利率下拼的是初始价格,在 7% 的利率下拼的是 25 年里每一年的发电量有多可信。能拿出扎实可靠性数据和认证记录的产品,在这样的环境里议价能力更强。
06两周后再看:通胀偏热,12 月加息仍是主流
原文发出后,几项关键数据陆续落地(截至 10 月 21 日):
- 10 月 7 日,美联储 9 月会议纪要:9 月加息为全票通过,多数与会者认为年内至少还需要再加息 25 个基点。不过会后数据转弱,纽约联储主席威廉姆斯表示“没有紧迫性”,可以等待更多信息。
- 10 月 14 日,美国 9 月 CPI:同比 3.7%(前值 3.4%,预期 3.6%),环比 0.6%;能源同比上涨 20.4%,汽油环比上涨 9.1%,贡献了一半以上的月度涨幅。通胀并没有和就业同步降温。数据公布后,10 月加息概率一度升至约 40%。
- 截至 10 月 21 日:随着 11 月 3 日中期选举临近,市场普遍认为 10 月加息的可能性不大,各类定价显示 10 月 28 日加息概率回落到 12%~20%;12 月加息仍被视为大概率事件。10 年期美债收益率在 5.1% 左右,比 10 月初的高点回落约 25 个基点。
这印证了前面的判断:弱非农只是推后了加息的时间点,通胀没降下来,利率就很难真正下行。对光伏海外项目来说,高融资成本还会持续一段时间。
07接下来关注什么
| 时间 | 事件 | 看点 |
|---|---|---|
| 10 月 28 日 | 美联储议息决议 | 按兵不动的同时如何表述 12 月 |
| 11 月 3 日 | 美国中期选举 | 政策预期与市场风险偏好 |
| 11 月 6 日 | 美国 10 月非农 | 就业放缓是趋势还是单月波动 |
| 12 月 9 日 | 美联储议息决议 | 年内第二次加息是否落地 |
08写在最后
对光伏而言,利率能不能真正下行,要看通胀和就业是否同时降温。9 月的情况恰恰是就业走弱而通胀不降,美联储的处境更难,长端利率也就下不来。
弱非农让光伏“少踩一脚刹车”,但高利率还没走。宏观决定需求的水位,供给侧出清决定谁能活下来,而在高利率环境里,扎实的可靠性数据就是议价能力。
你所在的企业在海外项目上感受到融资环境的变化了吗?欢迎与我们交流。
参考资料
- U.S. Bureau of Labor Statistics. The Employment Situation — September 2026, 2026-10-02:bls.gov
- U.S. Bureau of Labor Statistics. Consumer Price Index — September 2026, 2026-10-14:bls.gov
- CBS News: September CPI report shows inflation accelerated to 3.7% as energy costs soared:cbsnews.com
- Yahoo Finance: The Fed was unanimous about raising rates in September. Economic signals have since changed:yahoo.com
- CNBC、嘉信理财、新华社、财联社、新浪财经、Trading Economics 关于 9 月非农及市场反应的报道,2026-10-02/03
- SEIA / Wood Mackenzie. US Solar Market Insight Q3 2026(据 Mercom 报道):mercomindia.com
- pv magazine: Silver demand from PV industry expected to drop 19% this year, 2026-04:pv-magazine-usa.com
- 中国有色金属工业协会硅业分会:多晶硅市场周评,2026 年 9–10 月
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理