
别再说家电企业做光伏是“门外汉”了
导读
TCL、格力、创维、康佳、海尔……“家电系”这几年扎堆做光伏,常被调侃是“门外汉跨界”。但把两个行业拆开看,它们在能效监管、制造属性、渠道服务、智能化这几件事上,其实是同一套逻辑。2026 年 6 月发布的强制性国标 GB 47834—2026,又把这层关系摆到了台面上。
家电和光伏的相关性,远比“都带电”要深:两者都是把上游部件装配成终端产品的制造业,都要面对能效分级 + 最低准入的强制监管,都靠渠道和售后把产品送进千家万户,也都在往智能化、系统化的方向走。
尤其是 GB 47834—2026《晶体硅光伏组件和逆变器能效限定值及能效等级》:2026 年 6 月 27 日发布,2027 年 1 月 1 日起强制实施。它让光伏终端产品正式进入了和家电一样的“能效分级 + 最低准入”时代。
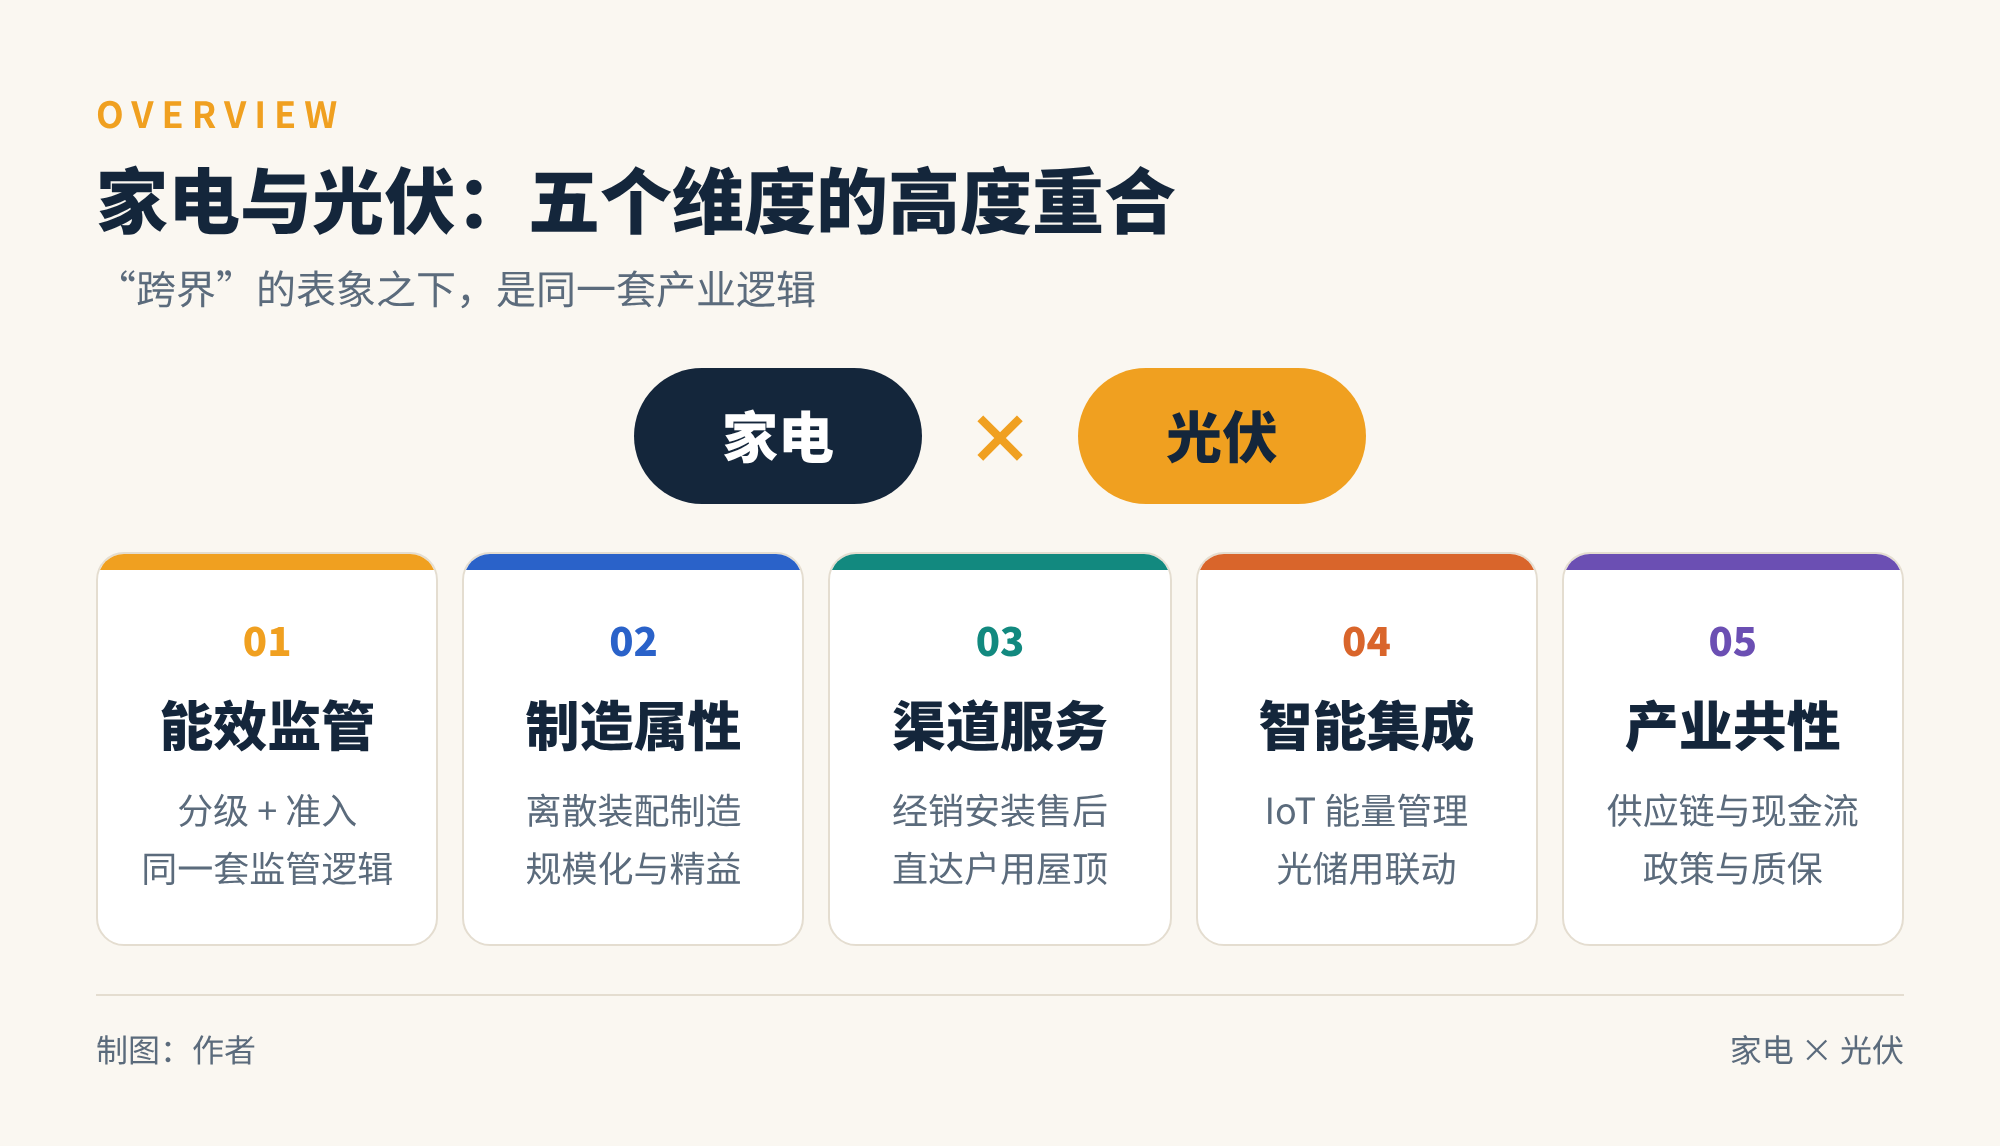
图1 家电与光伏在五个维度上的重合
下面一条一条说。
01能效分级 + 强制准入:最直接的共同点
买过空调、冰箱的人,对那张能效标识都不陌生。
中国家电行业长期实行强制性能效标识制度:以电冰箱(GB 12021.2)、房间空调器等品类为代表,产品按能效划分等级,1 级最高效,最末一级对应能效限定值。达不到限定值的产品不能生产和销售。目的很明确:淘汰低效产能,引导消费,倒逼技术升级。
GB 47834—2026 把这套做法直接搬进了光伏。
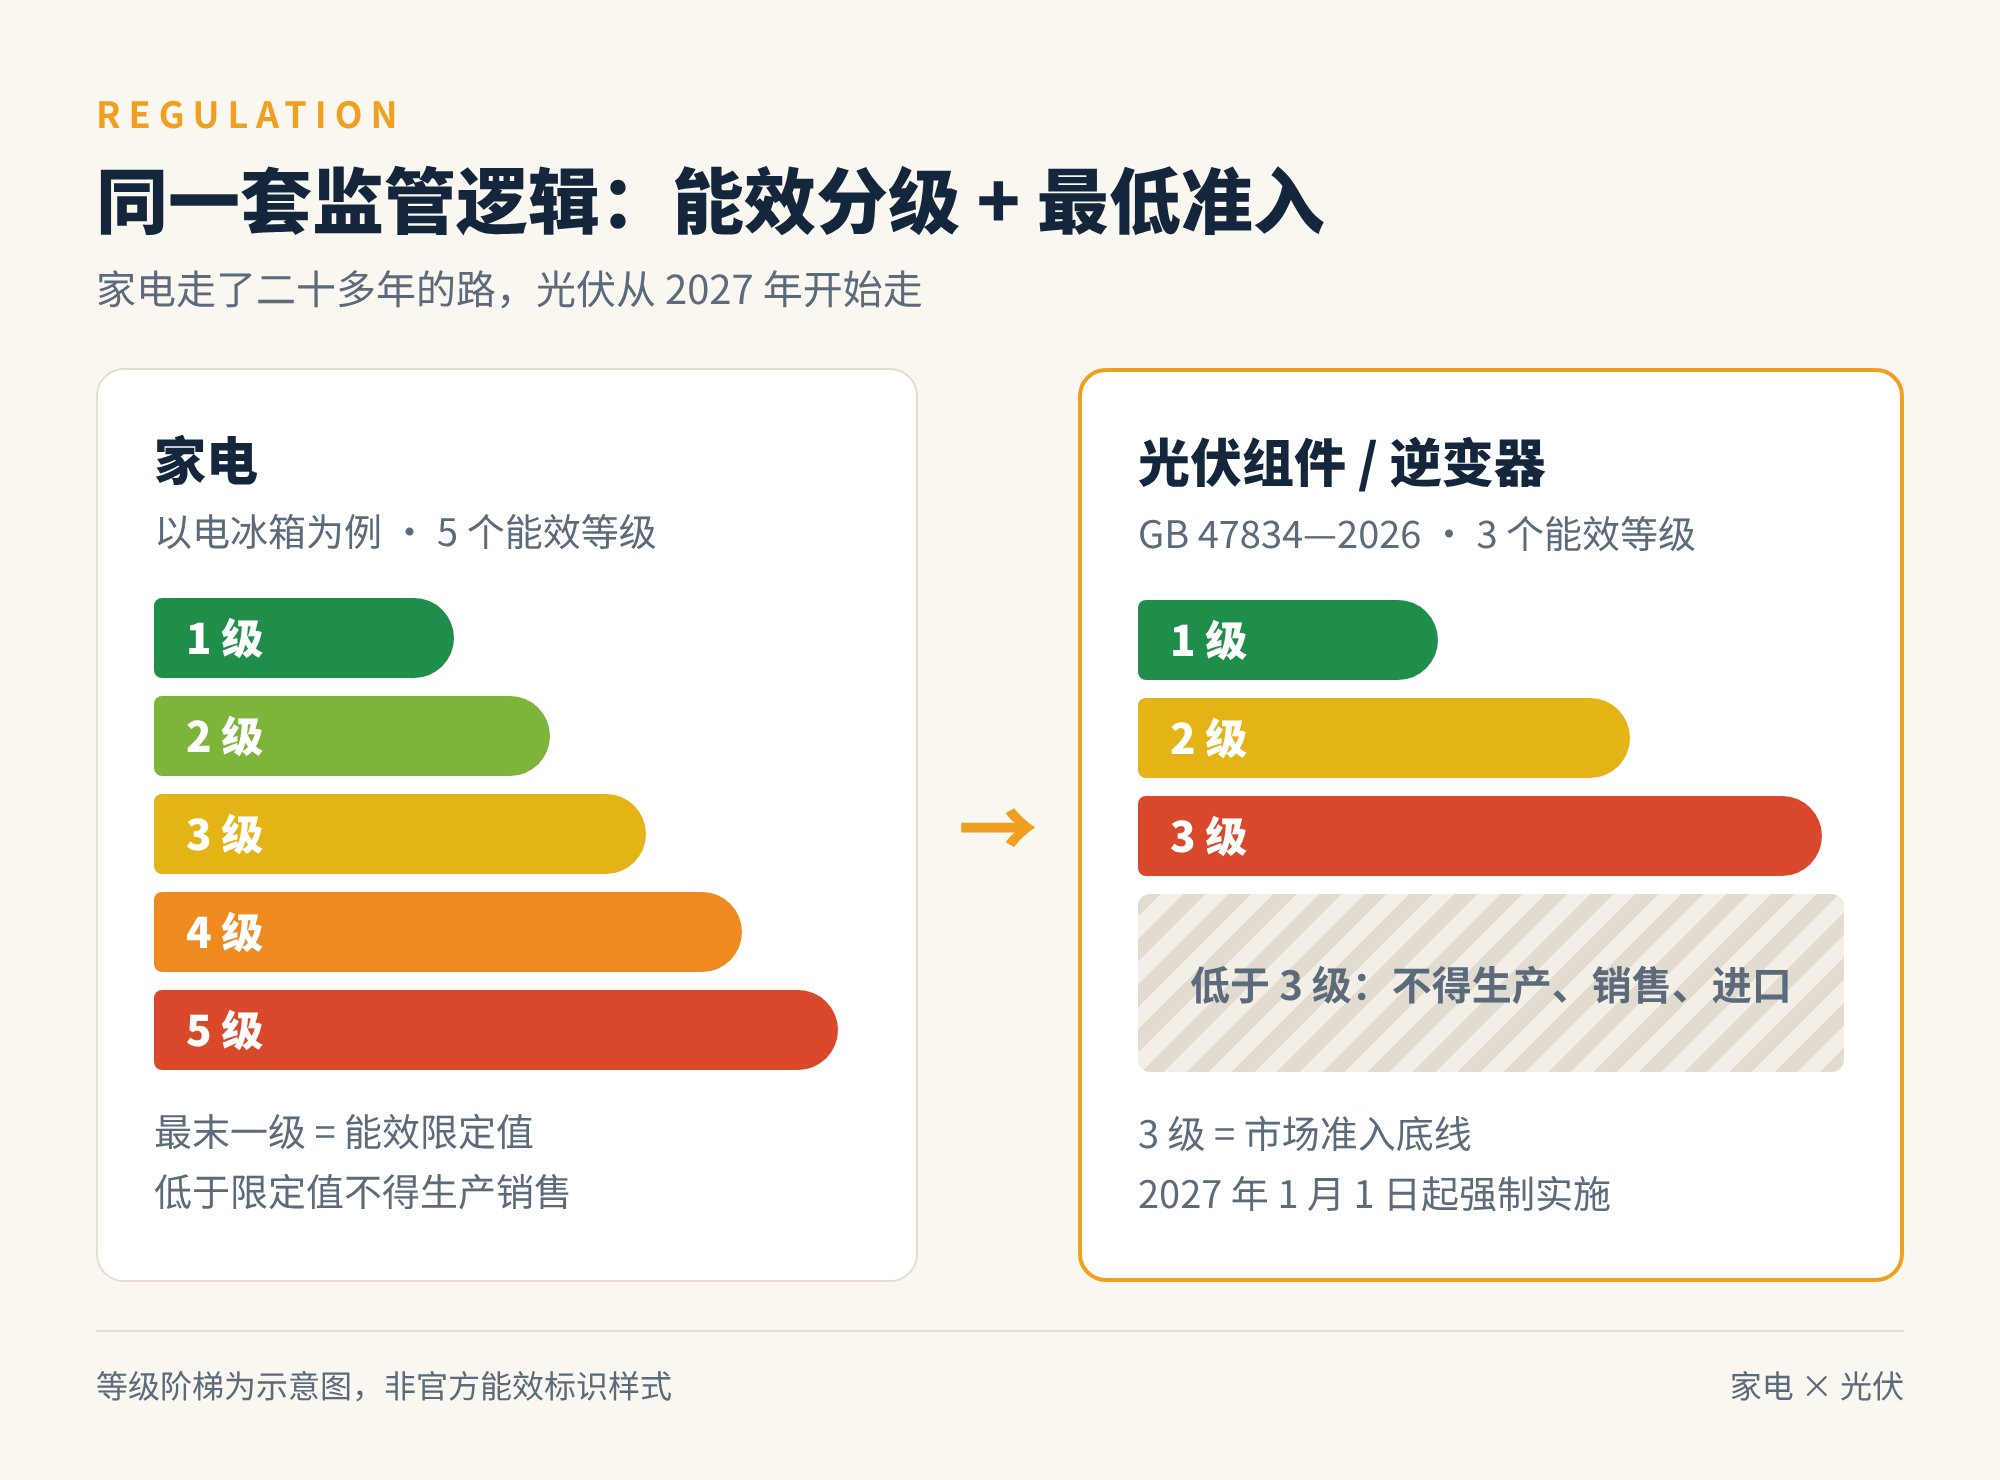
图2 家电与光伏的能效监管逻辑对比(示意)
组件分为 3 个能效等级,1 级最高,3 级是市场准入的底线,并且按技术路线分别设定门槛(STC 标准测试条件下):
| 技术路线 | 1 级 | 2 级 | 3 级(准入底线) | 双面率要求 |
|---|---|---|---|---|
| TOPCon | ≥24.0% | ≥23.7% | ≥23.2% | ≥75% |
| HJT | ≥23.8% | ≥23.5% | ≥23.2% | ≥85% |
| BC(背接触) | ≥24.2% | ≥23.9% | ≥23.5% | ≥70% |
除了效率和双面率,标准还有几项要求值得注意:
- 可靠性:耦合环境应力衰减率不高于 8.6%。也就是说,能效不只看出厂那一刻,还要看经受环境应力之后还剩多少。
- 功率:以 1134 mm × 2382 mm 的标准尺寸为例,3 级对应的最低功率档,TOPCon、HJT 约为 630 W,BC 约为 635 W。
- 逆变器:同样划分 3 个能效等级,按额定输出功率分档,考核加权平均总效率和最大转换效率。
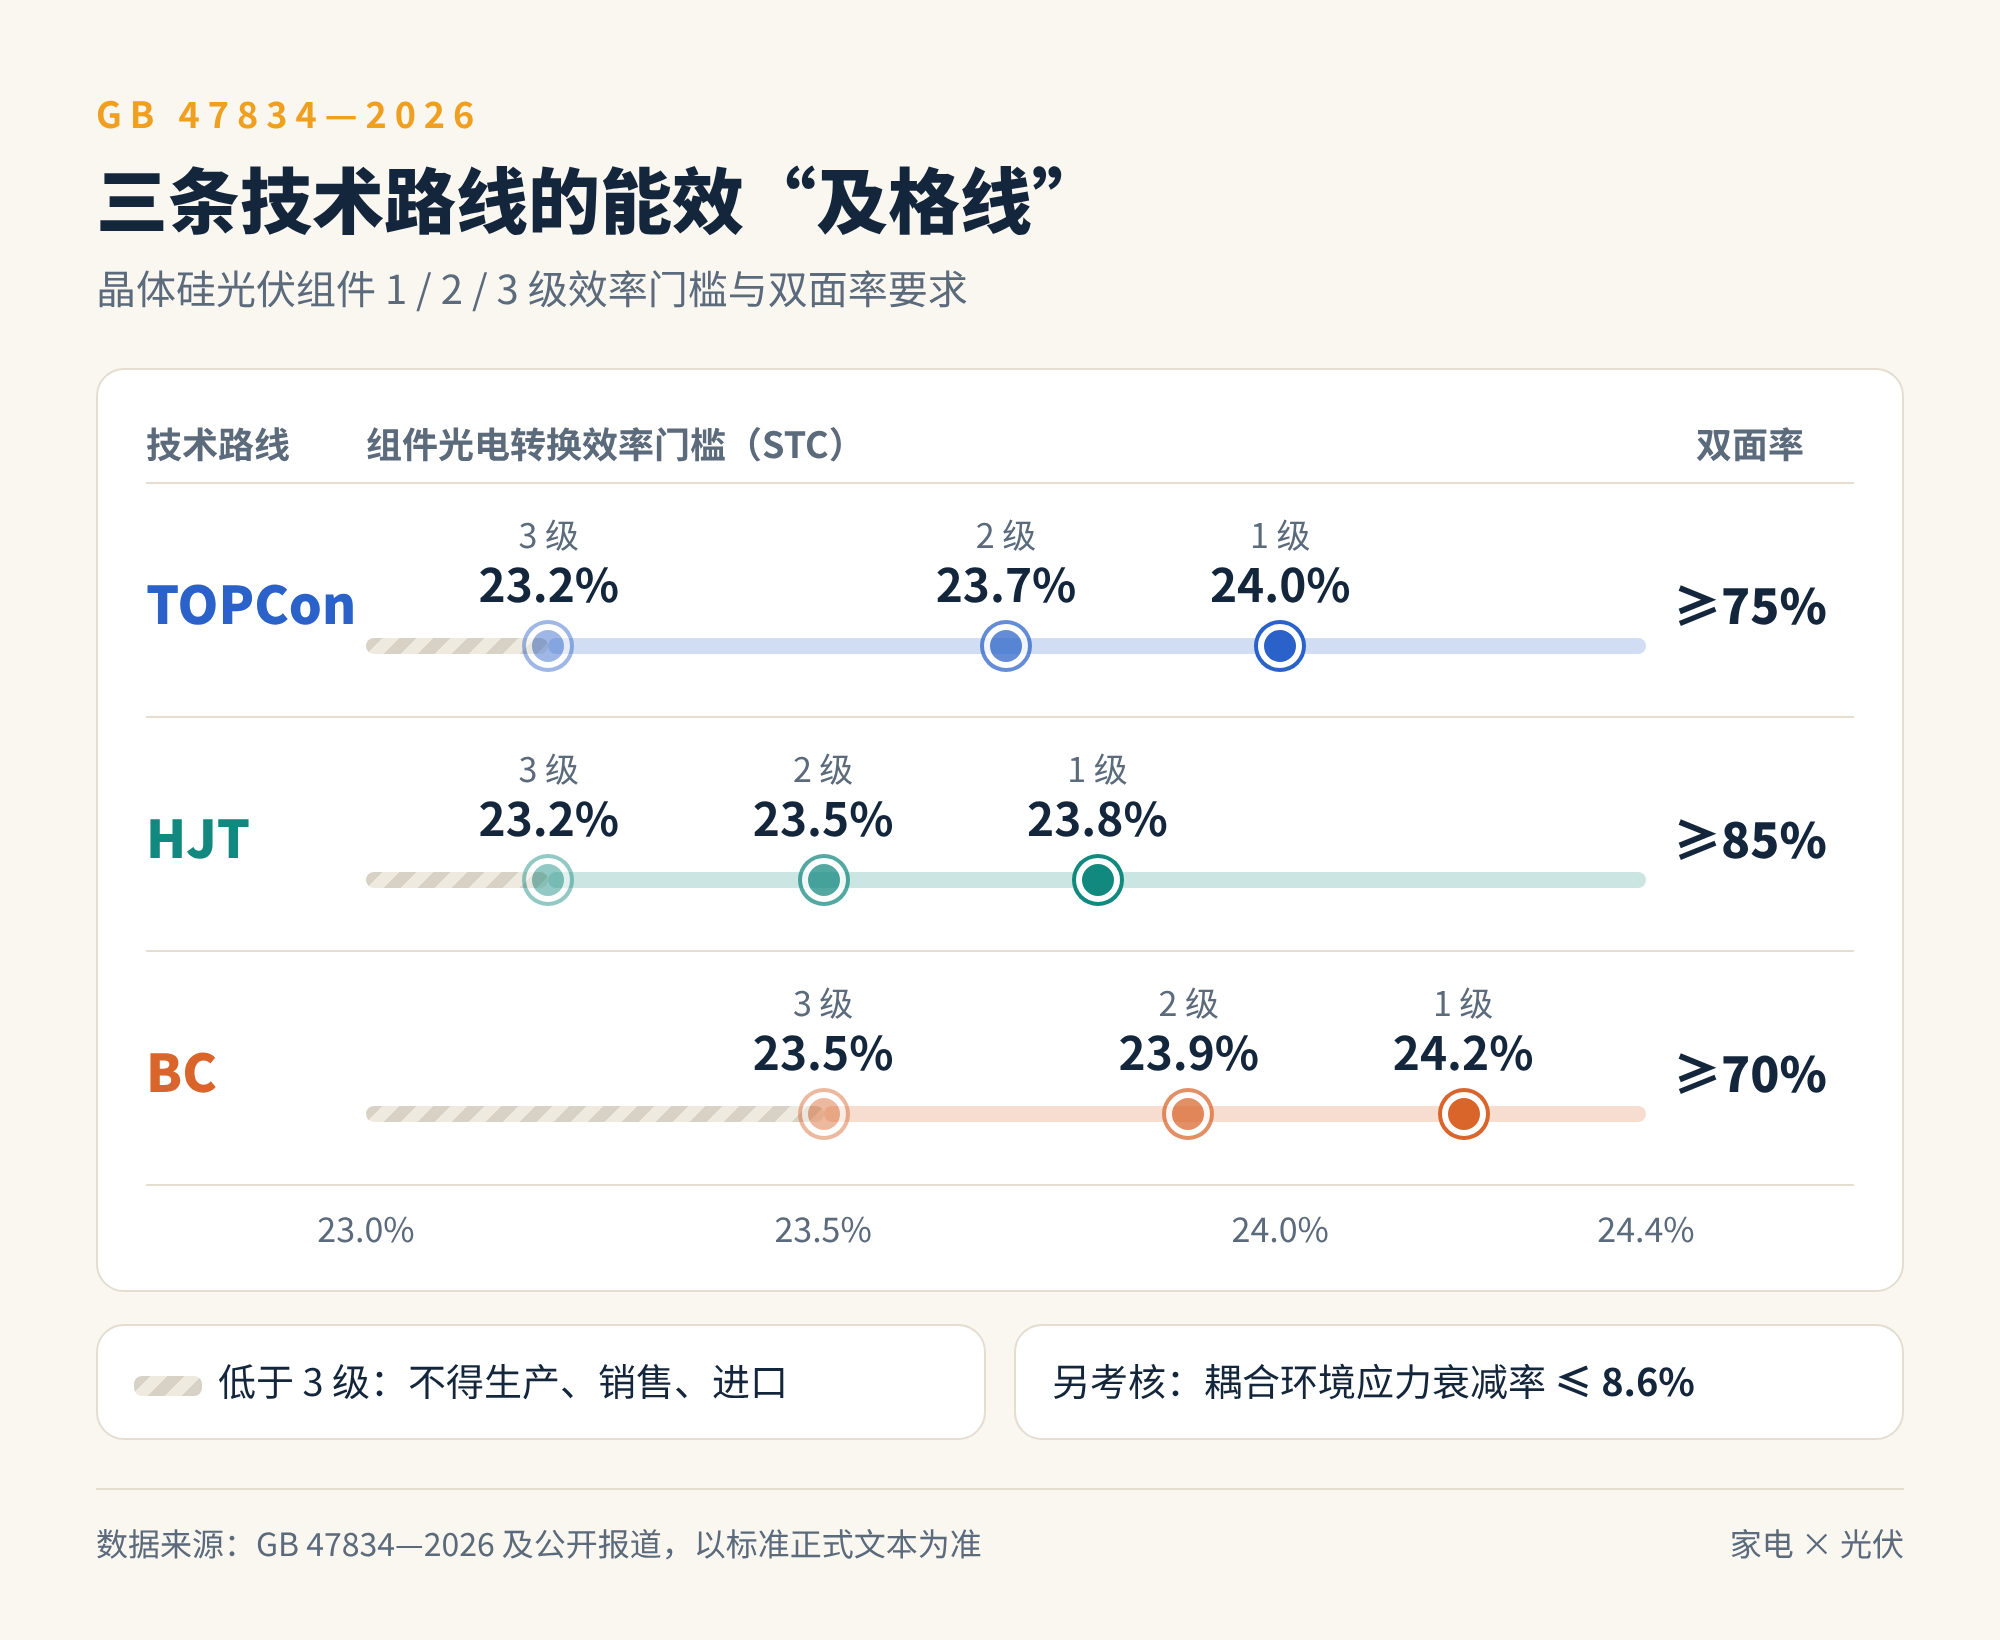
图3 GB 47834—2026 中三条技术路线的组件效率门槛
最关键的是后果:2027 年 1 月 1 日起,达不到 3 级的产品不得生产、销售和进口。这不是“招标时扣几分”,而是直接出局。
市场的反应比标准生效来得更早。2026 年 9 月,华电集团发布第二批光伏组件框架招标(预估规模约 5 GW),要求组件效率不低于 23.2%,交付期延伸到 2027 年的订单必须满足新国标 3 级要求。也就是说,央企采购已经提前按新国标“卡线”了。
对光伏行业来说,这是从“比谁效率高”变成“效率不够就不能卖”。而这恰恰是家电企业最熟悉的游戏规则:能效标准一轮轮加严、测试认证、标识备案、产品线随标准迭代,它们已经做了二十多年。
新标准势必加速行业洗牌,受益的是技术路线高效、品质管控扎实的企业。在这一点上,家电系的制造基因是加分项。
02同为离散装配制造:产线逻辑是相通的
抛开产品形态,光伏组件厂和家电总装厂干的是同一类事:
- 光伏组件:电池片 + 玻璃 + 胶膜 + 背板(或背面玻璃)+ 边框 + 接线盒,经过串焊、叠层、层压、装框、测试,变成一块组件。
- 家电:压缩机 / 电机 + 钣金件 + 电控 + 外壳,经过部件预装、总装、检测,变成一台整机。
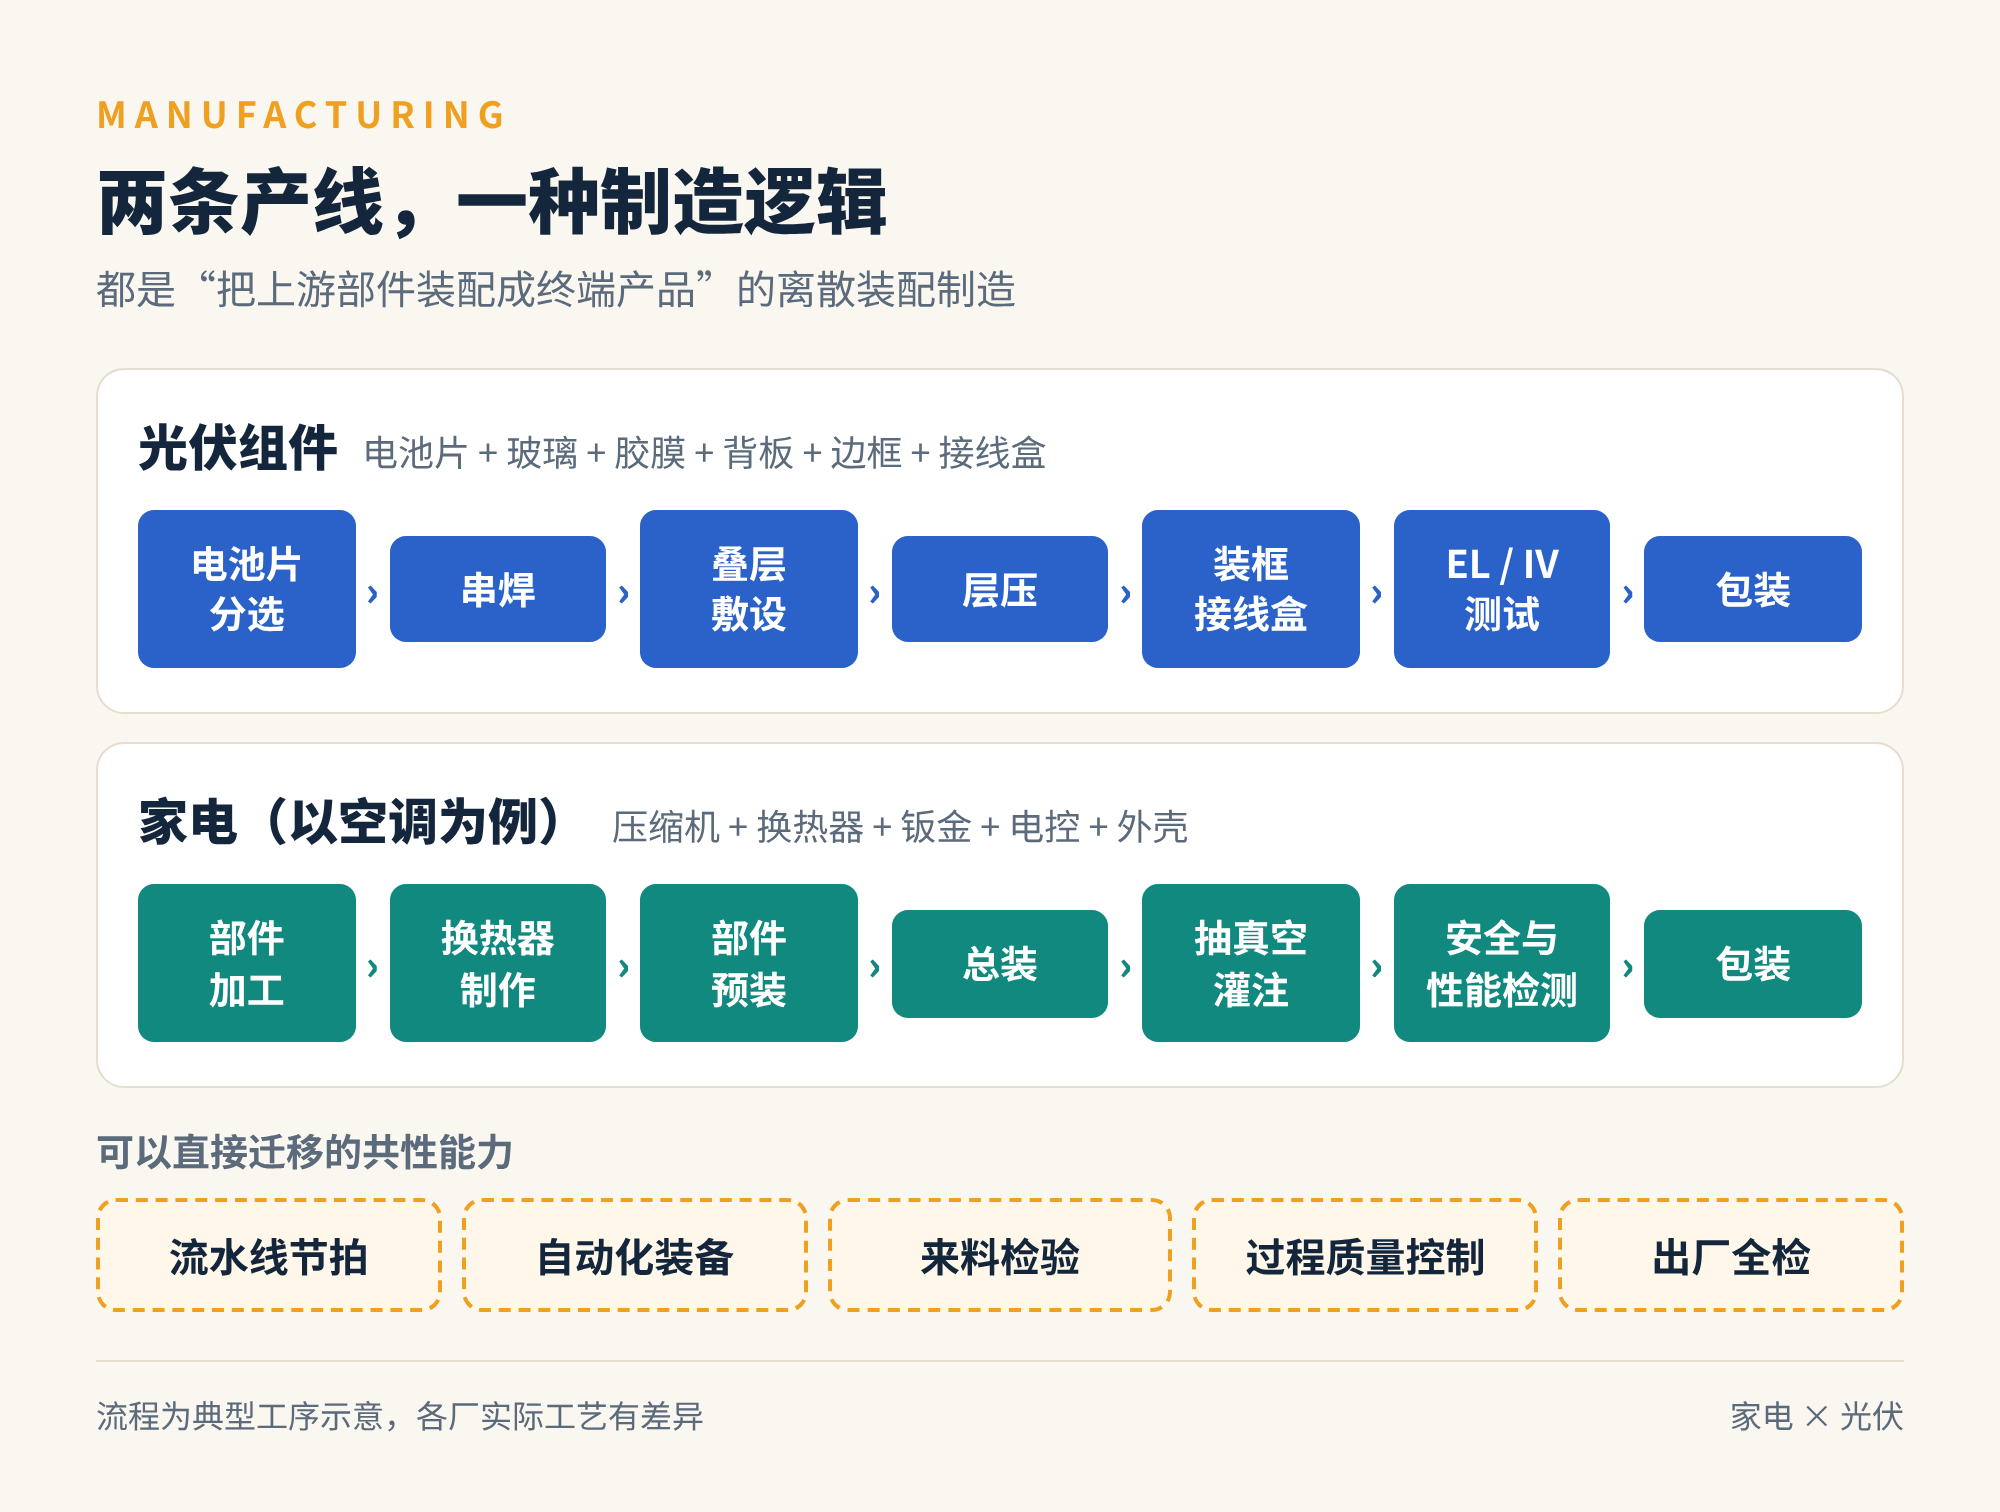
图4 光伏组件与家电的典型制造流程对比(示意)
两者都属于离散装配制造,拼的是同一组能力:精益生产、自动化、供应链协同、成本控制和规模效应。家电龙头在这些方面积累很深,迁移到组件制造并不需要从零开始。有的企业走得更远,比如 TCL 已经通过收购切入了硅片环节。
质量管理也是相通的。光伏新国标增加了环境应力后的衰减考核,本质上和家电的耐久性、寿命测试是一个思路:不只看出厂性能,还要看用了很多年以后的性能。
03渠道与服务网络:家电系最硬的一张牌
如果说制造是“能做”,渠道就是“能卖、能装、能修”。这是家电系进军光伏最突出的优势,尤其是在户用和分布式市场。
- 现成的网络:覆盖全国的经销商、安装队伍和售后体系,天然适合屋顶光伏。卖光伏和卖空调、热水器,流程很相似:上门勘测、销售、安装、售后。
- 相近的产品定位:户用光伏可以被定义为“家庭能源设备”,和家电打包成光伏 + 储能 + 家电的一体化方案。
- 品牌信任的迁移:一套要在屋顶上放二十多年的设备,老百姓更愿意相信自己用了多年的家电品牌,这直接降低了销售门槛。
传统光伏制造企业更擅长集中式电站和大客户;家电系的打法则更靠近负荷侧:用户在哪里、怎么用电、怎么把服务做细,这是它们的主场。
04智能化与系统集成:终点是同一个家庭能源系统
两个行业都在往“智能 + 绿色”走:
- 智能家电:联网(IoT)、App 控制、节能模式。
- 智能光伏:发电监控、远程运维、与电网和储能互动。
再往前走,两条线会汇到一起:家庭能源管理系统(HEMS)、车辆向家庭供电(V2H)、光伏直驱家电……发电的和用电的,最终由同一套系统来调度。
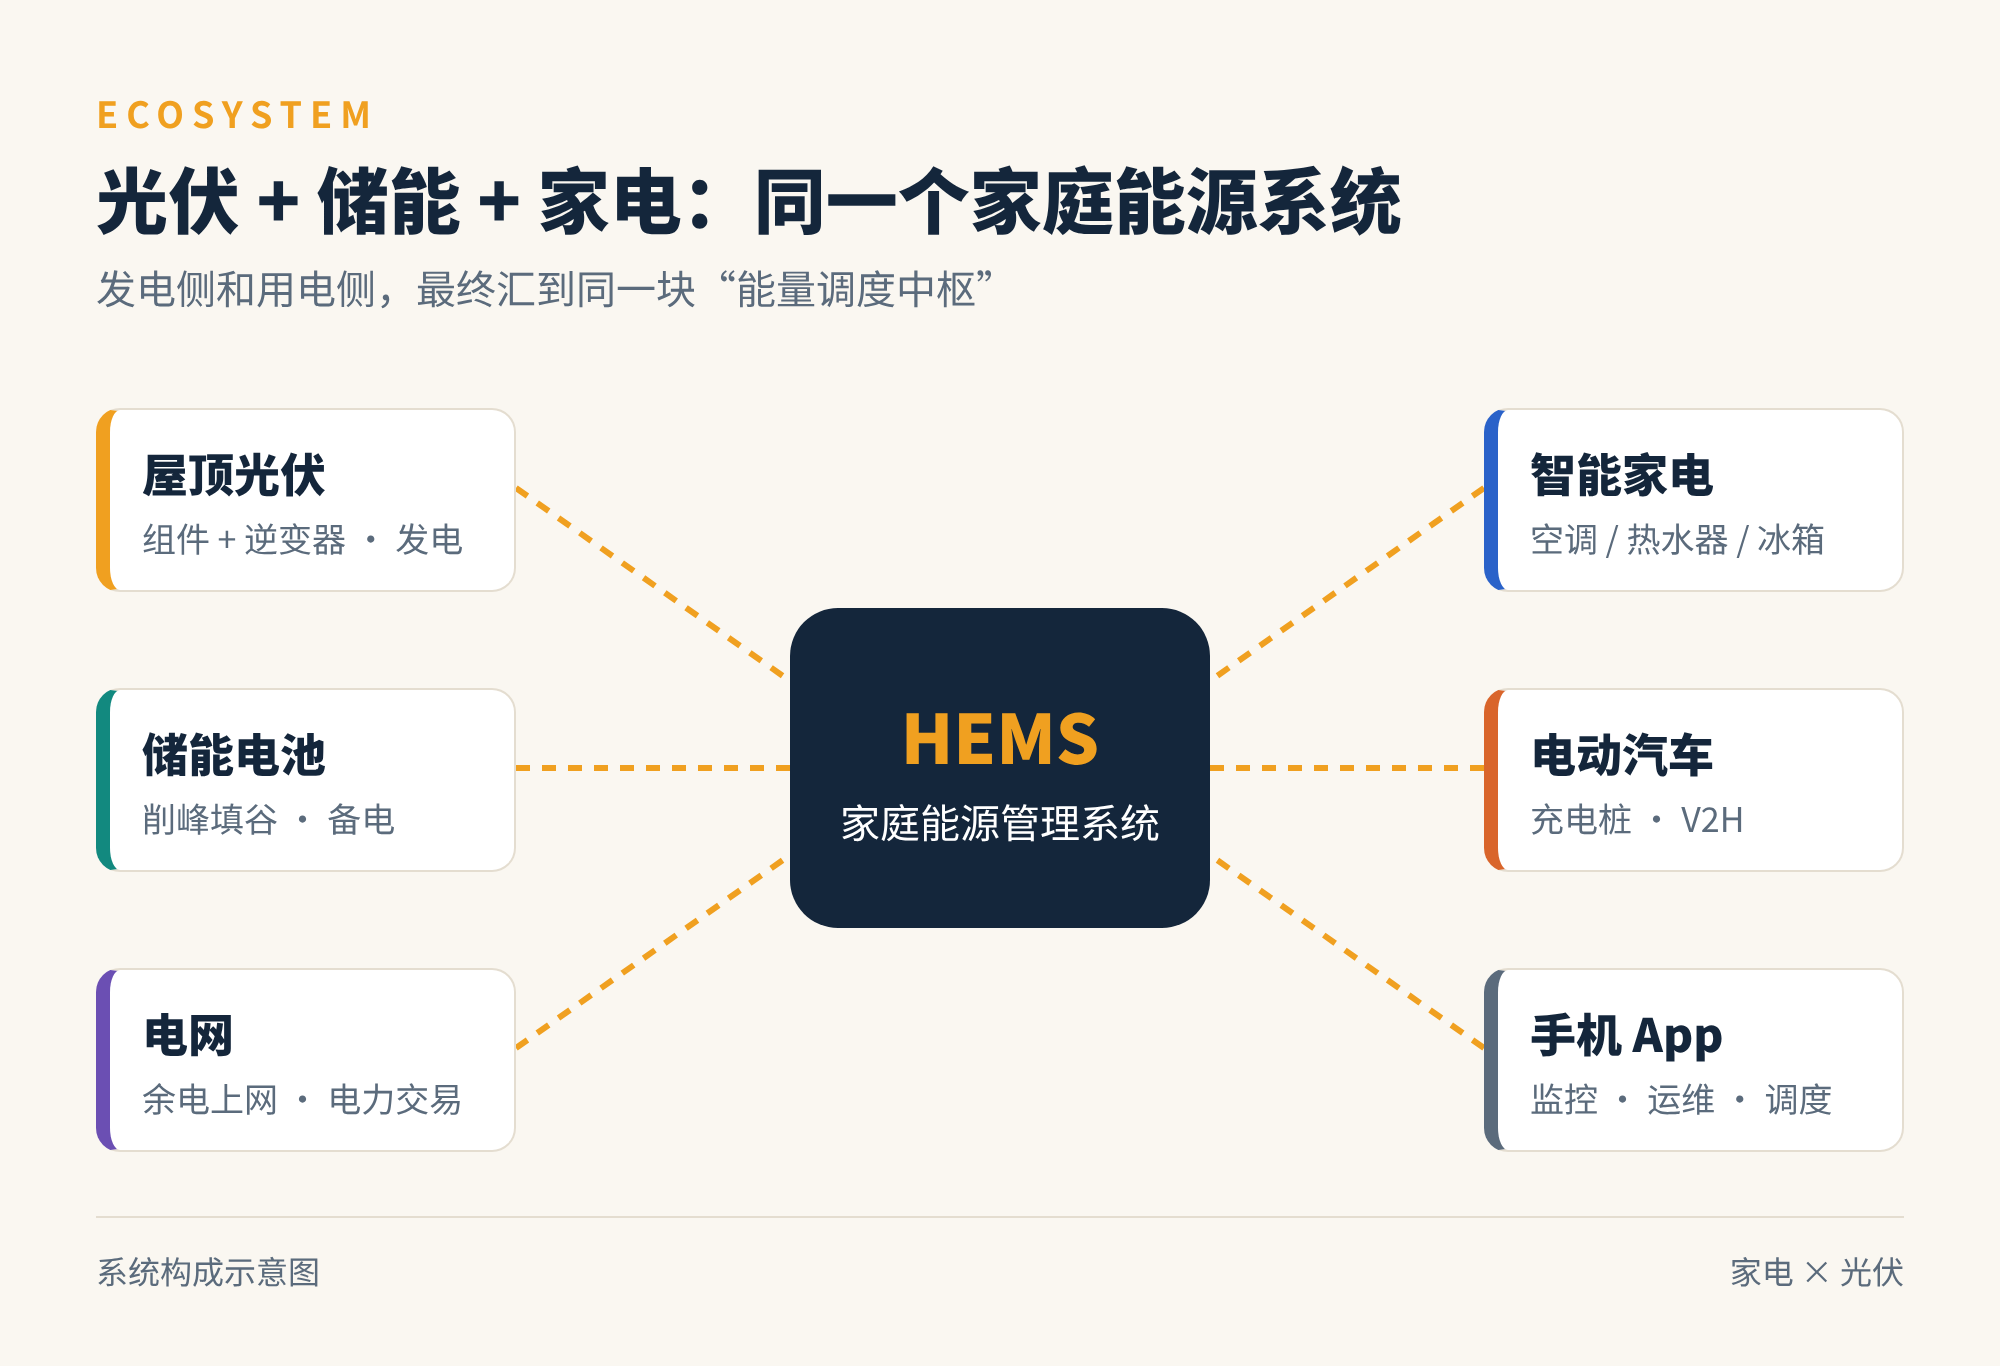
图5 光伏、储能、家电汇入同一个家庭能源系统(示意)
在这个场景里,谁掌握用电侧的设备和入口,谁就更有条件做系统集成。这正是家电企业的位置。
05还有几条容易被忽略的相通之处
- 供应链与品质管理:都是多层级供应商体系,都靠严格的来料检验和出厂测试来保证一致性。
- 资本与抗风险能力:家电是成熟市场,现金流稳定,可以支撑光伏这种资本密集型投入;反过来,从内卷的家电存量市场走向新能源,也是自身多元化的需要。
- 政策驱动:“双碳”目标、节能减排、绿色采购,对两个行业都是长期利好,也都意味着要持续应对强制性国家标准和认证。
- 全生命周期服务:光伏组件动辄 25 年以上的功率质保,和家电的耐用性承诺一样,考验的是长期的售后能力。
06也别把跨界想得太容易
说家电企业不是门外汉,不等于说光伏没有门槛。
光伏有它自己的特殊性:电站带有很强的项目属性,涉及电网接入、长期发电量担保和项目融资;组件要在户外工作二十多年,对材料和可靠性的要求,也不是把家电那套经验照搬过来就够的。
所以更现实的路径是互补:家电系的制造、渠道和品牌,加上专业的光伏技术与项目融资能力。
07写在最后
家电与光伏的共同点,核心就是四个词:制造、终端产品、渠道服务、能效监管。
GB 47834—2026 的出台,把光伏组件推上了“像家电一样被能效分级管理”的轨道。在这条轨道上,决定胜负的是制造品质、供应链能力和渠道执行力。
所以,以后别再说家电企业入局光伏是纯门外汉了。这场跨界更像是一次产业融合,最后受益的会是用上更高效、更省心的能源方案的终端用户。
参考资料
- GB 47834—2026《晶体硅光伏组件和逆变器能效限定值及能效等级》,国家市场监督管理总局、国家标准化管理委员会,2026 年 6 月 27 日发布,2027 年 1 月 1 日实施
- 工业和信息化部:三项光伏领域强制性国家标准正式批准发布(2026 年 7 月)
- CLASP:China Introduces the World's First National Mandatory MEPS for Photovoltaic Modules(2026)
- GB 12021.2《电冰箱能效限定值及能效等级》
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理