
美国叠层组件喊“即将开卖”,中国 GW 线已在爬坡:门槛其实在银行
先说结论
认证只是入场券。叠层组件能不能落地,要看可靠性数据够不够让银行放款。美国这次并没有夸大技术进展,但离“卖得出去”还隔着可靠性和可融资性两道关,而这两道关中国企业同样没过完。
10 月初,《纽约时报》能源记者 Ivan Penn 发了一篇报道,标题很直接:新一代光伏组件是美国追上中国的最大希望。文中称,Tandem PV、First Solar、韩华 Qcells 等几家公司,都在准备“很快”商业销售叠层组件。
这篇稿子在美国被多家媒体转载,国内也有不少转述。我们把原文里的数字逐个核了一遍,再和国内 BC、TOPCon、钙钛矿叠层的进展放在一起看,结论是:美国这次并没有夸大技术进展,但离“卖得出去”还隔着可靠性和可融资性两道关,而这两道关中国企业同样没过完。
01报道说了什么
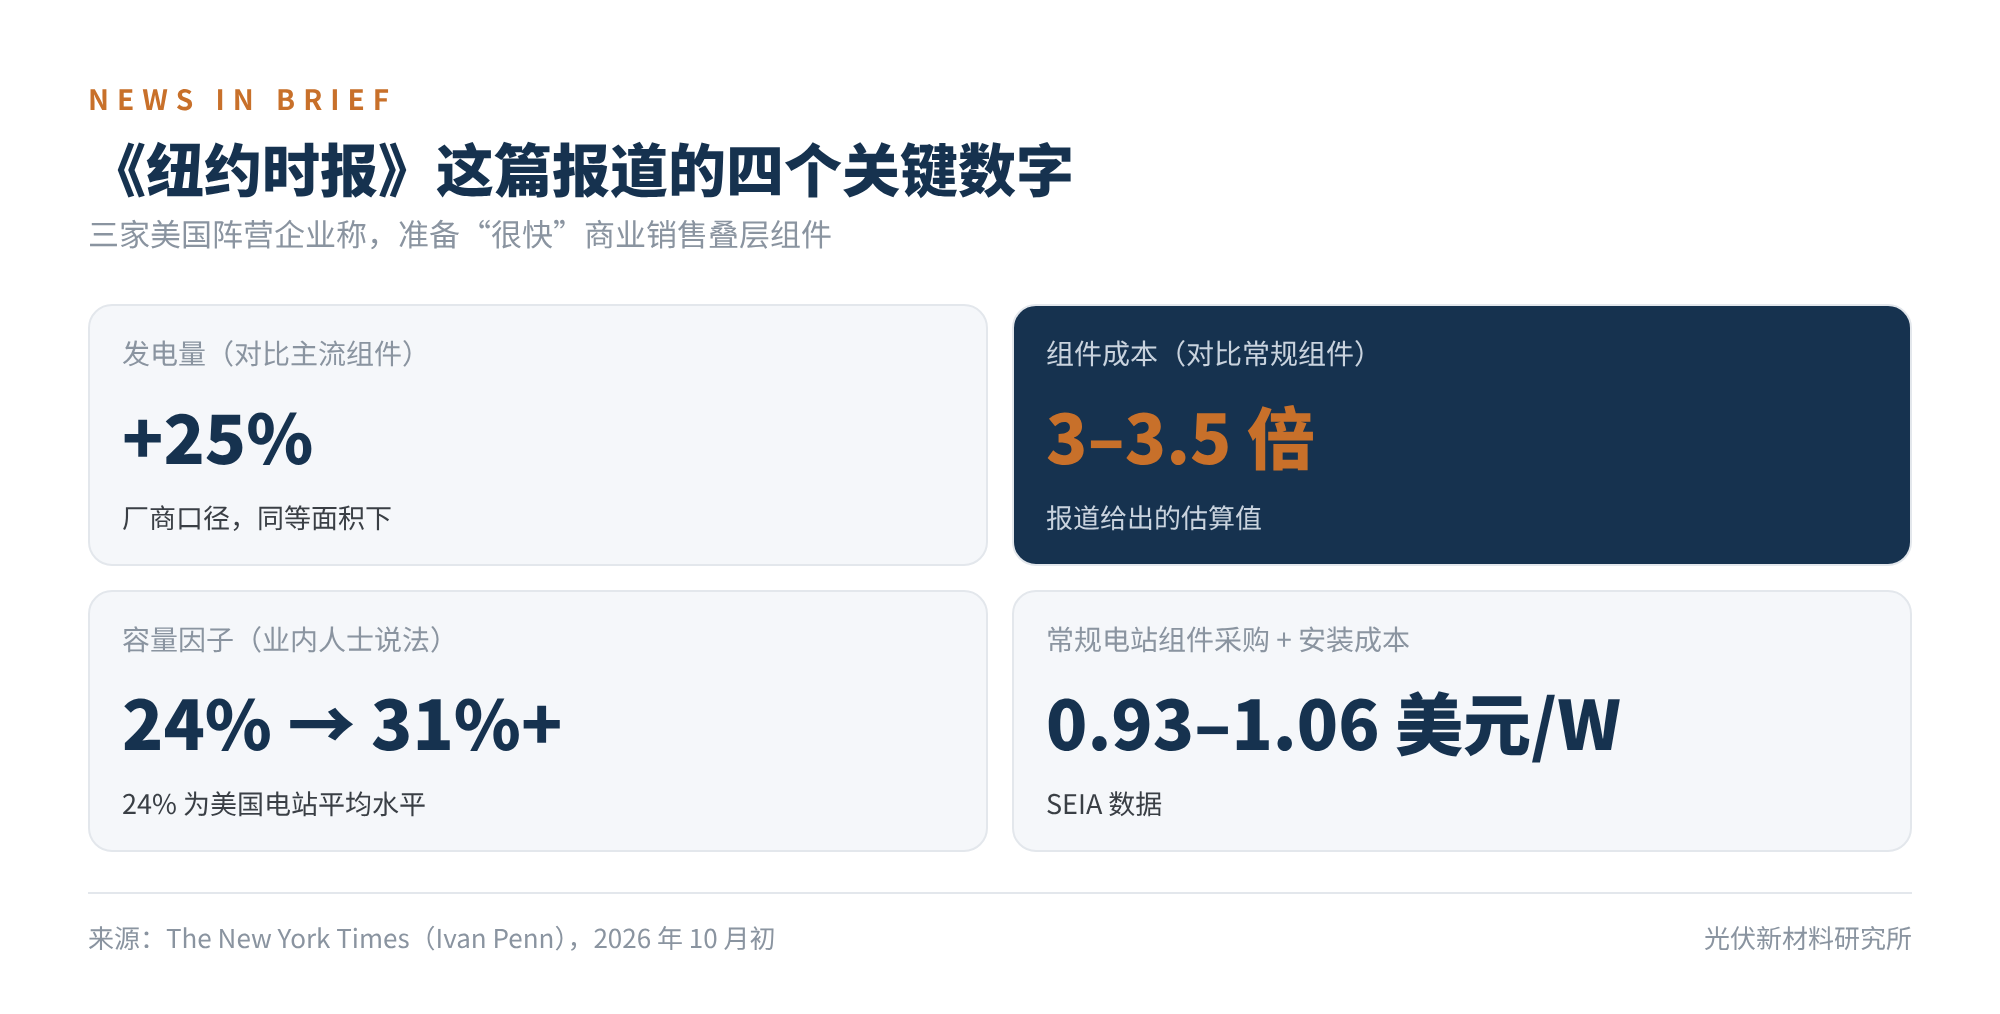
图1 报道中的四个关键数字
核心信息有四条:叠层组件比主流组件多发约 25% 的电;成本约为常规组件的 3–3.5 倍;业内人士称容量因子可从美国电站平均的 24% 提到 31% 以上;银行是否认可、组件能否稳定运行 20–30 年,仍然没有答案。
有两处口径值得提醒。
报道说几家企业在测试和取证之后准备销售,但文中明确拿到证书的只有 Qcells:2026 年 7 月,TÜV 莱茵为其两端晶硅-钙钛矿叠层技术出具了 IEC 61215 与 UL 61215 认证。Tandem PV 公开的是内部测试和约一年的户外试验,First Solar 尚未披露叠层产品的认证信息。
容量因子 = 实际发电量 ÷(额定功率 × 8760 小时)。组件效率提高,同一块板的额定功率同步提高,分子分母一起涨,容量因子本身基本不变。31 ÷ 24 ≈ 1.29,和“多发约 25%”是一个量级,更像是把“单位面积多发电”换了个说法。叠层要抬高每瓦发电量,得靠温度系数、弱光响应这些特性;两端叠层还存在光谱变化带来的电流失配,实际能量产出未必按 STC 效率等比例兑现。
02美国三家,各自走到哪一步
- Qcells 走得最规范。底电池用自家 Q.antum 晶硅,顶上叠钙钛矿,两端结构,M10 全面积电池效率 28.6%(Fraunhofer ISE CalLab 认证)。送测组件来自德国的研发中试线,完成了紫外预处理 15 kWh/m²、热循环 200 次、湿冻 10 次、湿热 1000 小时。户外点位分布在美国、澳大利亚、塞浦路斯和韩国,还在做冰雹冲击。量产时间没有公布;据《韩国先驱报》6 月报道,韩华 Qcells 把叠层技术的商业化目标定在 2029 年。
- Tandem PV 是创业公司。加州 Fremont 的示范工厂年产能约 40 MW,1 月开始试产出片,4 月正式宣布投产,日产量只有十几到二十块,尺寸约为大型地面组件的四分之一。公司称组件内部测试效率 29.7%,加速老化推算年衰减低于 1%,2026 年内发货给客户做验证,2028 年才上量。
- First Solar 的筹码是薄膜。CEO Mark Widmar 说公司在薄膜研发上累计投入超过 20 亿美元;今年 2 月拿到 Oxford PV 的钙钛矿专利许可;计划 2027 年建一条 1 GW 级钙钛矿中试线。管理层自己也讲得很清楚:大规模部署取决于用大量现场数据证明长期耐久性和可融资性。
三家放在一起看,美国的打法是“换道”:晶硅主航道的规模和成本追不上,就押注下一代。美国太阳能制造商联盟负责人 Mike Carr 在报道中说,中国企业也在做叠层,但技术并不比美国好,甚至可能落后。这个判断,对照数据后很难成立。
03中国:TOPCon 守,BC 攻,叠层备
先看主航道。ITRPV 第 17 版路线图显示,2025 年全球组件出货约 706 GW,N 型硅片占比约 82%,TOPCon 仍是第一大技术。TaiyangNews 的量产组件效率榜上,TOPCon 最高为晶澳的 24.1%,部分新品规格书标到 24.8%。
BC 是今年变化最大的一条线。隆基上半年 BC 组件销量 19.55 GW,同比增长 125%,占其组件出货的 65% 以上;爱旭 ABC 上半年出货 9.39 GW,同比增长约 50%,与隆基一起以 25% 的量产组件效率领跑 TaiyangNews 榜单,新一代产品厂商标称 26%。但溢价并不厚:据 InfoLink 数据,国内集中式项目 BC 相对 TOPCon 的溢价约 0.1 元/W。Exawatt 的测算是,BC 需要 1–1.5 个百分点的绝对效率优势,才撑得起全面替代。
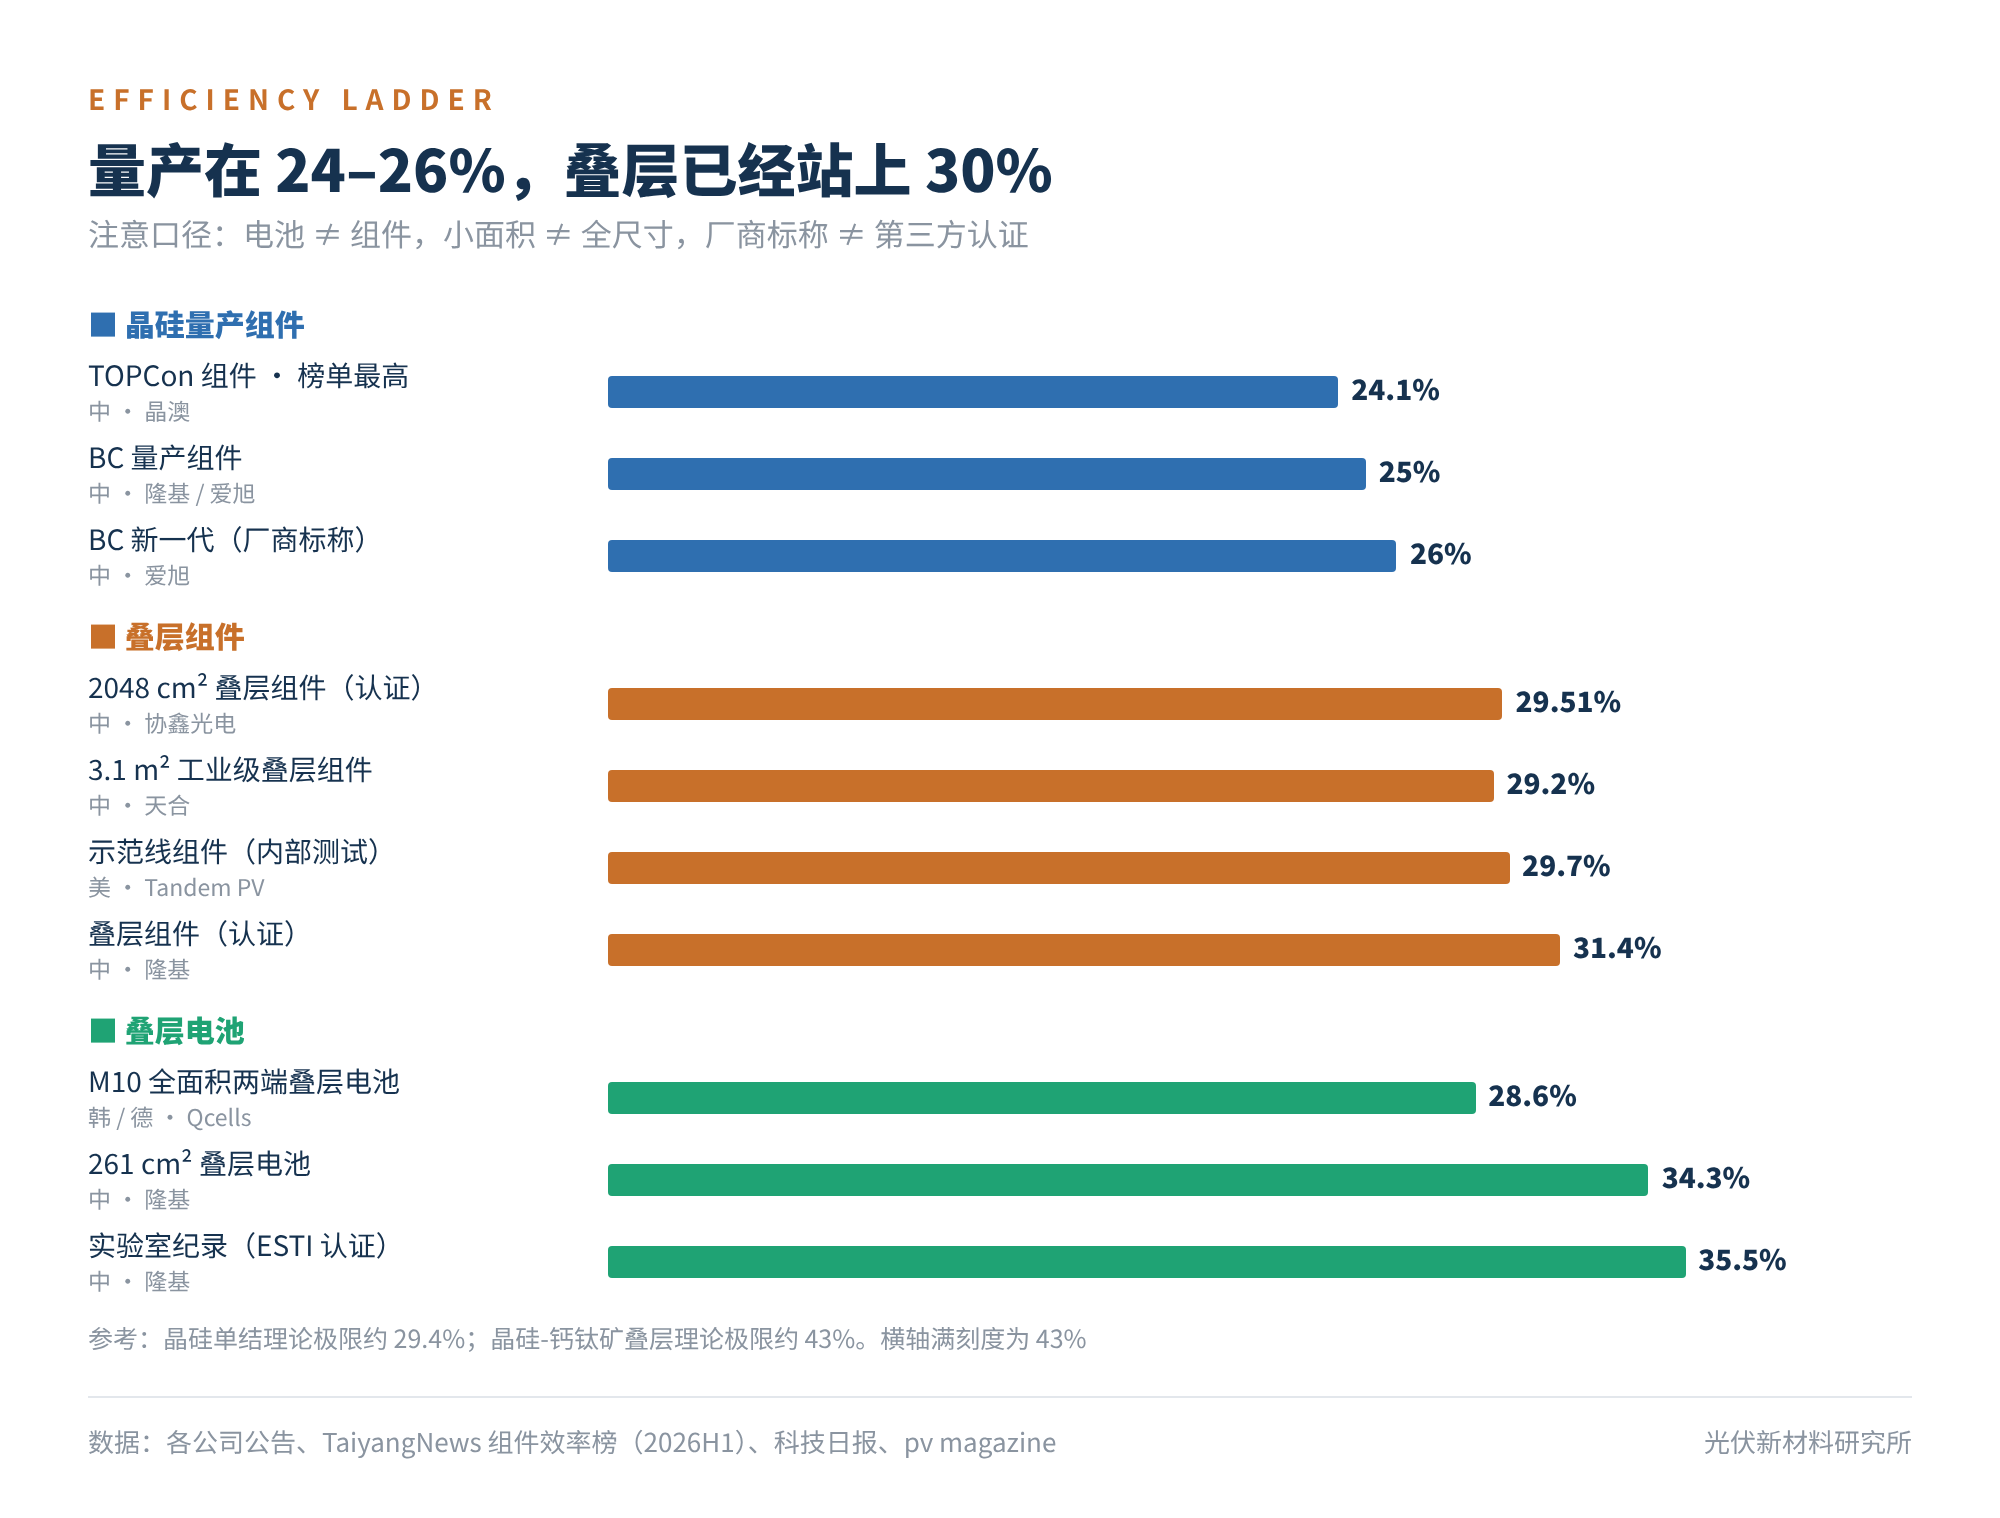
图2 从量产晶硅到叠层纪录的效率阶梯(注意电池与组件、面积与认证口径的差别)
再看叠层。效率上,隆基的晶硅-钙钛矿叠层电池经 ESTI 认证达到 35.5%,261 cm² 电池 34.3%,叠层组件 31.4%;协鑫光电 2048 cm² 叠层组件经中国计量科学研究院认证,稳态效率 29.51%;天合 3.1 m² 工业级叠层组件效率 29.2%、功率 907 W(TÜV 南德标定),并通过了 IEC 61215 与 IEC 61730 测试,6 月还拿到新西兰分布式客户的首个海外商业订单。
产线上,协鑫光电的 GW 级产线 9 月 18 日全线贯通,极电光能的 GW 级线在无锡运行并持续出货,纤纳 2024 年底就发运了四端叠层组件。中节能太阳能的 10 MW 叠层中试线计划今年底建成。认证上,协鑫称其叠层组件率先拿到 IEC 61215 和 IEC 61730 两张证,单结组件还通过了 3 倍 IEC 加严老化。
顺带一提,Qcells 说自己是“首家同时获 IEC 61215 和 UL 61215 认证”,协鑫说自己“首获 IEC 61215 和 IEC 61730 双认证”。两边口径不同,都能叫“首个”。
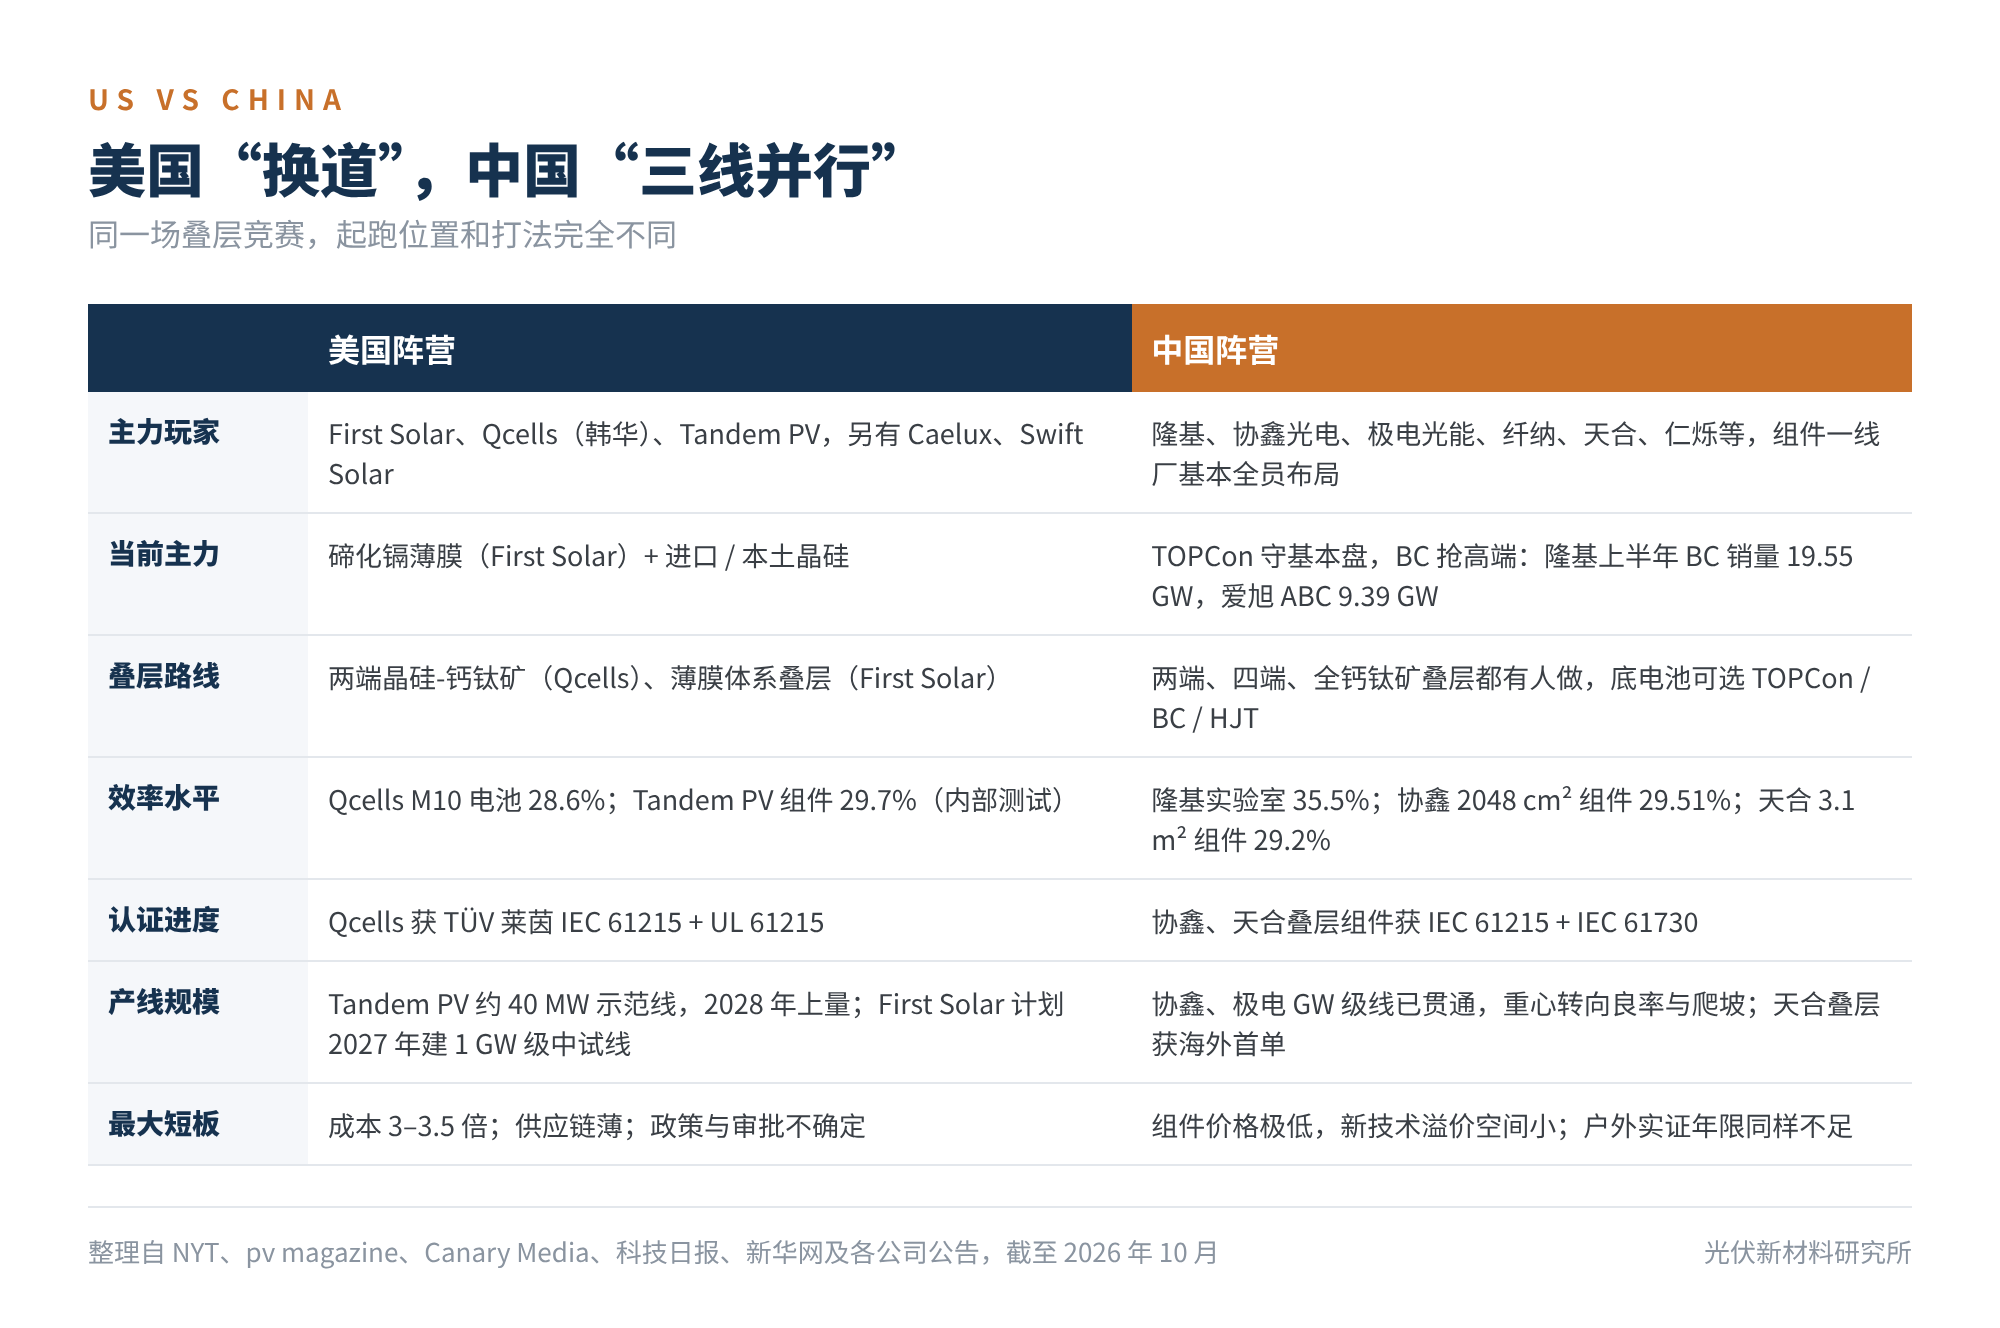
图3 中美叠层竞赛对照
中国的打法是三线并行:TOPCon 提供现金流和规模,BC 抢高端和海外溢价,叠层作为下一代储备。更关键的一点是,晶硅-钙钛矿叠层是在晶硅底电池上再加一层,底电池做得越便宜、越好,叠层的起点就越高。从这个角度讲,TOPCon 和 BC 的内卷,客观上是在给叠层铺路。
04可靠性:通过 IEC,不等于能用 25 年
做过组件认证的同行都清楚,IEC 61215 是设计鉴定,回答的是“早期失效风险是否可控”,不回答“寿命有多长”。对晶硅组件,行业靠几十年的户外数据把两者对应了起来;钙钛矿没有这层积累,而且它有几类晶硅没有的失效模式。
- 光与热的耦合。湿热、热循环、湿冻都是暗态试验,而钙钛矿的离子迁移和宽带隙混合卤素的相分离,主要发生在光照加高温的工况下。Qcells 披露的四项测试都属于标准序列,光照条件下的长期老化数据没有公开。
- 昼夜亚稳态。钙钛矿器件白天衰减、夜间部分恢复,功率怎么稳定化、怎么测,本身就是问题,也直接影响衰减率的算法。
- 反向偏压。钙钛矿的反向击穿电压低,局部遮挡时子电池容易发生不可逆损伤,热斑试验和旁路保护设计都要重新考虑。
- 水汽与紫外。对封装的要求明显高于晶硅,双玻加封边几乎是必选项,胶膜和封边胶的水汽阻隔成了寿命的决定因素之一。
- 含铅。冰雹或机械破损之后的铅溶出,是比功率损失更敏感的合规问题。
就我们了解,IEC 61215 目前的技术专属要求覆盖晶硅和几种成熟薄膜,针对钙钛矿的专属测试要求还在讨论和制定中。也就是说,现在各家拿的证,是用别人的考卷考出来的。
国内的公开数据同样说明问题:上半年发表的几项研究成果,连续运行时长在 800 到 1000 小时出头;厂商披露的也多是“光照 1000 小时保持 80.5%”这一量级。新南威尔士大学 Martin Green 教授的那句话仍然成立:稳定性问题可能五年十年内解决,也可能永远解决不了。
05可融资性:银行到底看什么
Qcells 叠层研发负责人 Fabian Fertig 在报道里说得很实在:电力行业对新技术是保守的,公司必须说服银行这项技术能按预期运行。
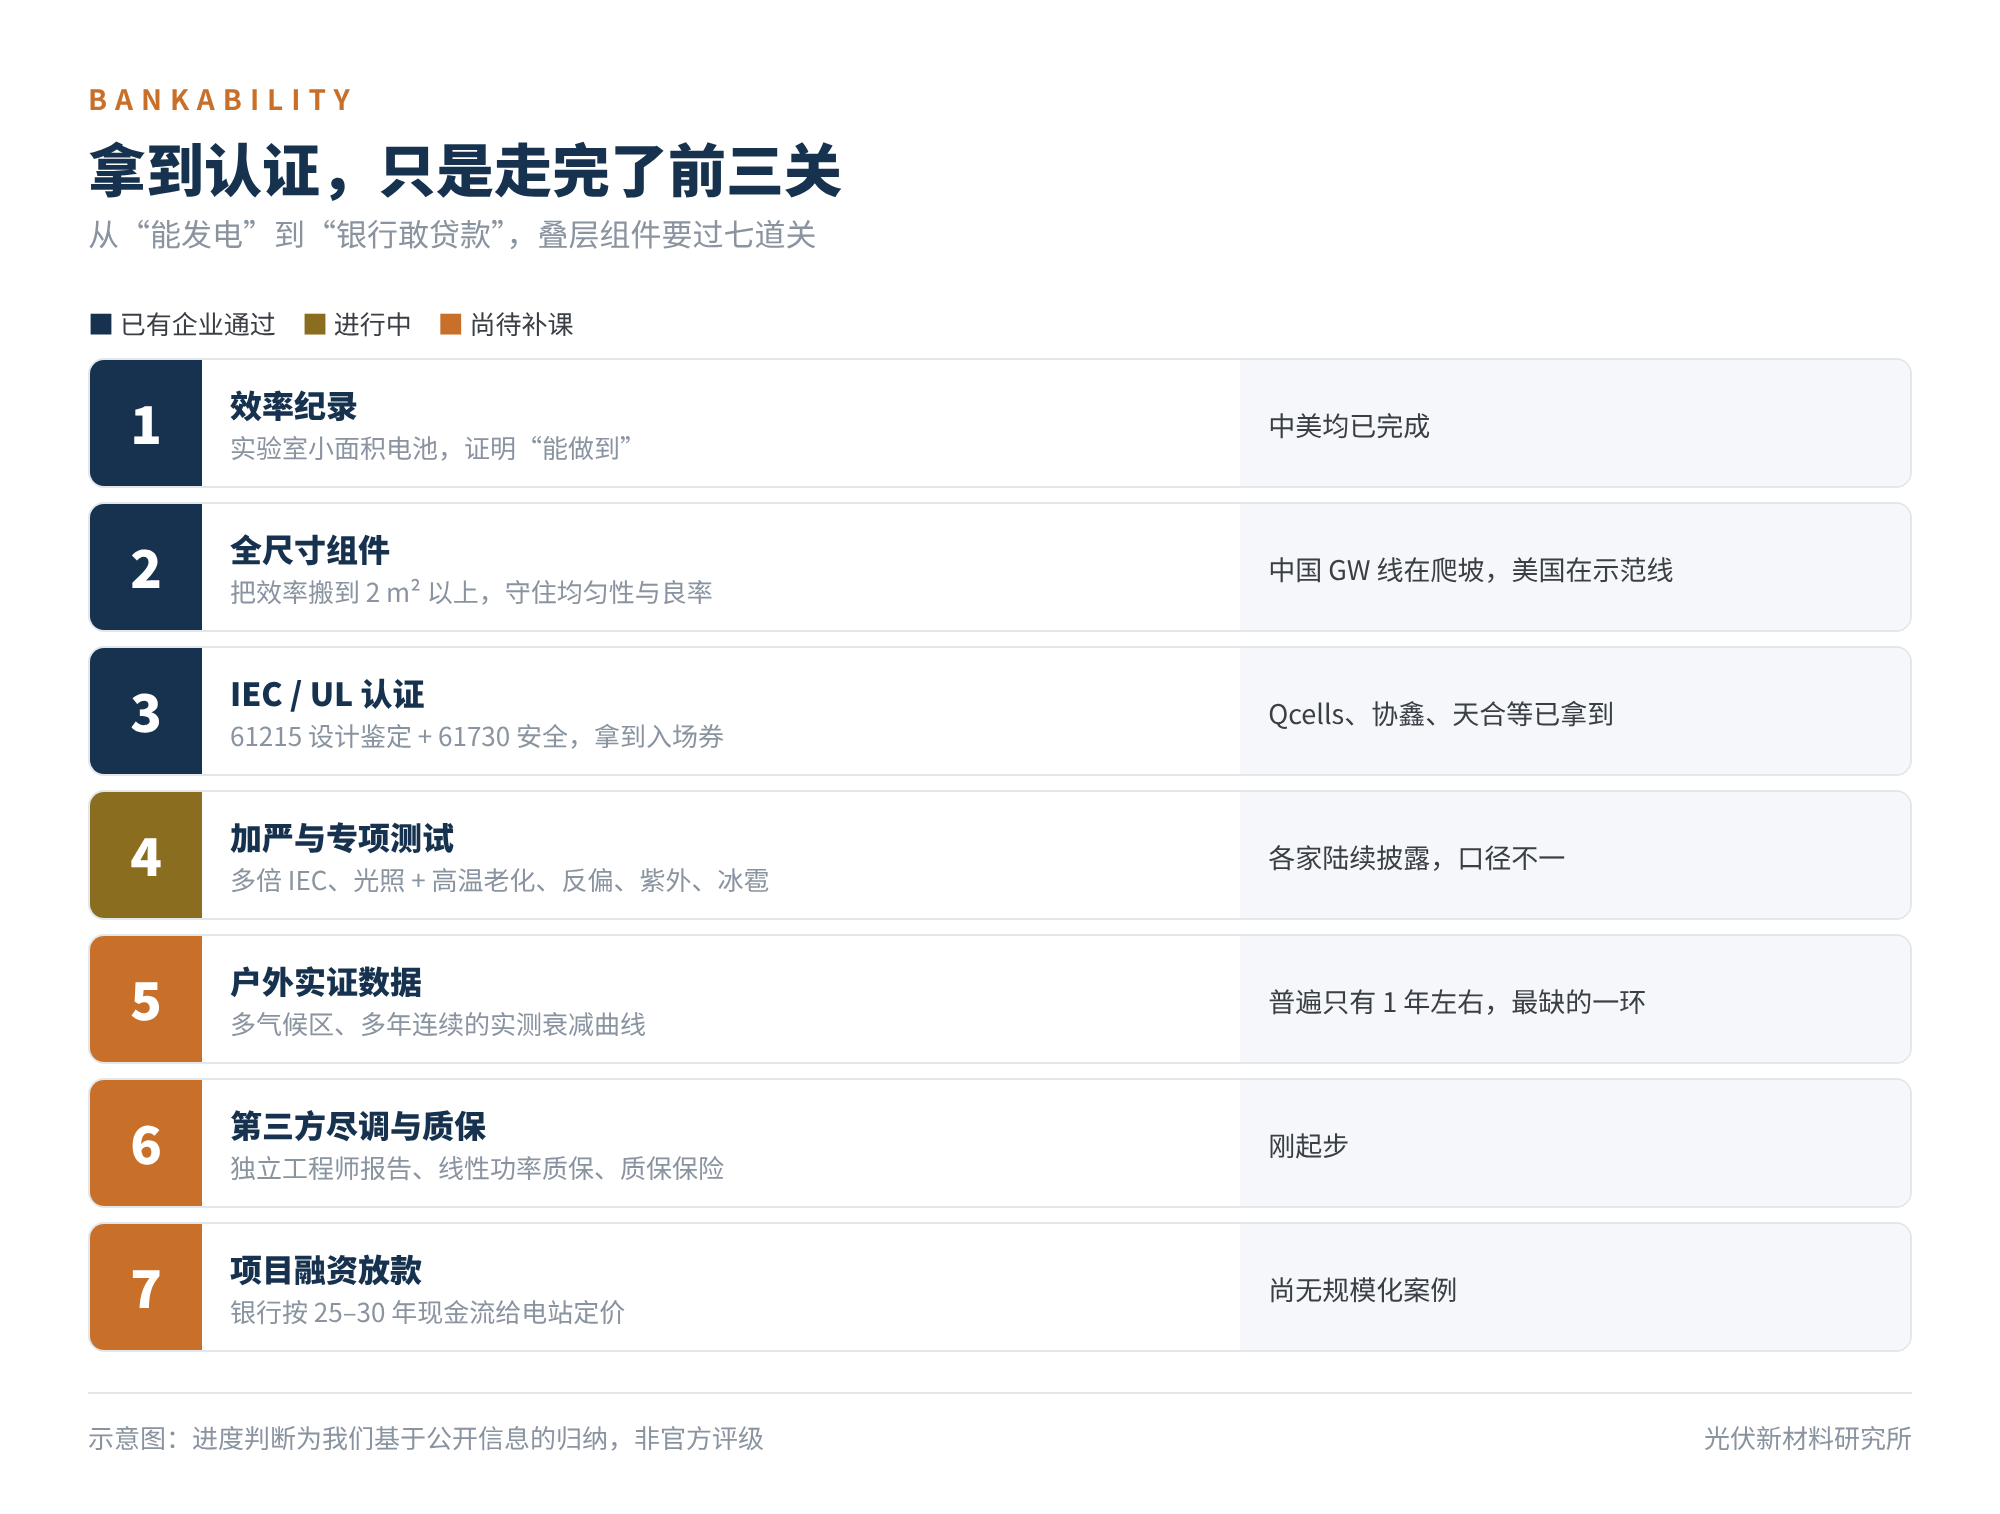
图4 从效率纪录到项目融资的七道关
电站融资看的是 25–30 年的现金流,银行关心三件事:发电量预测的不确定度有多大,衰减率假设站不站得住,出了问题质保能不能兑付。对应到组件厂,就是多气候区的多年实测数据、第三方实验室的加严测试结果、独立工程师的尽调报告,以及质保背后的保险或母公司信用。
以 Tandem PV 的“年衰减低于 1%”为例。即便这个数字成立,按每年 1% 线性算,25 年后剩约 75%;而主流 N 型组件的质保通常是首年 1%、其后每年 0.4% 左右,30 年末还有约 87%。初始多发的 25%,会被更快的衰减逐年吃掉一部分,这在财务模型里是要折现的。
美国电力研究院(EPRI)的 Wayne Li 提到,已有公用事业公司买了早期叠层组件,但需要大量第三方测试,而厂商不太愿意分享细节和数据。RMI 的 Chetan Krishna 也说,长期耐久性仍是未知数。数据不透明,尽调就做不下去,这是比成本更硬的约束。
这里美国有一个容易被忽略的优势:First Solar 的碲化镉当年也是靠十几年的现场数据和质保信用,一步步被银行接受的,它知道这条路怎么走。中国企业的优势是产线和出货量,装得多,数据就来得快。国内几家头部钙钛矿企业已有 MW 级项目并网,接下来两三年的实证衰减曲线,比任何效率纪录都重要。
06成本:3 倍的溢价,效率撑不住
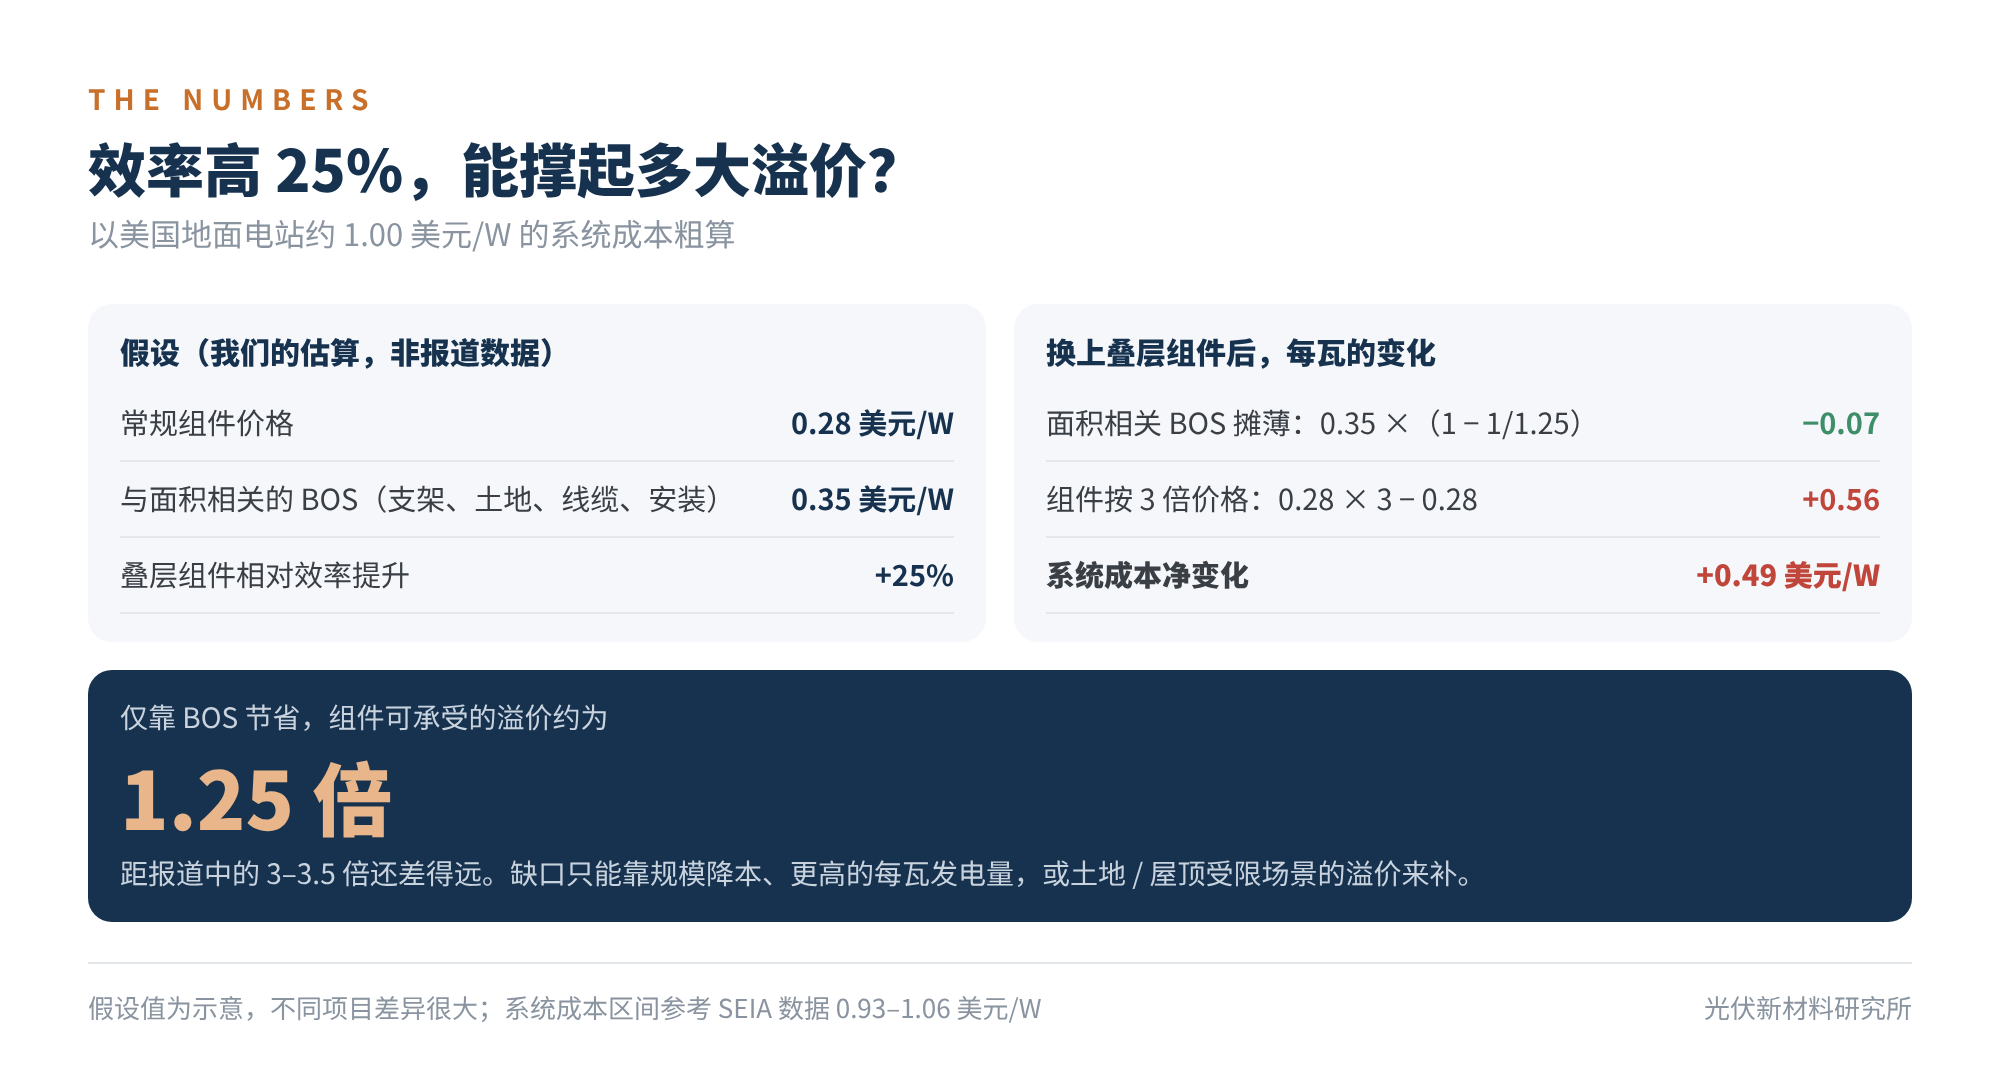
图5 效率提升能覆盖多少组件溢价(我们的估算)
我们按美国地面电站约 1 美元/W 的系统成本粗算了一笔账:假设常规组件 0.28 美元/W,与面积相关的 BOS 约 0.35 美元/W,效率相对提升 25% 能摊薄的 BOS 约 0.07 美元/W。也就是说,单靠 BOS 节省,叠层组件能承受的溢价大约是常规组件的 1.25 倍,离 3–3.5 倍差得很远。
AES 的 CEO Andrés Gluski 在报道里说,价格决定成败,中国的产能可以把全世界供应两遍。这句话对美国厂商是压力,对中国钙钛矿企业同样是压力:国内晶硅组件价格已经压到极低,上半年新增装机 72.07 GW,同比下降 66%,新技术要卖出溢价更难。
国内的降本路径倒是清楚。极电光能高管给出的口径是,钙钛矿组件目前约 1.5 元/W,单条 GW 线满产可到约 0.8 元/W,行业产能到 10–20 GW 时约 0.5 元/W。协鑫光电则表示,受产能小、供应链不成熟影响,目前仍比晶硅高出约 1 元/W。
07写在最后:几点判断
- 2026–2027 年是“认证与示范年”,不是“量产年”。ITRPV 预计晶硅基叠层电池约在 2028 年前后以可观规模进入市场,到 2036 年市场份额约 17%。
- 胜负手不在效率纪录,而在户外数据和质保信用。谁先攒够多气候区、三到五年的实测衰减曲线并愿意公开,谁先拿到项目融资。
- 美国的首发场景会很窄。土地或屋顶受限、有本土制造补贴、电价高的项目,才吃得下几倍的溢价。
- 中国的底牌是底电池和供应链。BC 和 TOPCon 既是当下的现金流,也是叠层的地基;谁的底电池便宜,谁的叠层就便宜。
- 看叠层新闻,先问三个问题:面积多大?谁测的?光照下老化了多久?
这场竞赛的终点是银行的放款审批表,各家的效率数字只是报名材料。
你怎么看叠层组件的可融资性门槛?欢迎与我们交流。
参考资料
- The New York Times(Ivan Penn),2026 年 10 月;NWA Democrat-Gazette 10 月 11 日转载
- Baton Rouge Business Report 对 NYT 报道的摘要
- DNYUZ:NYT 报道全文转载,2026-10-05
- pv magazine:Qcells 获 TÜV 莱茵叠层认证,2026-07-16
- pv magazine USA / TaiyangNews:Tandem PV 加州 40 MW 工厂投产,2026-04
- Canary Media:Tandem PV Fremont 工厂
- Perovskite-Info:First Solar 钙钛矿路线图(2026Q1)
- Solar Power World:First Solar 获 Oxford PV 专利许可,2026-02
- 科技日报:隆基叠层电池效率 35.5%,2026-07-16;中国能源报,2026-07-20
- Perovskite-Info / SMM:协鑫 2048 cm² 叠层组件 29.51%,2025
- pv magazine USA:Trina Solar announces 907 W tandem solar module with 29.2% efficiency,2026-06-01;PV Tech:天合新西兰叠层订单,2026-06-22
- 科技日报:协鑫光电 GW 级产线全线贯通,2026-09-19
- 新华网:隆基 2026 年半年报;TaiyangNews:爱旭 2026 年上半年业绩
- 新浪财经 / 光伏见闻:钙钛矿企业量产盘点,2026-09-09;太阳能 10 MW 叠层中试线
- TaiyangNews:量产组件效率榜(2026H1);Exawatt 技术路线分析
- pv magazine USA / TaiyangNews:ITRPV 第 17 版,2026-06
- pv magazine USA:中国 2026 年上半年新增装机 72.07 GW,2026-07-29
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理