
8家降价、高效段也松了:组件价格离“杭州底线”还有多远?
导读
国庆长假后,8家组件厂商下调报价0.01–0.03元/W,此前最稳的高效组件也集体松动。TOPCon 210mm价格指数跌至0.7136元/W,距杭州会议传出的0.79元/W底线仍差约0.08元/W。我们拆开本周数据,聊聊高功率库存、强制含运和这条“底线”到底能不能托住价格。
长假回来第一周,组件市场没有等来“金九银十”的尾巴,等来的是一轮集体下调。按数字新能源(DataBM)10月16日的周评,本周共有8家组件厂商下调报价,幅度0.01–0.03元/W;更值得注意的是,此前报价最稳的高效组件这次也没扛住。今天这篇,我们用10分钟把这条新闻讲清楚:发生了什么、为什么、和前几天刷屏的“杭州底线”有什么关系。
01本周价格:一张表看懂
先看最硬的数据。截至10月16日,四条主流技术路线的价格指数全部环比下跌,跌幅在0.0025–0.0049元/W之间。单看数字不大,但它是在“8家厂商同时调价”的背景下出现的,方向比幅度更说明问题。
| 技术路线 | 价格指数(元/W) | 周环比 | 本周报价区间(元/W) |
|---|---|---|---|
| TOPCon 210mm | 0.7136 | −0.0025 | 0.65–0.77 |
| TOPCon 210R | 0.7276 | −0.0031 | — |
| HJT 210mm | 0.7000 | −0.0049 | 0.67–0.76 |
| BC 210R | 0.8159 | −0.0039 | 0.74–0.88 |
表1 本周各技术路线组件价格(数据来源:DataBM)
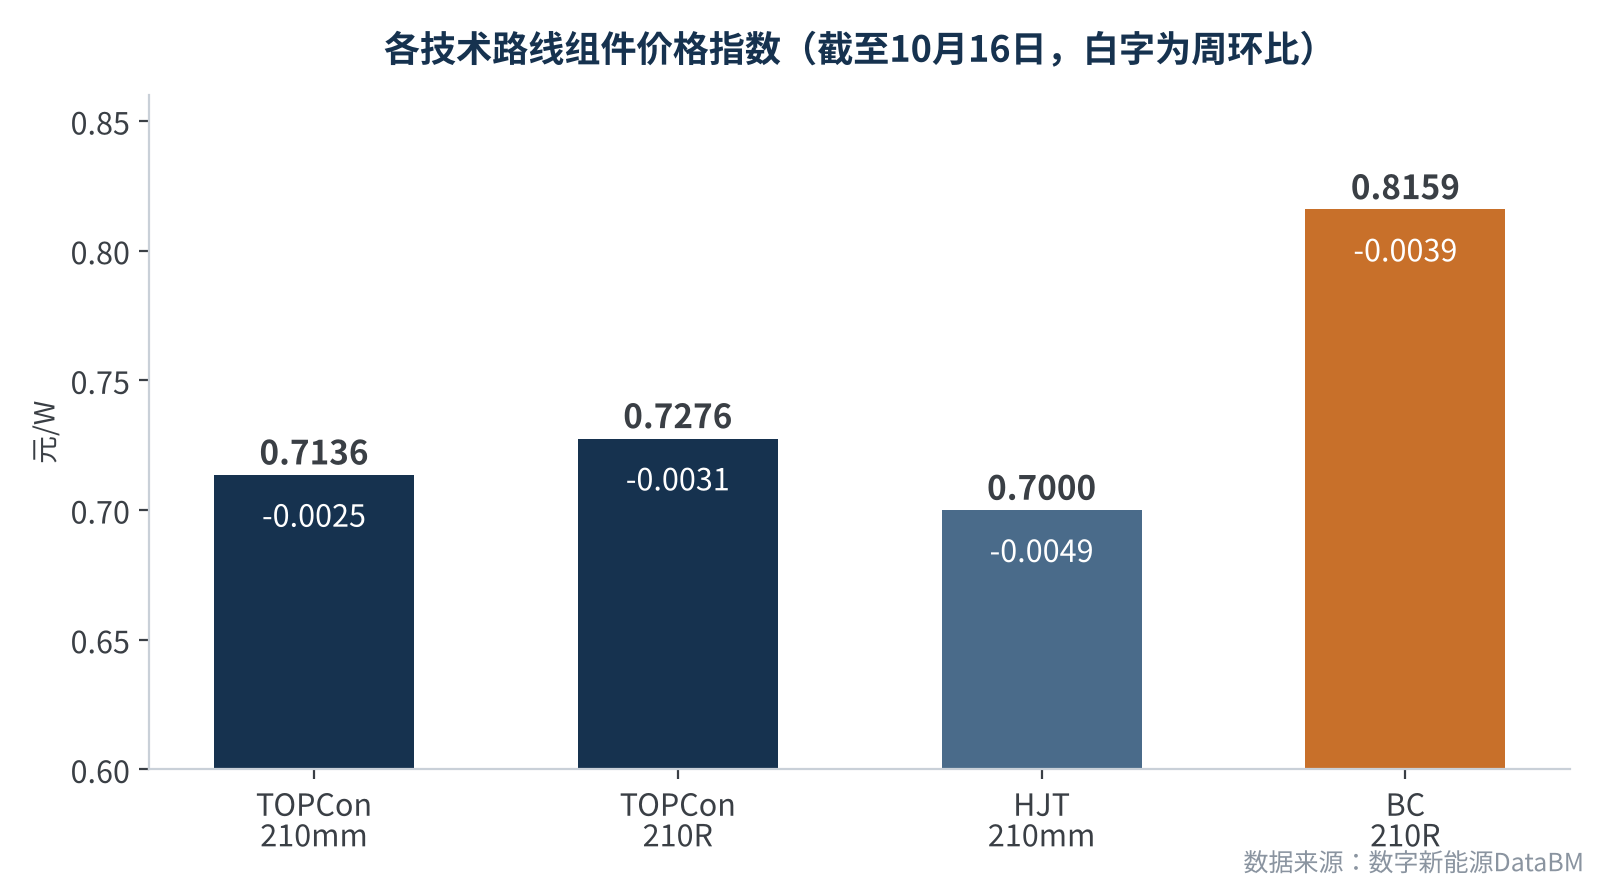
图1 各技术路线组件价格指数及周环比
几个细节值得单独拎出来:
- TOPCon分层明显:645–655W高功率产品报价仍在0.75–0.77元/W,但实际成交约0.74–0.75;二三线主流产品成交只有0.66–0.69元/W。
- BC头部也动了:BC区间0.74–0.88元/W,其中2家头部企业全系下调0.01–0.02元/W。
- HJT跌幅最大:HJT指数周环比−0.0049元/W,是四条路线里跌得最多的。
- 海外同步走弱:欧洲渠道均价环比下跌1.1%–3.6%,TOPCon报价约0.10–0.13美元/W,BC约0.11–0.14美元/W。
02最稳的高效段,为什么也松了?
过去大半年,行业里一个比较普遍的判断是:普通功率段卷到底了,高效、高功率产品还能守住溢价。这周的数据说明,这层“护城河”开始渗水。我们看到的原因主要有两点。
第一,结构性错配。厂商这一年在提效上下了大力气,650–655W版型的产出越来越集中。6月27日发布、2027年1月1日起实施的强制性国家标准GB 47834-2026按效率分级,TOPCon组件一级能效要求正面效率≥24.0%、双面率≥75%;按2382×1134 mm主流版型折算,24.0%约对应650W,OPIS 7月底的报道也直接用“650W”来描述TOPCon一级门槛(HJT为645W、BC为655W),进一步推动厂商把产品往高功率挪。但需求端的成交仍偏好625–630W这一档:这一档性价比高,和大量项目既有的设计方案、支架与逆变器配置匹配得更顺。结果就是高功率段库存在累积,厂商只能用让价来换出货。
第二,需求本身不够。DataBM把这轮降价归因于分布式出货不及预期。分布式是过去高效组件溢价的重要承接方,这一块一软,高效段的报价自然撑不住。
从技术人的角度看,我们想多说一句:组件的“高效溢价”,本质上应该是为可验证的度电收益付费,也就是更高的发电量、更低的衰减、更好的可靠性。如果溢价只是靠标称功率撑着,而下游算完账发现增益覆盖不了价差,那么一旦供给变多,溢价首先被挤掉的就是它。
高效段松动不是因为技术不行了,而是高功率产能集中释放、需求端仍偏好主流版型、分布式又不及预期,三者叠加的结果。
03离“杭州底线”还有多远?
10月13日起,多家媒体报道称:10月11日,通威、协鑫、大全、新特、亚洲硅业、东方希望、丽豪、戈恩斯8家多晶硅企业(合计占国内多晶硅有效产能九成以上)在杭州召开闭门会,讨论产能统筹和互相监督机制;硅料平均成本含税价不得低于4.3万元/吨,并就组件划出价格底线:BC不低于0.86元/W、TOPCon不低于0.79元/W,出口、社会采购和招投标同样适用。证券时报14日也跟进报道了这次会议。
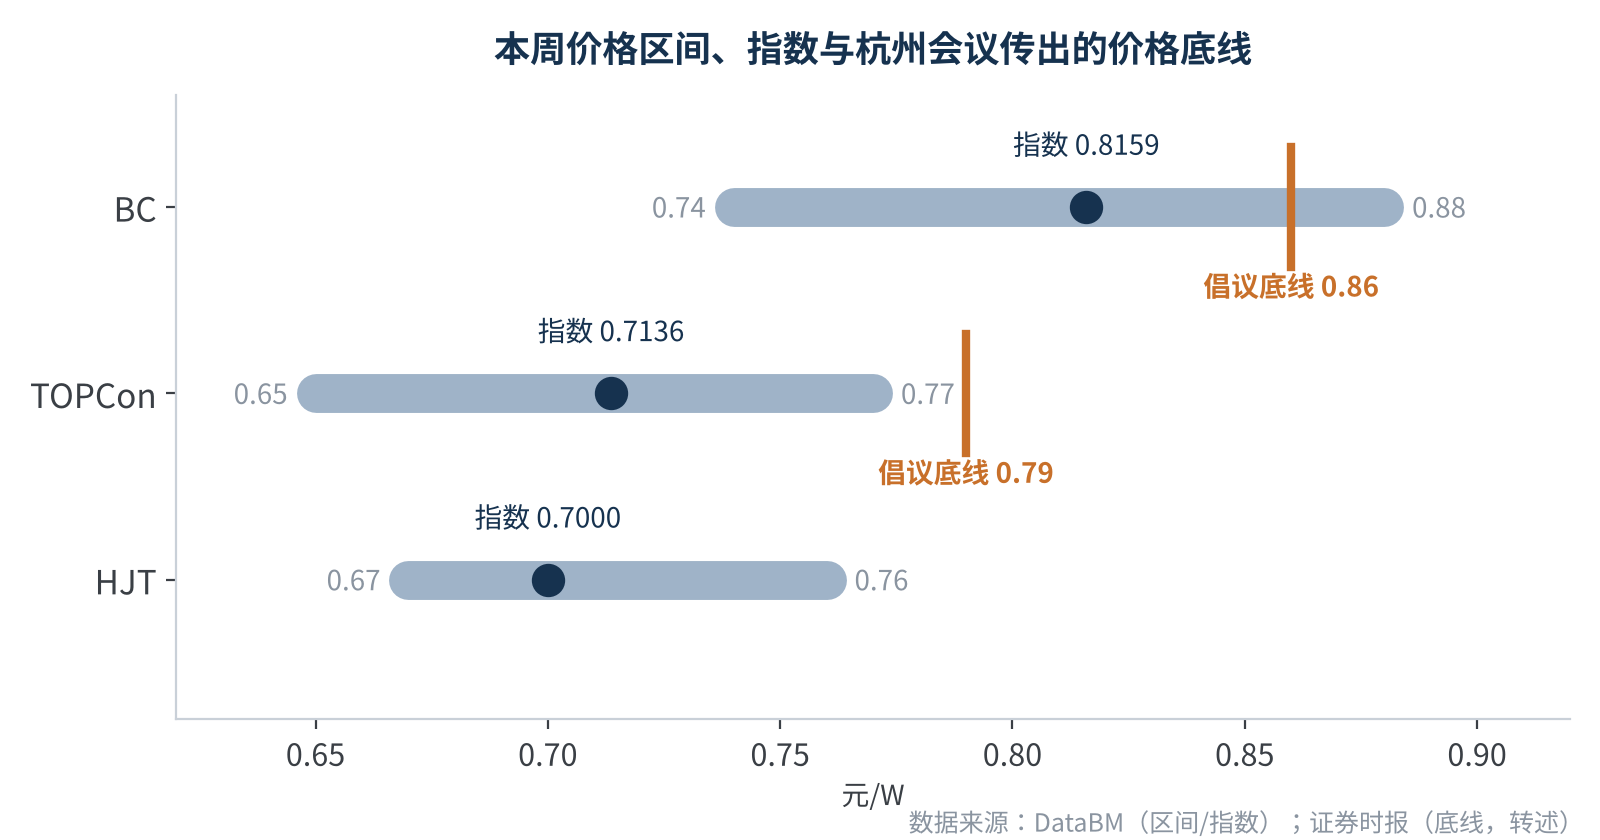
图2 本周价格区间、指数与杭州会议传出的价格底线
把本周数据放上去对比,差距一目了然:
- TOPCon:指数0.7136元/W,距0.79的底线约差0.076元/W,约为底线的9.7%;而本周TOPCon区间上沿0.77,连底线都没摸到。
- BC:指数0.8159元/W,距0.86约差0.044元/W,约5.1%;只有区间上沿的部分报价高于底线。
换句话说,倡议价和成交价不是“差一点”,而是整个区间几乎都在底线下方。而且这周价格还在往下走,方向是反的。
这条底线短期难落地,我们认为原因也很清楚:一是会议由上游硅料企业主导,组件端的主要参与者并不在场,其对下游组件价格的约束力要打问号;二是目前流传的数字均为媒体转述,我们尚未查到公开的倡议原文,且有参会企业向媒体表示会议确实召开,但会上并未涉及价格等内容;三是组件端参与者远多于硅料端,任何一家为了出货打破底线,都可能引发连锁反应。
底线可以作为后续政策和招投标规则的“锚”,但在供需没有改善之前,它更像一个目标,而不是一个价格。
04两个容易被忽略的信号
除了价格本身,本周还有两个细节,我们认为比数字更值得琢磨。
信号一:取消自提,强制含运。部分头部厂商取消了自提选项,改为报价强制含运。表面上看只是交付方式的变化,但对分布式散单的影响不小:小批量、多地点的订单本来物流成本就高,含运后买方失去了自己找车压成本的空间。对厂商而言,这相当于在名义单价不变或小降的情况下,守住了一部分实际收入。看报价时,一定要问清是出厂价还是到场价,不同口径的数字放在一起比,很容易得出错误结论。
信号二:招标“看着多”,定标“实际少”。本周集中式招标约6.2GW,看起来不少,但其中约6GW来自龙源电力的单个项目;同期定标只有约0.71GW。
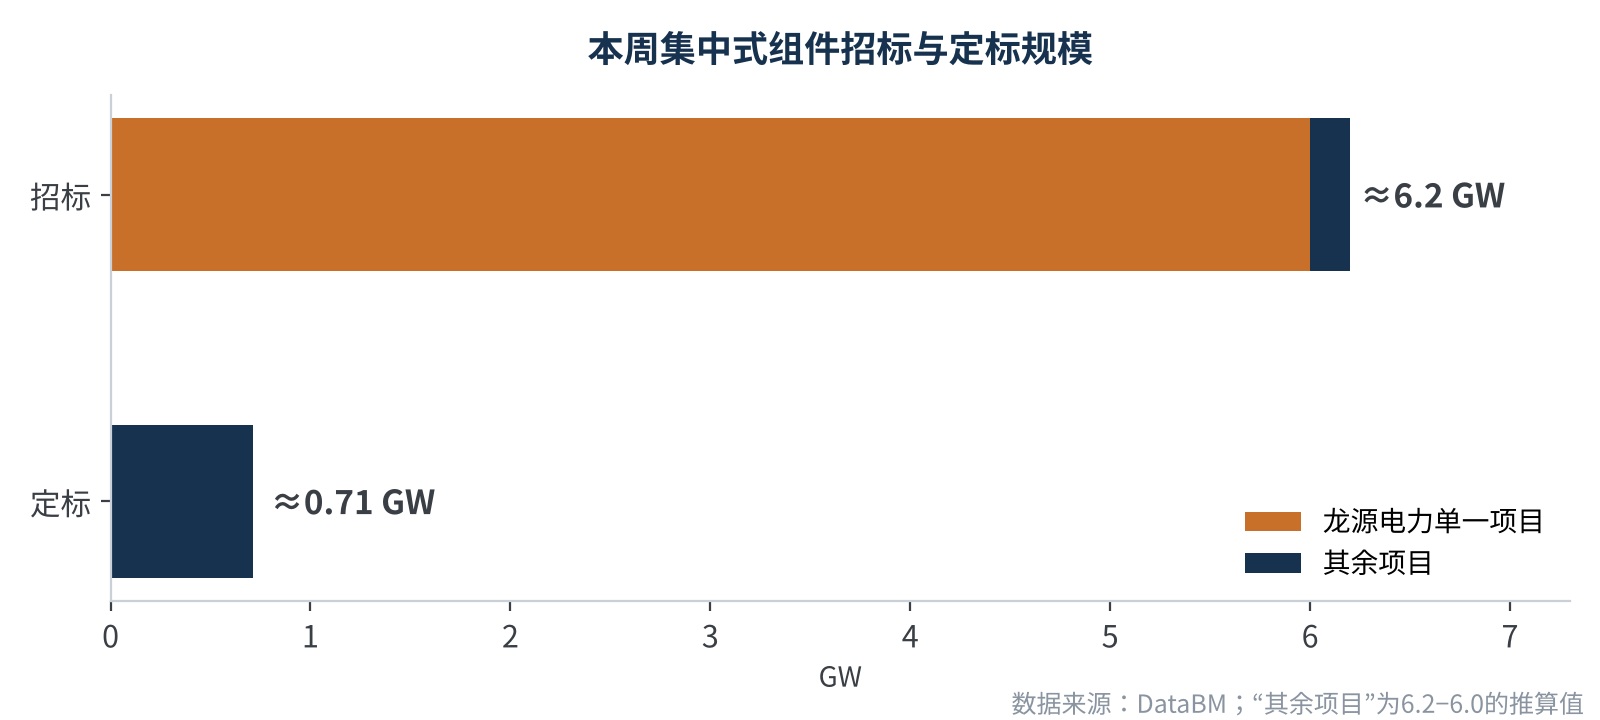
图3 本周集中式组件招标与定标规模
扣掉龙源这一单,本周其余集中式招标只有约0.2GW。真正转化为订单的定标量偏小,说明集中式需求对价格的支撑也有限。龙源这次是10月14日发布的6GW框架采购,分7个标段:海上高效1GW、陆上高效3.5GW、陆上中效1.5GW,高效段合计占75%;值得注意的是,它不再限定技术路线和功率,只按转换效率划分标段,这与新国标按效率分级的思路一致。这6GW最终以什么价格定标,会是接下来几周观察“底线”是否有约束力的一个重要窗口。
05写在最后
把本周的新闻浓缩一下:价格在跌,跌到了高效段;底线已经划出,但离成交很远。
一周后的最新数据可以作为补充参照:InfoLink 10月21日的报价显示,TOPCon组件均价0.719元/W(区间0.65–0.78),HJT 0.750元/W,BC 0.792元/W,标题为“价格暂时企稳、产业链波动有限”。不同机构的统计口径不同,数字不宜与DataBM直接相减,但两家的TOPCon均价都在0.71–0.72元/W附近,离0.79元/W的底线都还有明显距离。
我们对接下来一段时间的判断偏谨慎:四季度传统上是年底抢装和清库存并存的时期,在分布式需求没有明显回暖之前,组件价格大概率仍会承压,高效段与普通段的价差可能继续收窄。
给不同角色的朋友几点参考:
- 采购与项目方:关注报价口径(含运/不含运)和功率档位,625–630W与650W+之间的价差正在变化,按度电成本而不是标称功率做选型。
- 组件厂商:高功率库存需要提前规划去化路径;溢价要靠实证发电数据和可靠性数据来支撑,而不只是功率标签。
- 行业观察者:接下来盯三件事:龙源6GW的定标价格、倡议原文是否公开、底线是否进入招标文件的限价条款。
你所在的公司本周有没有收到调价通知?报价口径有没有变化?欢迎与我们交流。
参考资料
- 数字新能源DataBM,本周组件价格周评,2026-10-16
- 证券时报网,《新一轮硅料产能限制计划正在酝酿 供给端收缩力度或将加大》,2026-10-14;华尔街见闻、每日经济新闻、中国金融信息网关于杭州闭门会的报道,2026-10-13
- pv magazine USA,《Chinese TOPCon module prices fall as high-efficiency supply adds pressure》(OPIS),2026-07-31
- GB 47834-2026《晶体硅光伏组件和逆变器能效限定值及能效等级》;新京报关于TOPCon一级能效要求的报道
- 龙源电力2026年第一批光伏组件框架采购招标相关报道(搜狐),2026-10-14
- InfoLink Consulting,PV spot price,2026-10-21
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理