
584 GW:BNEF再砍全球光伏预期,中国−29%意味着什么?
导读
BNEF将2026年全球光伏新增装机展望下调至584 GW,同比−10.8%;中国从383 GW降至271 GW(−29%),中国以外市场则增长15%至313 GW。本文拆解这组数字的口径、中国下滑的真实原因、BNEF预测隐含的四季度压力,以及需求结构变化对组件产品与可靠性的影响。
10月15日,彭博新能源财经(BNEF)再次下调2026年全球光伏装机展望:584 GW,比2025年少了约71 GW。这是全球光伏装机多年来第一次出现年度负增长,而几乎全部降幅都来自中国。数字看起来吓人,但真正值得从业者关注的,是数字背后的口径、节奏和结构。
01先把数字摆清楚
按pv magazine的转述,BNEF这次的核心数字如下:
| 指标 | 2025年(估) | 2026年(展望) | 变化 |
|---|---|---|---|
| 全球新增装机 | 655 GW | 584 GW | −10.8% |
| 中国 | 383 GW | 271 GW | −29% |
| 中国以外 | 272 GW | 313 GW | +15% |
表1 BNEF 2026年光伏装机展望核心数字(直流侧,数据来源:[1])
更值得看的是下调轨迹。2025年一季度,BNEF对2026年的展望还是753 GW;到2025年12月降到649 GW;如今是584 GW。一年半时间,同一个年份的预期被砍掉了169 GW,相当于2025年中国以外全球装机量的六成多。
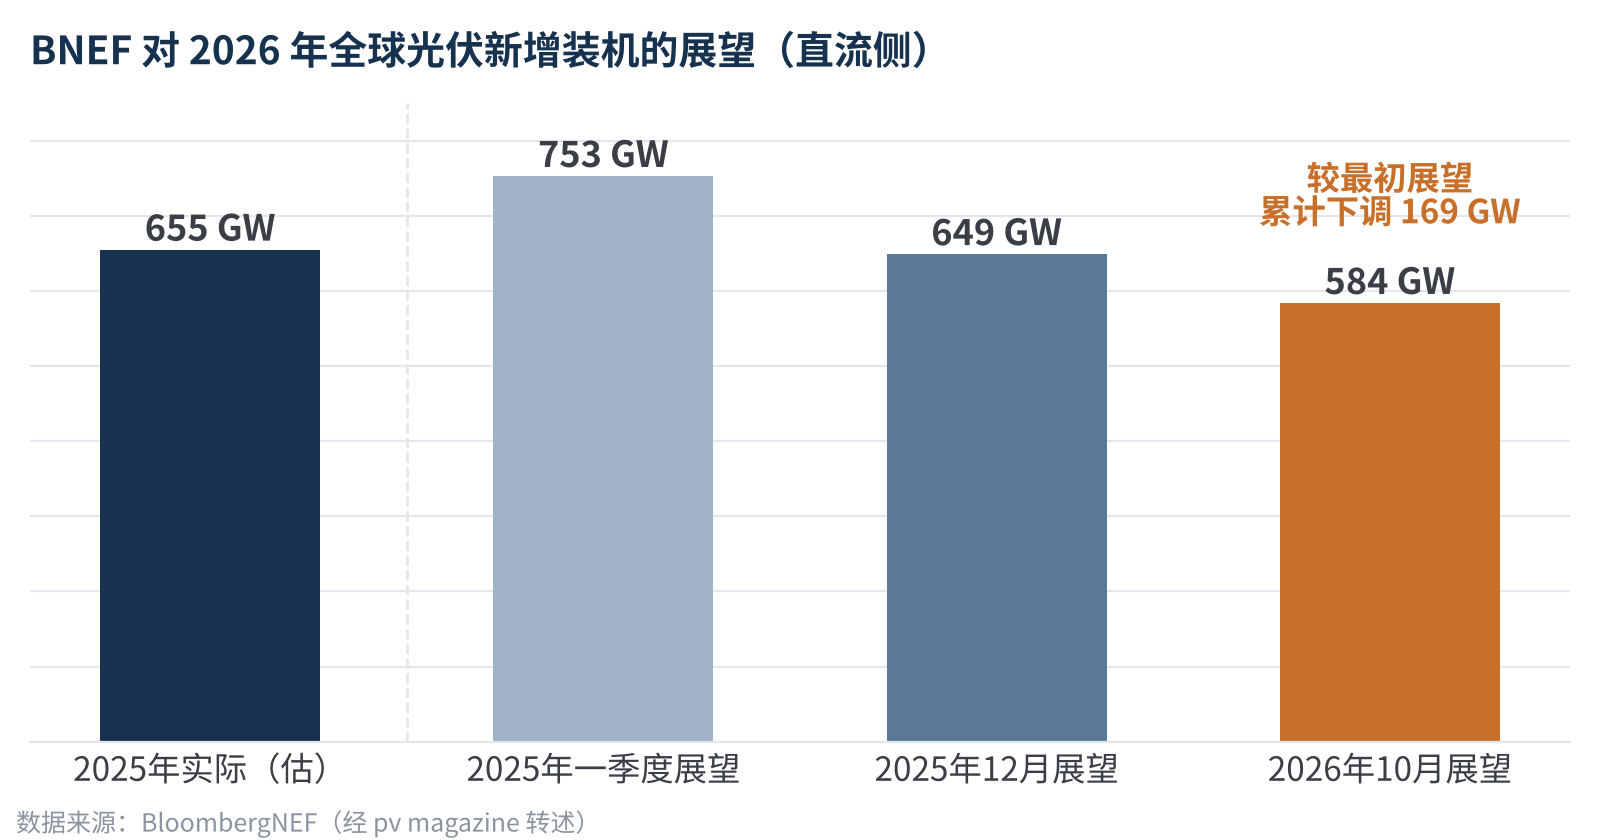
图1 BNEF对2026年全球光伏装机展望的三次变化
中国这一项的修正幅度最大:2025年四季度时BNEF还认为中国2026年能装341 GW,现在只剩271 GW。反过来看,中国以外市场比BNEF去年12月的预期(308 GW)还略好一点。
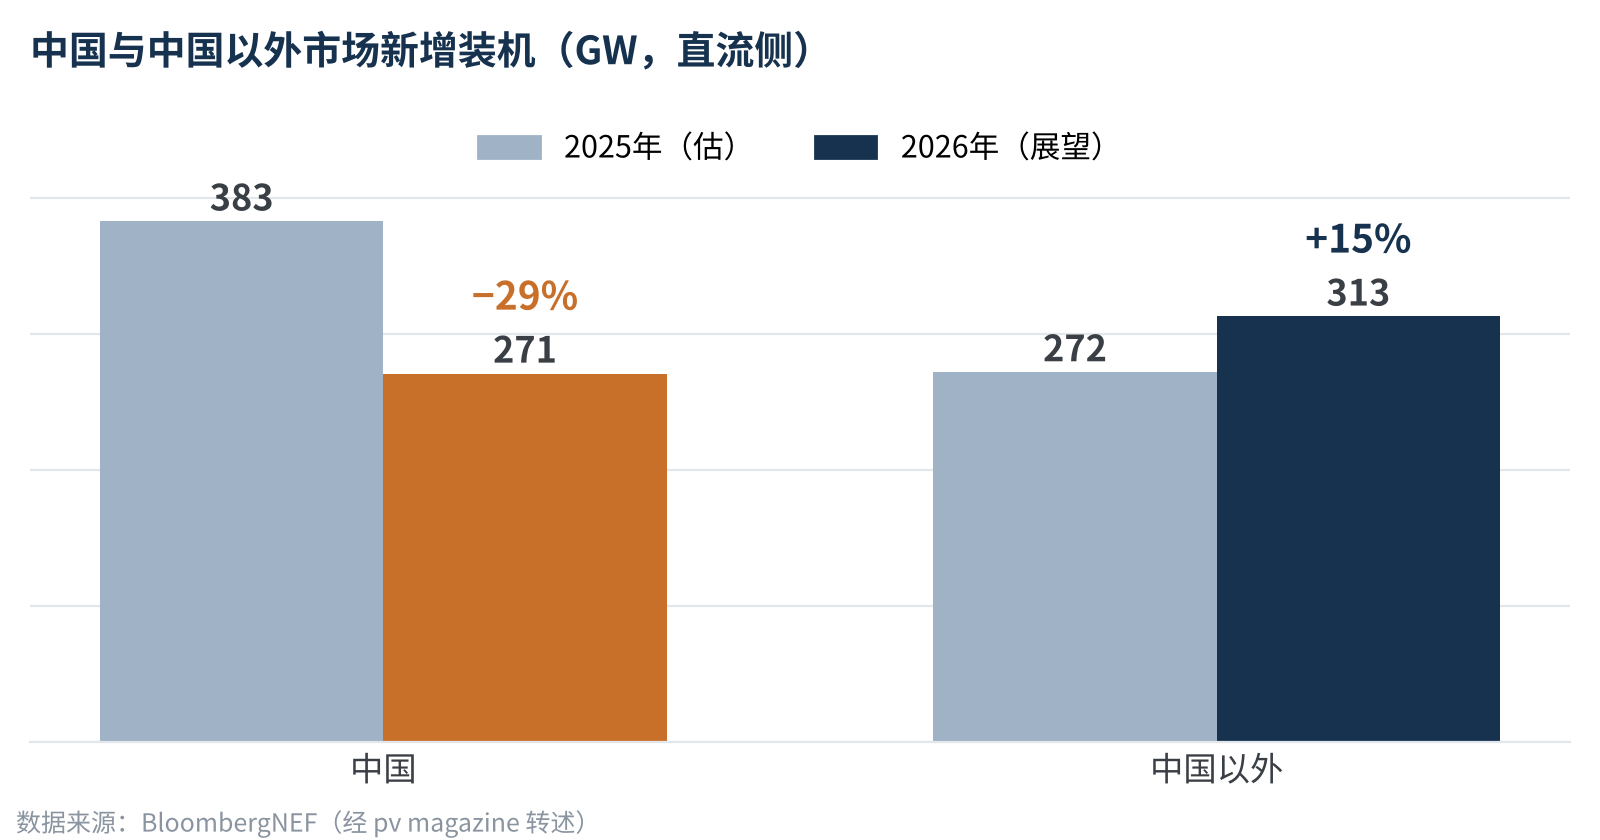
图2 中国与中国以外市场的装机走势分化
全球下滑不是“全面退潮”,而是中国单边大幅回落,海外温和增长。
02口径提醒:383 GW和315 GW说的是一回事
很多读者会疑惑:国家能源局公布的2025年新增并网是315.07 GW,BNEF为什么说383 GW?
答案在于直流侧与交流侧。BNEF统计的是组件铭牌功率(DC),能源局统计的是并网容量(AC,基本对应逆变器额定功率)。国内地面电站普遍采用1.2左右甚至更高的容配比,383÷315≈1.22,正好落在这个区间。
按同一比例折算,BNEF的271 GW(DC)约等于223 GW(AC)。中国光伏行业协会今年2月发布的路线图预计2026年国内新增180~240 GW。协会没有注明口径,但其年度数据通常沿用能源局的并网(交流侧)口径;按这个口径对照,BNEF的新数字落在协会区间的中上部,并不算“极端悲观”。
- 看机构预测:先确认是DC还是AC,两者能差20%左右,不能直接比。
- 看组件需求:排产、出货对应的是DC口径,交流侧数据需要乘以容配比才能换算成组件用量。
03中国为什么掉得这么狠?
2026年上半年,中国新增光伏并网约71.8 GW(能源局并网口径71.77 GW),而2025年同期是212.2 GW,同比约−66%。这个跌幅里,有三层原因叠加:
- 抢装透支:2025年上半年,大量项目赶在新能源上网电价市场化(136号文)的新老划断节点前并网,提前消耗了2026年的需求,高基数让同比数据格外难看。
- 消纳约束:2026年上半年全国光伏发电利用率降至91.4%,而2025年全年为94.8%。午间电价走低、限电增加,直接压低了新项目的收益预期。
- 政策重心转移:7月23日发布的《可再生能源发展“十五五”规划》不再单纯追求装机规模,提出到2030年新建集中式风光电站置信出力原则上不低于10%,鼓励具备条件的项目超过20%,储能被放到核心位置。
BNEF分析师Jenny Chase的判断是:中国市场正在走向饱和,储能和电动车能做的只是让减速慢一点,而不是让它停下来。我们的看法相近:这更像是从“抢装模式”回到“消纳约束下的常态”,而不是需求消失。截至2026年7月底,中国光伏累计装机已达1.286 TW,首次超过煤电,体量本身就决定了增速必然换挡。
04一个容易被忽略的细节:271 GW并不“保守”
能源局9月下旬发布的1~8月电力统计数据给了我们一个更准确的起点(原稿用累计值相减估算为约95 GW,现按正式统计更新,详见文末计算说明):
- 1~8月:2026年太阳能发电新增装机97.19 GW(AC),比上年同期少135.53 GW,即2025年同期约232.7 GW;其中8月单月新增约11 GW。
- BNEF隐含的四个月:要实现271 GW(DC)≈223 GW(AC),9~12月需要新增约126 GW,平均每月超过31 GW。
- 去年同期:2025年9~12月新增约82 GW,其中12月单月就超过40 GW。
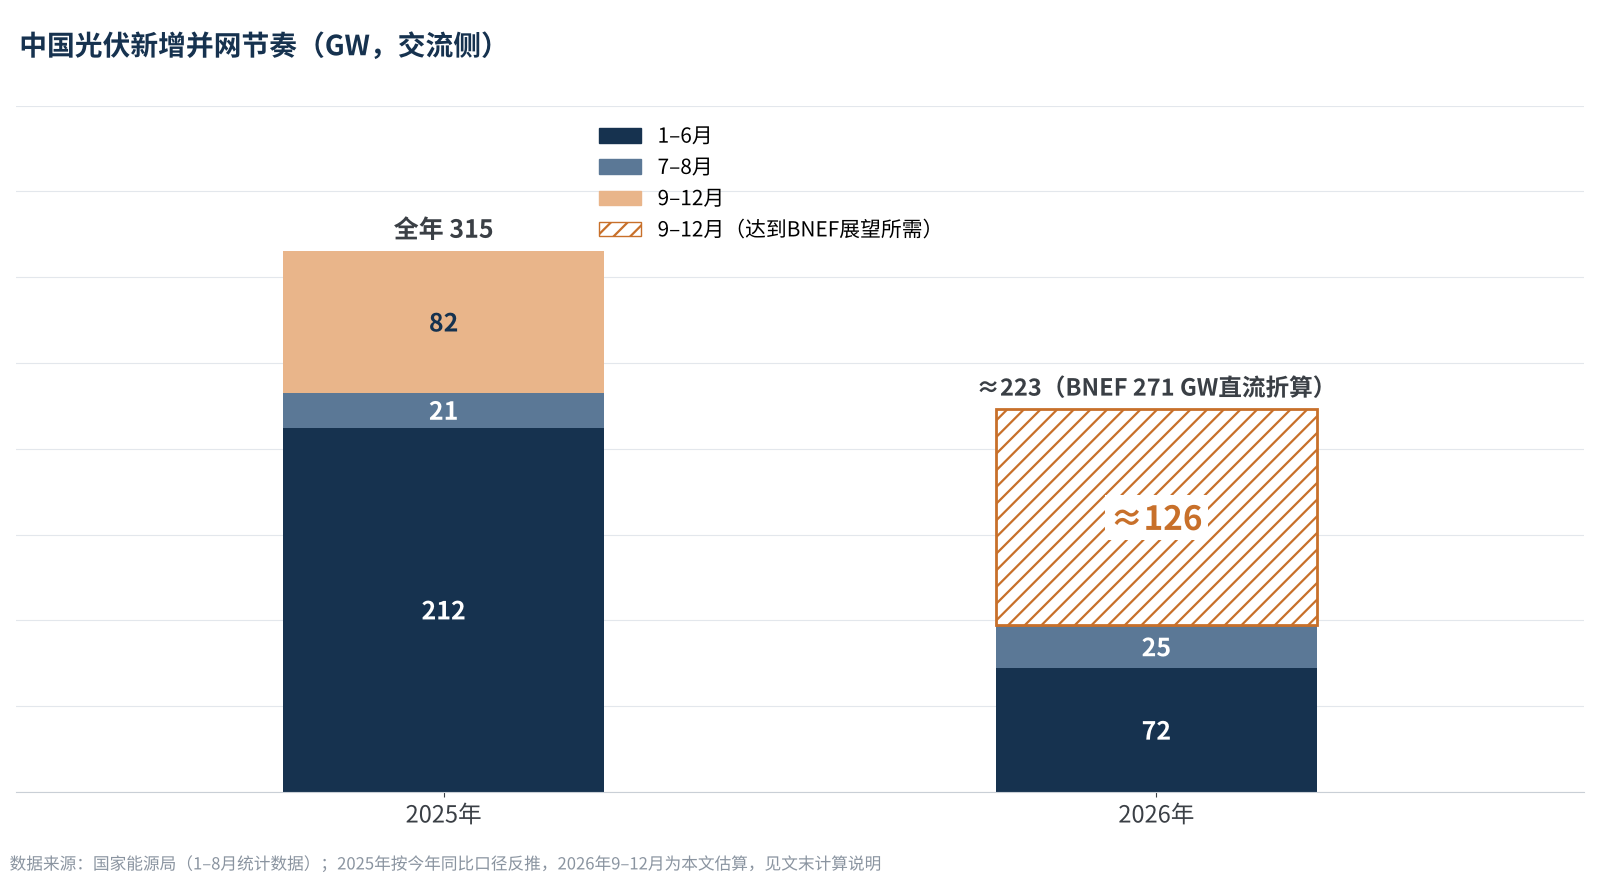
图3 中国光伏新增并网节奏:2026年四季度需要“补课”多少
也就是说,BNEF的数字隐含了一个比去年同期还要强五成左右的年底冲刺。年底并网高峰是国内的老规律,各省机制电价竞价结果也可能集中释放一批项目,但这个缺口不小。截至发稿,能源局已于10月21日发布1~9月用电量数据,1~9月装机统计尚未公布;从7、8两个月合计约25 GW的节奏看,我们认为中国全年实际值低于BNEF预测的可能性,至少不比高于它的可能性小。
看BNEF的271 GW,与其关注“降了多少”,不如关注“最后四个月能不能补上126 GW”。
05海外+15%:增量在哪里,长什么样?
BNEF点名的增长市场包括印度、菲律宾、尼日利亚和马来西亚,其中尼日利亚和菲律宾的增长几乎全部来自户用和工商业。BNEF此前的另一份报告也指出,随着中国地面电站回落,非公用事业规模的光伏已经成为全球可再生能源投资中最大的板块。
从技术角度看,这意味着组件需求的“画像”在变:
- 尺寸与重量:户用和工商业屋顶对搬运、承重更敏感,中小版型、轻量化组件的需求占比会上升,单纯追求大尺寸、高功率的逻辑不再通吃。
- 环境适应性:东南亚、西非高温高湿、强紫外,PID、湿热老化、背板与封装胶膜的耐候性,比实验室标称效率更决定口碑。
- 渠道与认证:分布式市场分散、单笔订单小,认证准入、质保条款和本地服务能力的权重明显提高。
- 光储协同:无论国内的可靠容量要求还是海外的户储需求,“发电曲线的价值”正在取代“峰值功率”成为新的评价维度。
还要提醒一点:在需求下行、价格承压的阶段,材料减配是最常见的降本手段,比如玻璃减薄、胶膜克重下调、边框与焊带“抠成本”。据中国光伏行业协会统计,2026年上半年国内组件产量201.3 GW,同比下降35.1%,产能利用率不足,这类风险值得采购方和电站业主格外留意。
06写在最后
584 GW这个数字,与其说是光伏行业的“拐点”,不如说是一次结构性换挡:中国从规模扩张转向消纳与价值,全球增量从大型地面电站转向分散的分布式市场。
对制造端而言,这不是比谁产能大的阶段,而是比谁的产品更适配新场景、谁的质量在降本压力下守得住底线。BNEF原报告是否给出了TOPCon、BC、HJT等技术路线的拆分,目前公开转述中尚未看到,我们会持续跟踪;年底能源局全年数据出来后,也会回来对一次账。
你怎么看中国四季度的并网节奏?欢迎与我们交流。
参考资料
- pv magazine:BloombergNEF forecasts 584 GW of solar installations in 2026,2026-10-15;pv magazine USA:China solar down 29%, everywhere else up 15%,2026-10-16
- pv magazine:China’s solar capacity hits 1.28 TW, accounts for 31.5% of total power capacity,2026-09-03
- pv magazine:China puts battery storage at center of renewable energy strategy,2026-08-05
- 国家能源局:2026年1—8月份全国电力统计数据,2026-09-24;国家能源局2026年7月新闻发布会(上半年可再生能源并网运行情况),2026-07-30
- 国家能源局:2025年光伏发电建设情况;2025年1~8月全国电力工业统计数据
- 中国光伏行业协会:《中国光伏产业发展路线图(2025-2026年)》,2026-02;2026年上半年光伏行业发展回顾,2026-07
- 国家发展改革委、国家能源局:《可再生能源发展“十五五”规划》,2026-07-23
- 全国新能源消纳监测预警中心:2025年全国新能源并网消纳情况,2026-02
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理