
风光装机破20亿千瓦:光伏的下半场,比的是“靠得住”
INFO
10月26日,国家能源局宣布:截至2026年9月底,我国风电和太阳能发电累计装机达到20.1亿千瓦,正式迈过20亿千瓦关口。其中光伏13.1亿千瓦,同比增长16.5%;风电7.0亿千瓦,同比增长20.4%。
标题数字很亮眼,但我们更想聊聊数字背后的三个细节——它们比“破20亿”本身更值得光伏人关注。
01 先看新闻:这组数据说了什么
我们先把本次通报的核心数据整理成一张表:
| 指标 | 数值 | 说明 |
|---|---|---|
| 风光累计装机 | 20.1亿千瓦 | 截至2026年9月底 |
| 其中:光伏 | 13.1亿千瓦 | 同比+16.5% |
| 其中:风电 | 7.0亿千瓦 | 同比+20.4% |
| 1–9月风光新增装机 | 约1.7亿千瓦 | — |
| 1–9月风光发电量 | 19333亿千瓦时 | 同比多发1937亿千瓦时 |
| 风光发电增量占新增用电量 | 64% | 1–9月 |
| 迎峰度夏最大负荷日午间风光出力占负荷 | 超40% | 当日午间 |
| 风光完成投资占能源领域投资 | 约三分之一 | 1–9月 |
表1 国家能源局10月26日通报要点
国家能源局把新能源的作用概括为三句话:能源转型的主要力量、能源安全的关键支撑、能源投资的重要引擎。中电联专家的评价是,这意味着新能源在电力装机结构中的主体地位进一步巩固。
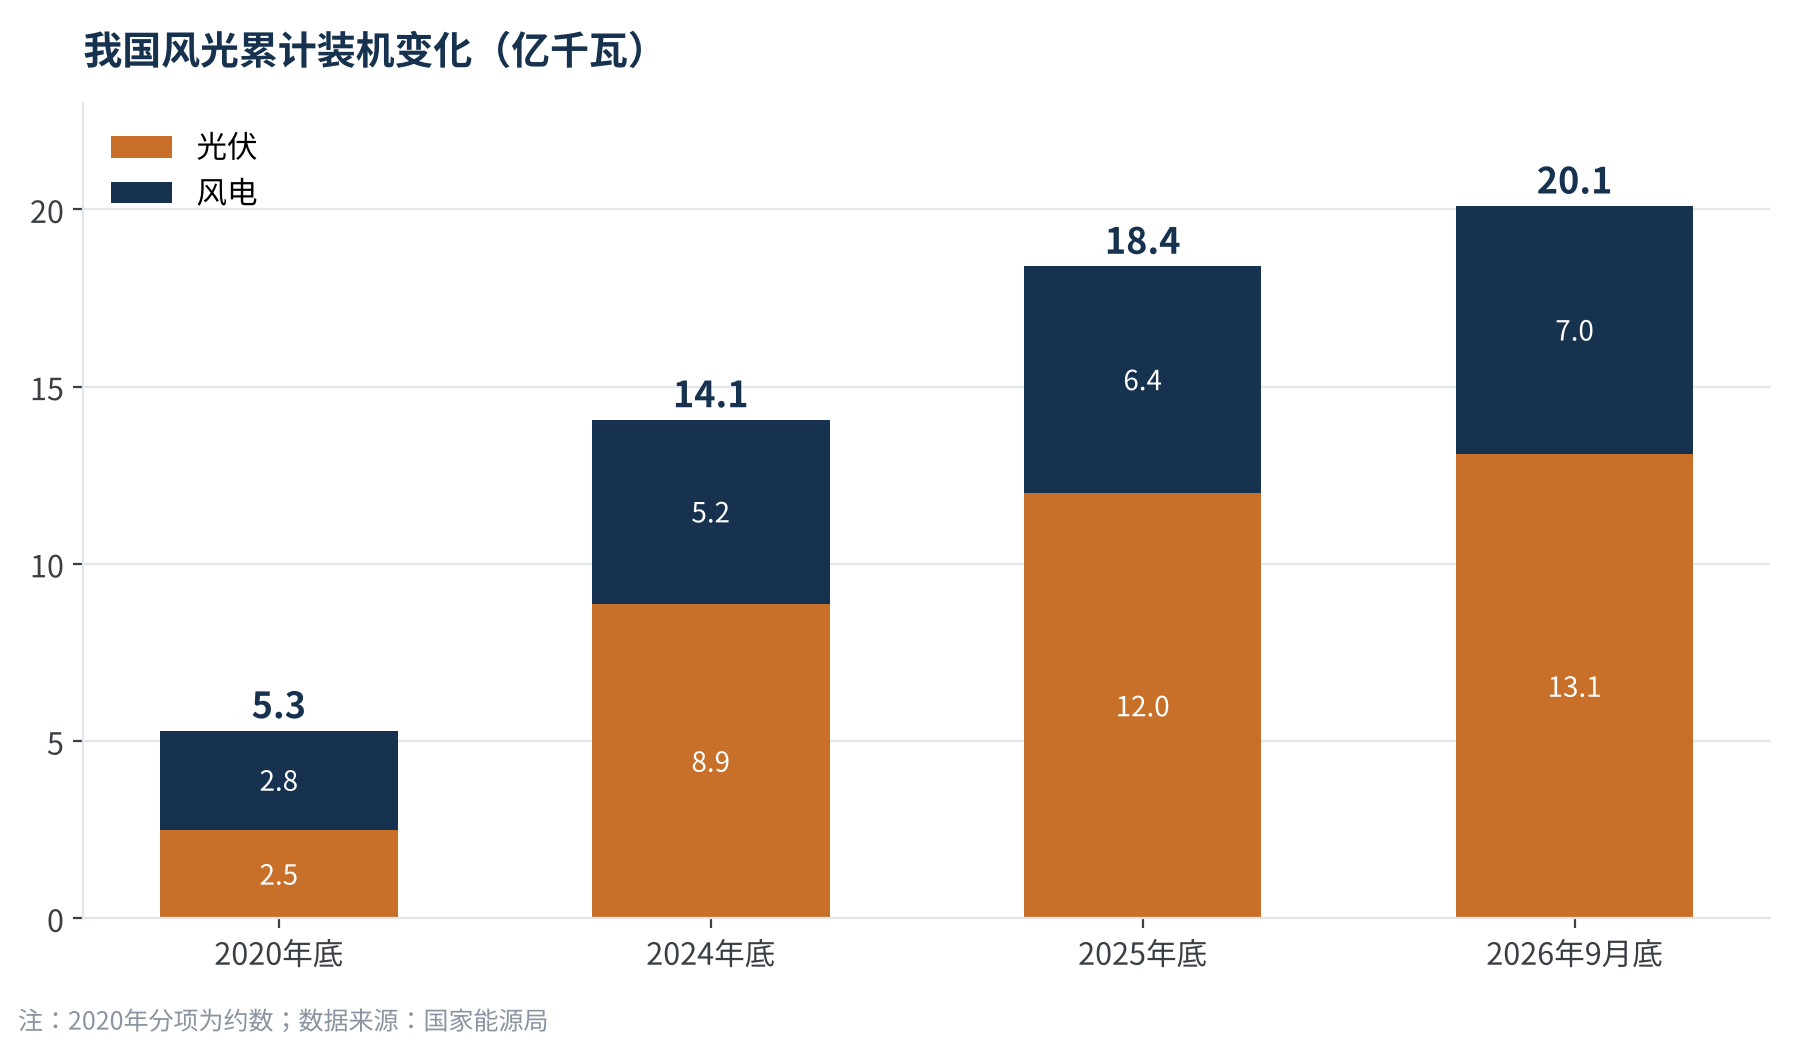
把时间拉长看更直观:2020年底我国风光装机约5.3亿千瓦,2025年底达到18.4亿千瓦,不到一年后又跨过20亿千瓦。另据国家能源局10月初的调度会,截至8月底光伏装机已历史性超过煤电,成为装机规模最大的电源品类。
02 细节一:光伏成了“增速最慢”的那一个
光伏同比+16.5%,风电同比+20.4%——光伏增速低于风电,这在近几年并不多见。
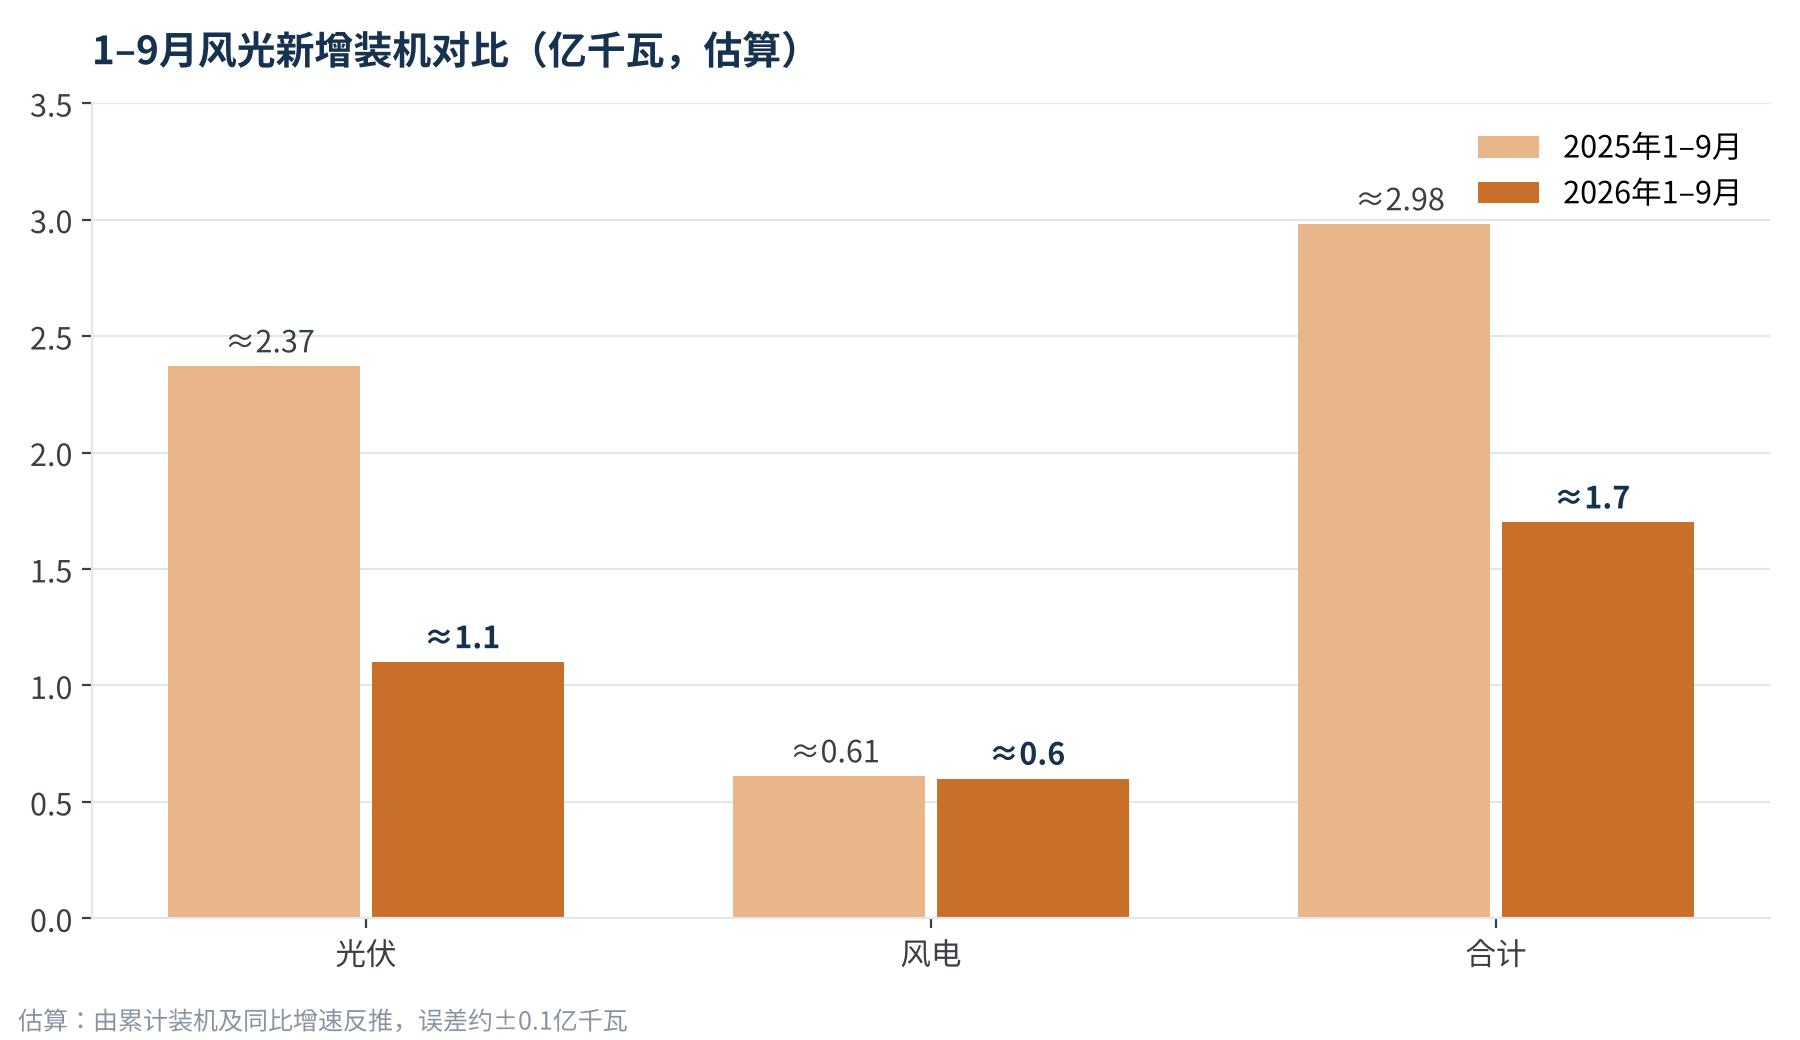
把新增拆出来看更清楚。2025年底光伏装机12.0亿千瓦,2026年9月底13.1亿千瓦,可以推算出前三季度光伏新增约1.1亿千瓦;而2025年同期光伏新增约2.4亿千瓦(估算口径见文末)。新增规模大约“腰斩”。海外媒体TaiyangNews统计的1–7月数据也显示,国内光伏新增同比下降约六成。
原因并不复杂:
- 基数被抢装抬高:2025年6月起新能源上网电价全面转向市场化(即“136号文”新老划断),5月出现了单月超90GW的抢装,2025年的高基数让2026年的同比显得格外难看。
- 收益逻辑变了:新项目全面参与市场交易后,收益取决于市场电价。光伏午间出力集中、电价易被压低,投资方变得更谨慎;相比之下,风电的竞价结果更稳健。
小结
光伏累计规模仍在增长,但“年年新增创新高”的节奏已经结束。行业正从拼装机规模,转向拼项目收益和发电质量。
03 细节二:装机≠发电,电量增速跑输装机
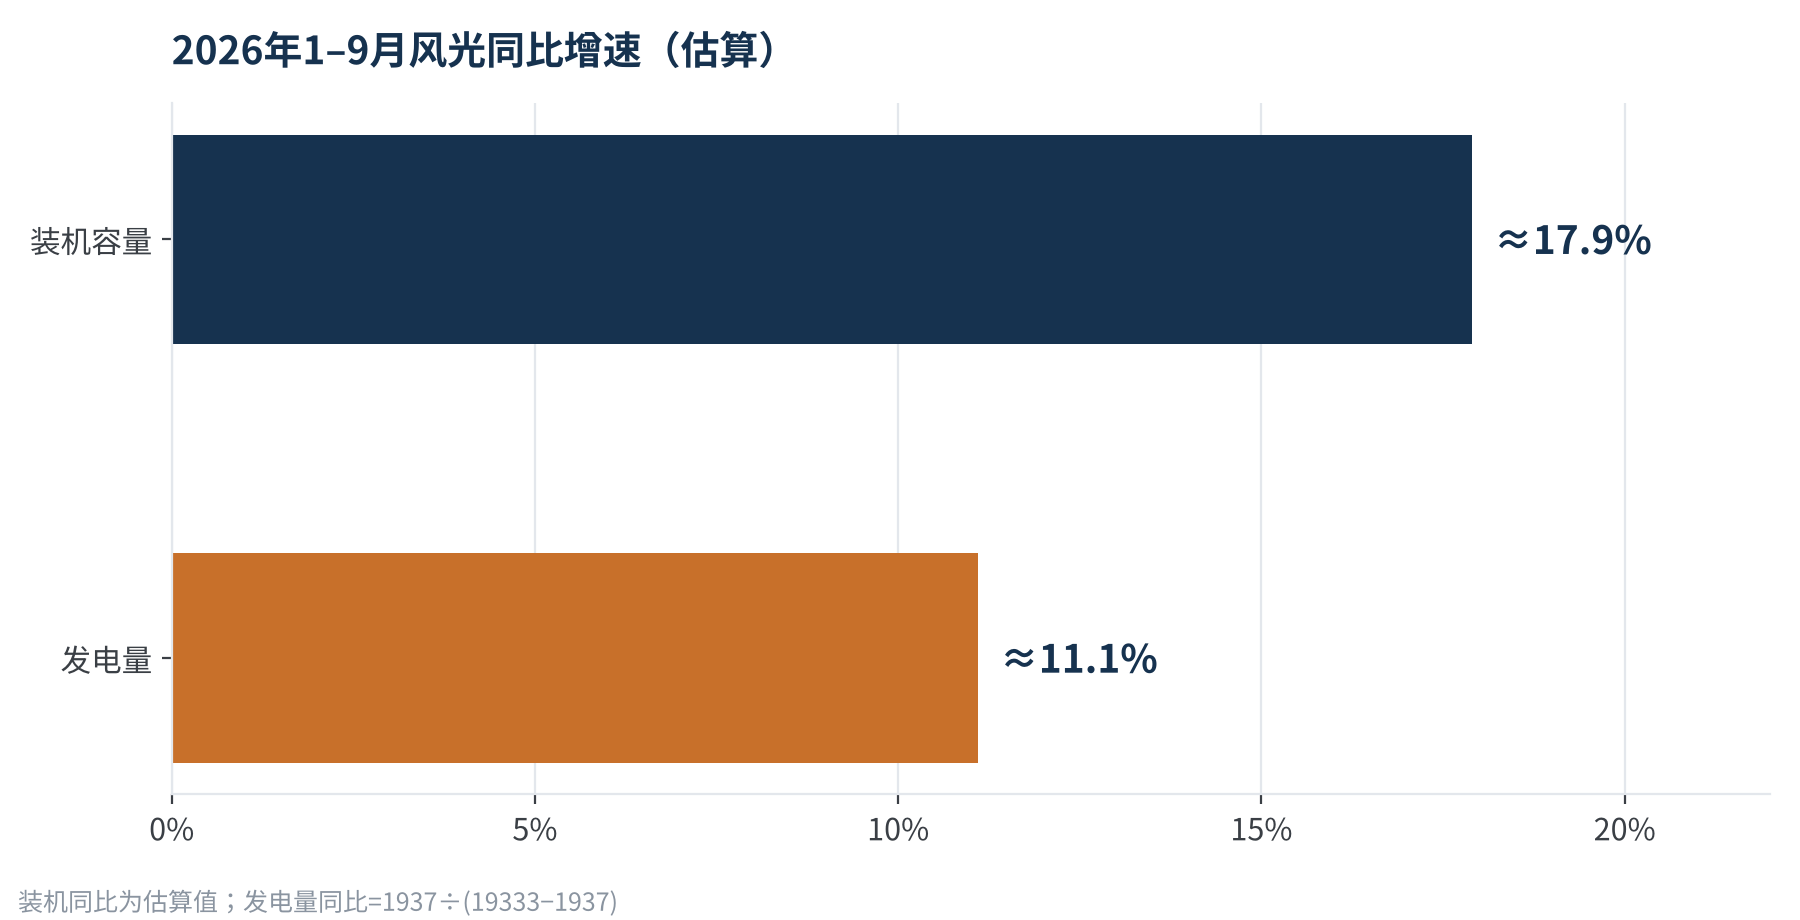
1–9月风光发电量19333亿千瓦时,同比多发1937亿千瓦时,增速约11.1%;而同期风光装机同比增速约17.9%(估算)。电量增速比装机增速低了近7个百分点。
这个差距由几方面因素叠加而成:
- 口径差异:装机按时点统计,电量按时段累计。年内新并网的项目只贡献了部分月份的电量,装机高速增长阶段两者天然存在落差。
- 消纳约束:今年一季度全国光伏发电利用率为90.6%,也就是说接近一成的可发电量没有被利用。午间出力集中、局部电网承载能力不足,是弃光的主要来源。
- 资源波动:风速、辐照的年际变化本身就会带来几个百分点的电量波动。
当然也要看到积极的一面:1–9月全社会新增用电量中,有64%由风光满足。新能源已经是新增电量的主力,问题不在“有没有”,而在“用得上、用得好”。
04 细节三:从“装得多”到“靠得住”
在我们看来,新华社稿件后半段才是这条新闻最值得细读的部分。
今年发布的《可再生能源发展“十五五”规划》首次提出了可靠替代能力的目标,具体包括风电光伏平均置信出力、新增可再生能源可靠顶峰发电能力、迎峰度夏度冬晚高峰风光电量占比等指标,其中明确“十五五”期间新增可靠顶峰发电能力3亿千瓦以上。(注:这是规划背景,并非本次新印发的文件。)
什么是“置信出力”?通俗地说,就是在用电最紧张的时刻,一个电源有多大把握能出多少力。
这正是光伏的软肋。今年迎峰度夏最大负荷日,午间风光出力占到负荷的40%以上,表现非常亮眼;但晚高峰通常出现在傍晚到夜间,太阳落山后光伏出力趋近于零。单靠光伏,晚高峰的置信出力几乎是零。
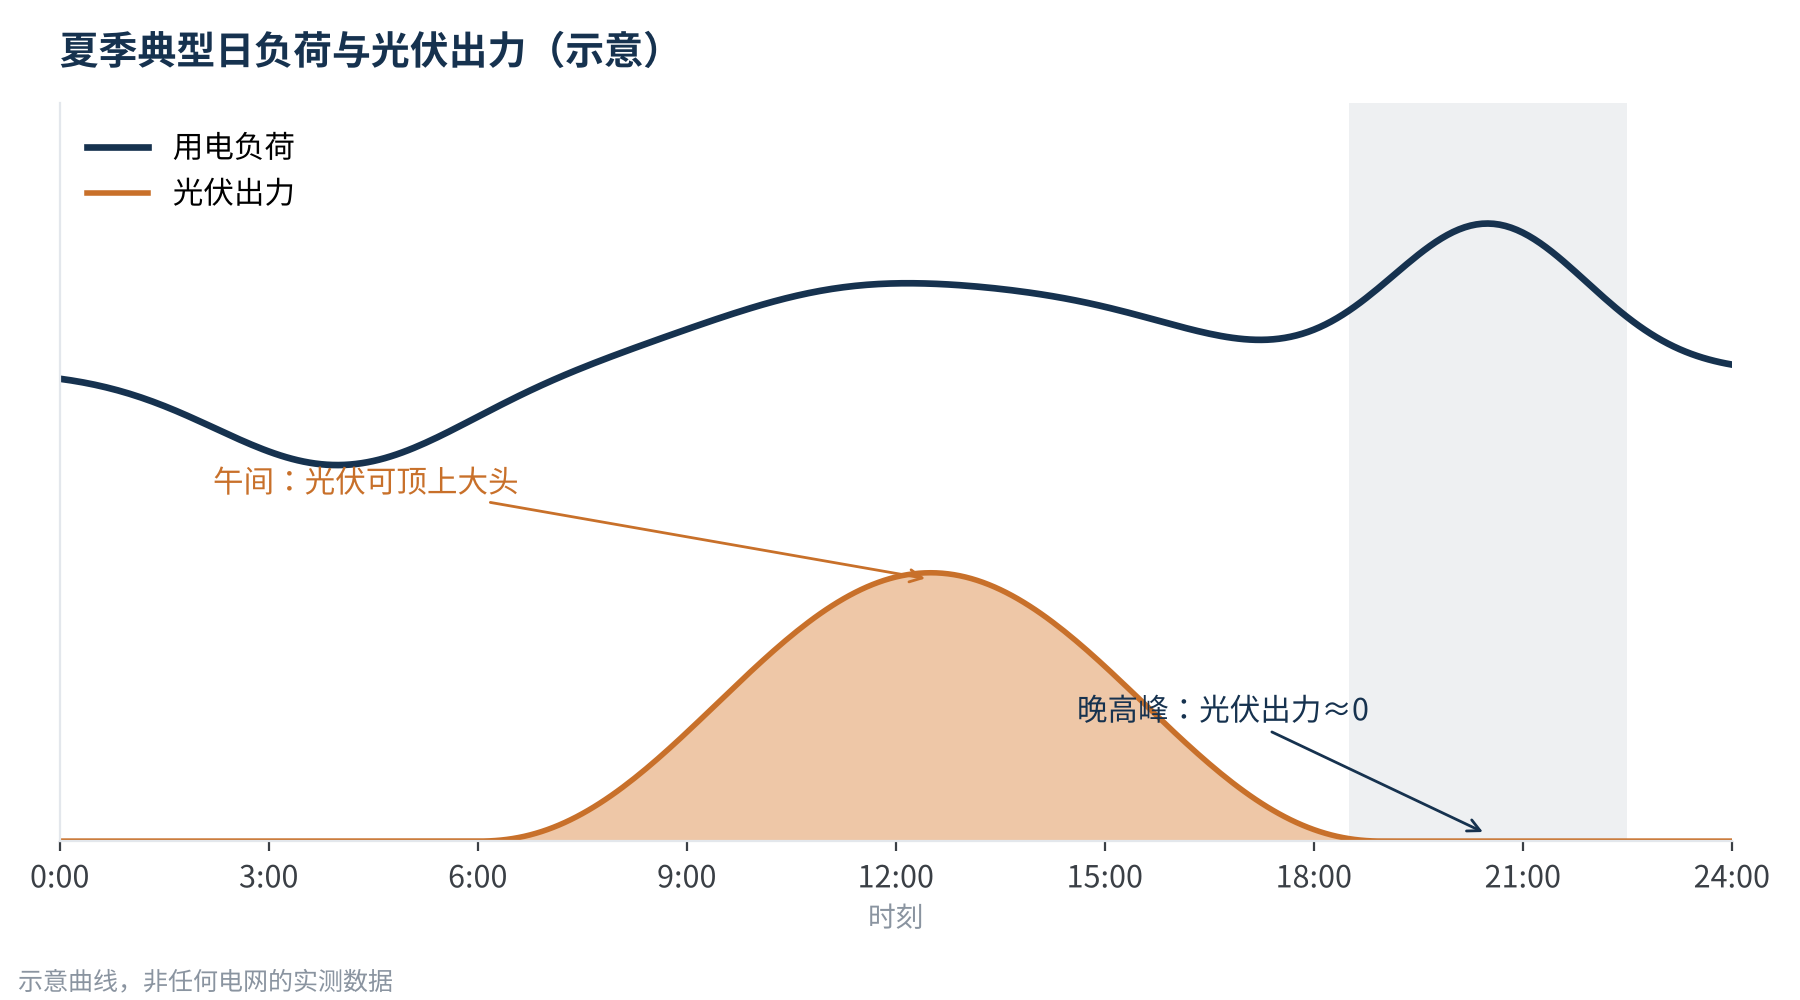
要让新能源“靠得住”,靠的是系统能力:新型储能(截至2025年底已投运1.36亿千瓦/3.51亿千瓦时,平均时长2.58小时)、灵活调节电源、电力市场机制,以及具备构网、调频能力的“友好型”场站。
一句话结论
20亿千瓦是“数量”的里程碑;“十五五”真正要考的是“质量”——尤其是晚高峰时,新能源能顶上多少。
05 我们的看法:对组件和产业链意味着什么
作为常年做材料、组件与可靠性的技术团队,我们更关心这组数据会如何传导到产品端:
- 从铭牌功率到全生命周期电量:市场化电价下,电站收益约等于电量乘以电价。首年衰减、年衰减率、双面率、温度系数、弱光性能,都会直接折算成收益,“铭牌功率”不再是唯一卖点。
- 早晚的电比午间的电更值钱:午间电力富余、电价走低,早晚时段的发电价值更高。东西向安装、竖直双面、跟踪支架等方案的经济性,值得在新电价体系下重新算一遍账。
- 光储从“配套”走向“标配”:可靠顶峰能力的考核,会推动储能从被动配置走向主动参与收益。对组件企业而言,系统级方案能力的分量会越来越重。
- 存量电站的可靠性问题会浮出水面:13亿千瓦的存量里,早期投运的组件正陆续进入中后期,PID、隐裂、背板开裂、焊带腐蚀等问题会更集中地暴露。新增放缓之后,存量电站的质量与运维,将是光伏人绕不开的新战场。
写在最后
破20亿千瓦值得高兴,但对光伏人来说,这条新闻更像一次提醒:规模扩张的上半场接近尾声,下半场比的是电量、可靠性和收益。
按新一轮国家自主贡献目标,2035年风光总装机要力争达到36亿千瓦以上。从20.1亿千瓦出发,未来约9年还需新增约16亿千瓦,年均约1.7亿千瓦——量还会继续增长,但会变得更“挑”:挑电价、挑消纳,也挑产品的可靠性。
后续我们会围绕“置信出力”“组件衰减与可靠性如何影响全生命周期发电量”等话题继续展开,也欢迎在评论区聊聊你的看法。
计算说明 / 数据口径
- 2026年1–9月新增:光伏≈13.1−12.0≈1.1亿千瓦,风电≈7.0−6.4≈0.6亿千瓦,合计与官方“约1.7亿千瓦”一致(2025年底光伏12.0、风电6.4亿千瓦)。
- 2025年9月底装机按同比增速反推:光伏≈13.1÷1.165≈11.24亿千瓦,风电≈7.0÷1.204≈5.81亿千瓦。2025年1–9月新增:光伏≈11.24−8.87≈2.37亿千瓦,风电≈5.81−5.2≈0.61亿千瓦(2024年底光伏8.87、风电5.2亿千瓦)。
- 风光装机同比≈20.1÷(11.24+5.81)−1≈17.9%;发电量同比≈1937÷(19333−1937)≈11.1%。
- 官方数据保留一位小数,以上估算存在约±0.1亿千瓦的误差,仅用于观察趋势。图4为示意曲线,不代表任何电网的实测数据。
参考资料
- 国家能源局:我国风光累计装机容量突破20亿千瓦,2026-10-26
- 新华网:我国风光累计装机容量突破20亿千瓦,2026-10-26
- 中国新闻网:国家能源局风光装机相关报道,2026-10-26
- 中国日报网:我国风电光伏并网装机规模首次超18亿千瓦,2026-01-28
- 澎湃新闻:2025年我国可再生能源发电量超过欧盟27国用电量之和,2026-01-30
- 界面新闻:2024–2025年风光装机数据,2026
- 人民财讯:国家能源局可再生能源电力开发建设月度(9月)调度会,2026-10-08
- 格隆汇:国家能源局一季度光伏发电建设情况,2026-04-27
- TaiyangNews:China Solar PV Installations Recover To 14.08 GW In July 2026
- 新华网/经济参考报:截至10月底我国风光发电装机达17.3亿千瓦,2025-11-25
光伏新材料研究所
光伏新材料研究所
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
- 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
- 转载及引用内容均注明出处,尊重原创。
- 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
- 如有不实或侵权,请留言或联系我们处理