
焊带产业现状与发展方向:量在增长,利在变薄,技术在分化
导读
作为光伏焊带系列的收官篇,本文从技术转向产业:焊带用量6年增至约6.8倍,2024年市场规模约298亿元;但龙头企业2025年毛利率仅约5.5%~5.7%、净利率不到1%。我们结合上市公司年报数据,分析焊带“量增利薄”的原因、竞争格局的变化,梳理细线化、BC专用、低温、降本材料等技术方向,并对整个系列做一个回顾。
前八篇,我们从作用、结构、材料、工艺、测试、焊接、失效、可靠性八个角度,把焊带这根细细的铜丝“拆”了个遍。作为收官篇,我们把视角从实验室和产线,拉到整个产业:焊带市场有多大?谁在做?赚不赚钱?未来往哪走?一句话概括我们的判断:焊带行业量在增长,利在变薄,技术在分化。
01市场有多大:一个快速长大的“小材料”
焊带在组件中成本占比不高,但随着光伏装机的快速增长,它已经成长为一个规模可观的细分市场。根据智研咨询的数据:
- 市场规模:2024年中国光伏焊带市场规模约298亿元,同比增长约39.3%。
- 用量:焊带用量从2018年的约4.77万吨,增长到2024年的约32.27万吨。
- 成本地位:焊带约占组件非硅成本的12%,是组件辅材中不可忽视的一项。
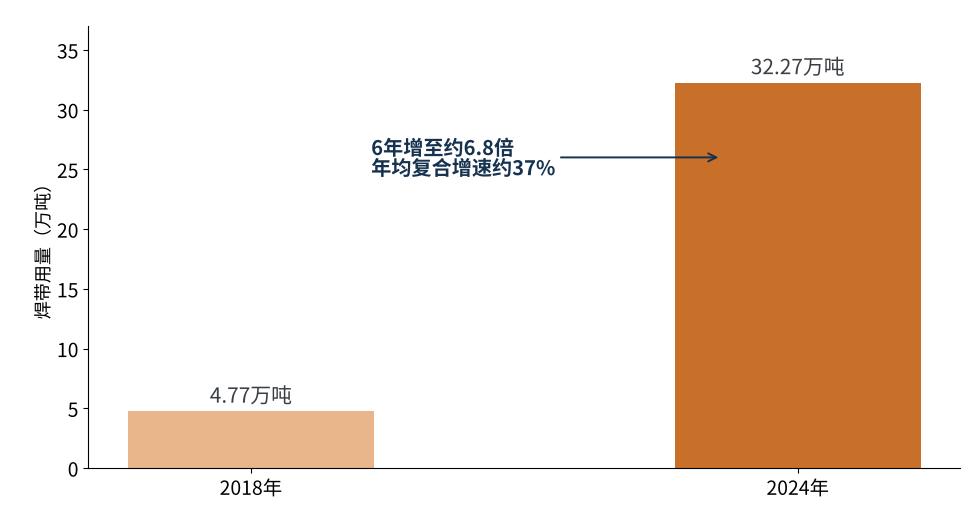
图1 中国光伏焊带用量变化(2018年与2024年)
6年间用量增至约6.8倍,年均复合增速约37%。用298亿元除以32.27万吨,可以粗算出2024年焊带的平均价格约9.2万元/吨。对照同期铜价,这个数字已经透露出一个信号:焊带价格的主体是铜,留给加工环节的空间并不大。
需要说明的是,不同机构的统计口径差异不小:前瞻产业研究院2026年的报告估算,2025年国内光伏焊带市场规模超过240亿元。规模数字宜看量级和趋势,不宜跨机构直接比较。
02谁在做:格局分散,头部在变
国内焊带行业以民营企业为主,市场化程度高。主要参与者包括:
| 企业 | 上市板块 | 焊带业务特点 |
|---|---|---|
| 宇邦新材 | 创业板(301266) | 老牌龙头,参与焊带国标、行标制定,较早推出BC复合焊带 |
| 同享科技 | 北交所(920167) | 互连焊带规模快速增长,较早量产MBB焊带 |
| 威腾电气 | 科创板(688226) | 光伏新材业务以焊带为主,覆盖SMBB、低温、汇流带等 |
| 泰力松、太阳科技等 | — | 区域性或细分领域的重要供应商 |
表1 国内主要光伏焊带企业
集中度方面,据观研报告网数据,2021年行业前五名合计市场份额约43%,宇邦新材约16.5%、同享科技约10.2%,太阳科技、泰力松、威腾股份分别约6.5%、5.1%、4.8%。前五名不到一半,行业仍相当分散。
近两年头部格局也在变化。智研咨询整理的2025年上半年数据显示:同享科技互连焊带收入约13.07亿元,同比增长约26%;宇邦新材互连焊带收入约12.24亿元,同比下降约10.6%。威腾电气2025年年报披露,其光伏新材业务收入约17.13亿元,同比增长约14%。头部企业之间的排位,已经不再像过去那样稳定。
资本层面也有新变化:2026年9月,宇邦新材原控股股东与苏州德翎签署股份转让协议,转让约29.99%股份,作价约8.61亿元,公司控股股东随之变更。
03赚不赚钱:一门“加工费”生意
看完规模,再看利润。我们用两家主要上市焊带企业2025年的财务数据做个对比:
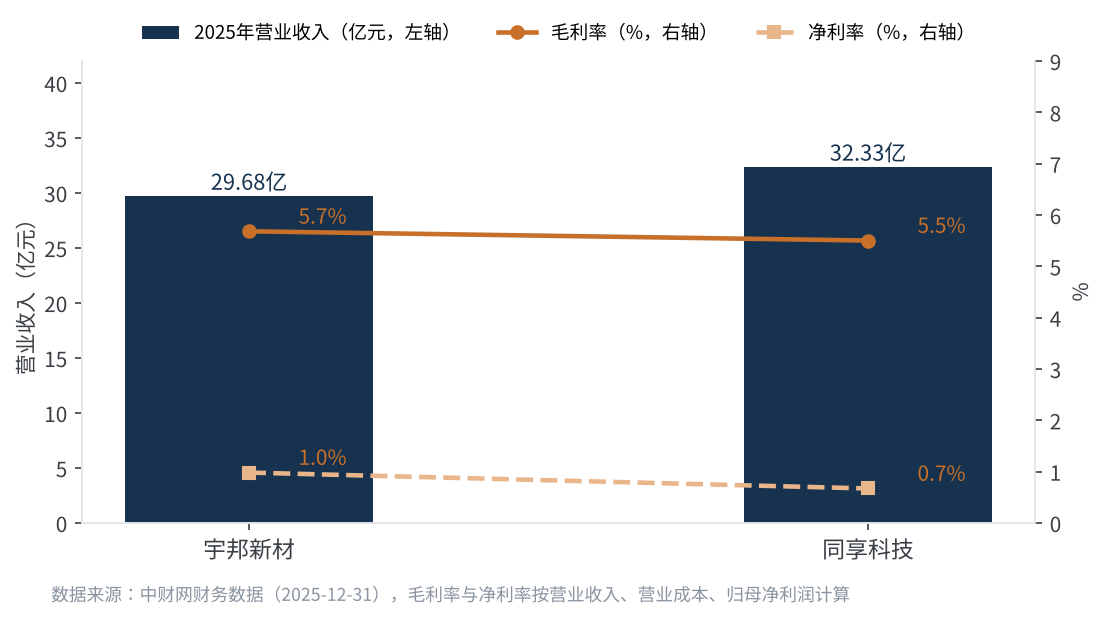
图2 宇邦新材、同享科技2025年营业收入与利润率
两家企业2025年营业收入都在30亿元上下,但毛利率仅约5.5%~5.7%,净利率不到1%。三十亿的收入,净利润只有两三千万元。宇邦新材在2024年业绩预告中已经提到,归母净利润同比下降约72%~74%,原因之一是常规焊带产品的加工费明显下降。
为什么焊带这么难赚钱?关键在于它的价格构成:
- 铜价“穿透”:焊带价格通常按“铜价+加工费”定价,铜价涨跌基本传导给下游。铜价越高,收入越大,但这部分收入并不产生利润,反而摊薄了毛利率。2026年9月LME铜价一度创下每吨14,617美元的历史新高,这一效应更加明显。
- 加工费被挤压:光伏产业链近年“量增价跌”,组件环节的降本压力层层向上传导,加工费是辅材企业最直接被压缩的部分。
- 资金占用大:铜材采购需要大量现金,下游组件厂的账期又较长,焊带企业的营运资金压力和应收账款风险都不小。
所以,焊带企业真正的竞争力,不在于“卖了多少吨铜”,而在于加工费能不能守住——这就要靠技术溢价。
最新的数据给出了一点回暖的迹象:宇邦新材2026年上半年营业收入约16.76亿元,同比增长约10%;归母净利润约6804万元,同比增长约89%;毛利率回升到约10.1%,海外收入同比增长约61%。半年的数据还不足以说明行业走出底部,但方向值得关注。
焊带的收入主体是铜,利润来自加工费。常规产品加工费被持续压缩,行业整体进入“量增利薄”的阶段;能否回暖,要看技术溢价和海外市场能不能撑起加工费。
04技术往哪走:一条主线,多条支线
回顾前几篇的内容,焊带技术的演进可以归纳为“一条主线、多条支线”:
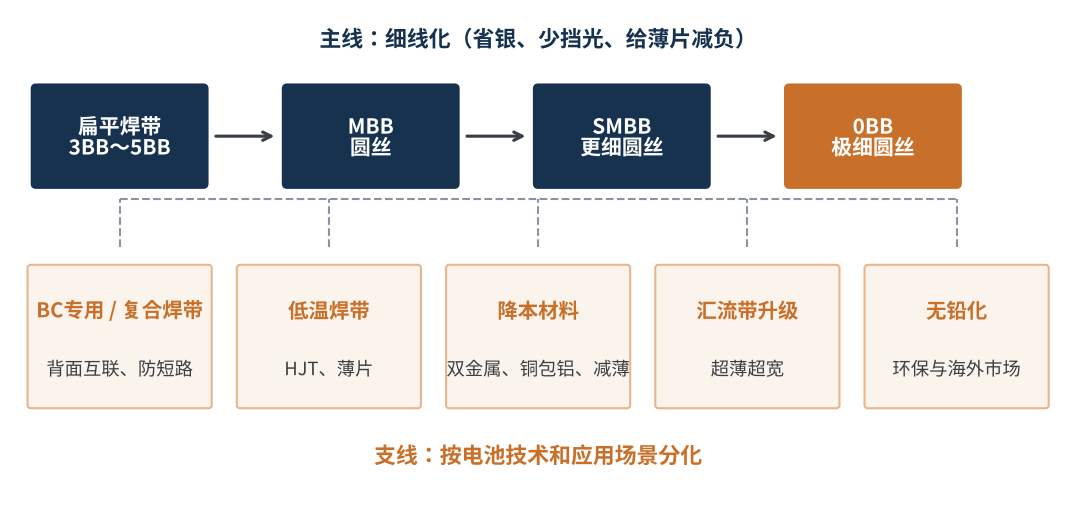
图3 光伏焊带技术演进:一条主线与多条支线
主线是细线化。从扁带到MBB、SMBB,再到0BB极细圆丝,焊带越来越细、根数越来越多。威腾电气在年报中提到,SMBB焊带与TOPCon电池降本增效的需求高度契合,市场份额正在快速扩大;而0BB则把焊带直径推向0.2mm以下,0.18mm、0.20mm的低温焊带已经量产,对线径一致性、涂层控制提出了更高要求。据TaiyangNews 2026年的技术趋势报告,2025年几乎所有头部组件企业都推出了0BB组件,主要驱动力是减少银耗。
支线是按电池技术和应用场景分化,几个值得关注的方向:
| 方向 | 驱动因素 | 代表动态 |
|---|---|---|
| BC专用 / 复合焊带 | BC组件渗透率提升,背面互联需防短路 | 宇邦新材2024年推出面向BC组件的复合焊带,四季度出货占比超过3% |
| 低温焊带 | HJT对温度敏感,电池片持续减薄 | 威腾电气低温焊带已适配HJT并批量供货;0.18/0.20mm超低温焊带量产 |
| 降本材料 | 铜价高位运行 | 双金属层状基材焊带、铜包铝等处于研发和验证阶段 |
| 汇流带升级 | 版型优化、降低层压凸起 | 超薄超宽汇流带进入试产 |
| 无铅化 | 环保要求与海外市场准入 | 无铅涂层的工艺和可靠性储备 |
表2 焊带技术支线方向与代表动态
值得注意的是,这些支线大多是高附加值、高技术门槛的产品。它们的盈利能力通常强于常规焊带——宇邦新材就提到,其BC复合焊带盈利能力较强——这正是企业摆脱“量增利薄”困境的方向。宇邦新材在2025年报中的表述很有代表性:公司业绩驱动已由“规模增长”转向“技术溢价”。
05竞争逻辑在变:从拼规模到拼技术
把市场、利润和技术放在一起看,焊带行业的竞争逻辑正在发生三个变化:
- 从规模到技术:常规焊带同质化严重,靠扩产抢份额的空间越来越小;能快速导入新品、跟上电池技术迭代的企业,才能拿到更高的加工费。
- 从单品到方案:0BB、BC等新技术中,焊带需要和胶膜、助焊剂、串焊设备、电池金属化一起验证。能与组件厂联合开发、提供整体互联方案的供应商更有优势。
- 从国内到海外:海外组件产能扩张带来新的需求。宇邦新材年报提到,海外市场覆盖东南亚、欧洲、非洲及南美洲,已成为业绩增长的重要引擎。
与此同时,行业集中度有望进一步提升。技术、资金、成本管理能力较弱的中小企业,在加工费下行和铜价高位的双重压力下,会逐步退出。
焊带行业已经从“谁产能大谁赢”,转向“谁能跟上电池技术迭代、守住加工费谁赢”。
06系列回顾:一根焊带的九个侧面
至此,光伏焊带系列九篇全部完成。我们用一张表回顾整个系列:
| 篇目 | 主题 | 一句话要点 |
|---|---|---|
| 01 | 功能和作用 | 焊带同时管导电、连接、挡光 |
| 02 | 结构与分类 | 从扁带到圆丝,电池技术往哪走,焊带就往哪变 |
| 03 | 材料 | 铜管导电和软硬,涂层管焊接和可靠 |
| 04 | 生产工艺 | 难点不在单道工序,而在几千公里长度上的一致性 |
| 05 | 测试方法 | 标准只给底线,关键指标要在协议中写清楚 |
| 06 | 焊接工艺 | 焊带冷却时一定会屈服,既要焊得牢又不能伤片 |
| 07 | 常见失效 | 失效多是制造缺陷、材料特性和户外应力长期叠加的结果 |
| 08 | 组件可靠性 | 焊带可靠性取决于与电池片、金属化、封装材料的匹配 |
| 09 | 产业现状 | 量在增长,利在变薄,技术在分化 |
表3 光伏焊带系列九篇回顾
07写在最后
焊带是一个很好的观察窗口:它足够小,小到常被当作“辅料”;又足够关键,关键到电池技术的每一次变化,都会在它身上留下痕迹。看懂焊带,某种程度上就看懂了光伏组件技术演进的一条暗线。
感谢一路读到这里的朋友。焊带系列到此告一段落,接下来我们还会继续推出光伏材料、组件可靠性、失效分析等方向的系列内容。如果你对焊带还有想深入讨论的话题,或者希望我们写哪个新系列,欢迎与我们交流。
参考资料
- 智研咨询:研判2025!中国光伏焊带行业产业链、发展现状、竞争格局及发展趋势分析,https://www.chyxx.com/industry/1239694.html
- 观研报告网:中国光伏焊带行业现状分析(2021年市场份额),https://www.chinabaogao.com/baogao/202211/618352.html
- 中财网:宇邦新材(301266)财务数据,https://quote.cfi.cn/cwfxzb/156239/301266.html
- 中财网:同享科技(920167)财务数据,https://quote.cfi.cn/cwfxzb/136644/920167.html
- 宇邦新材2025年年度报告摘要,上海证券报,https://paper.cnstock.com/html/2026-04/17/content_2200787.htm
- 格隆汇:宇邦新材2024年业绩预告相关报道,https://m.gelonghui.com/news/4930605
- 威腾电气2025年年度报告,巨潮资讯网,https://static.cninfo.com.cn/finalpage/2026-04-29/1225249968.PDF
- 前瞻产业研究院:光伏焊带行业产业链与市场分析(2025年市场规模),https://www.qianzhan.com/analyst/detail/220/260515-2553e944.html
- 同花顺财经:宇邦新材经营情况与控制权变更,2026-09-18,https://stock.10jqka.com.cn/20260918/c680059106.shtml
- 格隆汇:宇邦新材(301266.SZ)控股股东将变更为苏州德翎,2026-09,https://m.gelonghui.com/news/5306821
- 格隆汇:LME铜价创历史新高,2026-09-08,https://m.gelonghui.com/live/2656118
- TaiyangNews:Gapless, Full-Screen, And 0BB Redefine Module Assembly,2026-07-03,https://taiyangnews.info/technology/gapless-full-screen-and-0bb-redefine-module-assembly
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理