
一家独占半壁江山,其余在亏损中出清:光伏胶膜产业格局全景
导读
前十一篇讲技术,这一篇讲产业。本文是光伏胶膜系列科普的第十二篇,我们沿着“上游粒子—中游胶膜—下游组件”这条链,结合2025年年报和2026年最新定期报告,看清三件事:胶膜行业“一超多强”的格局是怎么形成的,这一轮价格战之后谁在亏损、谁在修复,以及EVA和POE粒子的国产化给产业带来了哪些变化。
前面十一篇,我们一直在讲胶膜的技术:作用、配方、工艺、测试、失效和导入。这一篇换个视角,看看胶膜背后的产业。
先说明一点:本文的数据全部来自上市公司公告和公开的行业统计,我们只做梳理和解读,不构成任何投资建议。产业数据时效性很强,阅读时请留意每个数字对应的时间(本文数据截至2026年10月)。
01产业链:夹在两个“大块头”中间
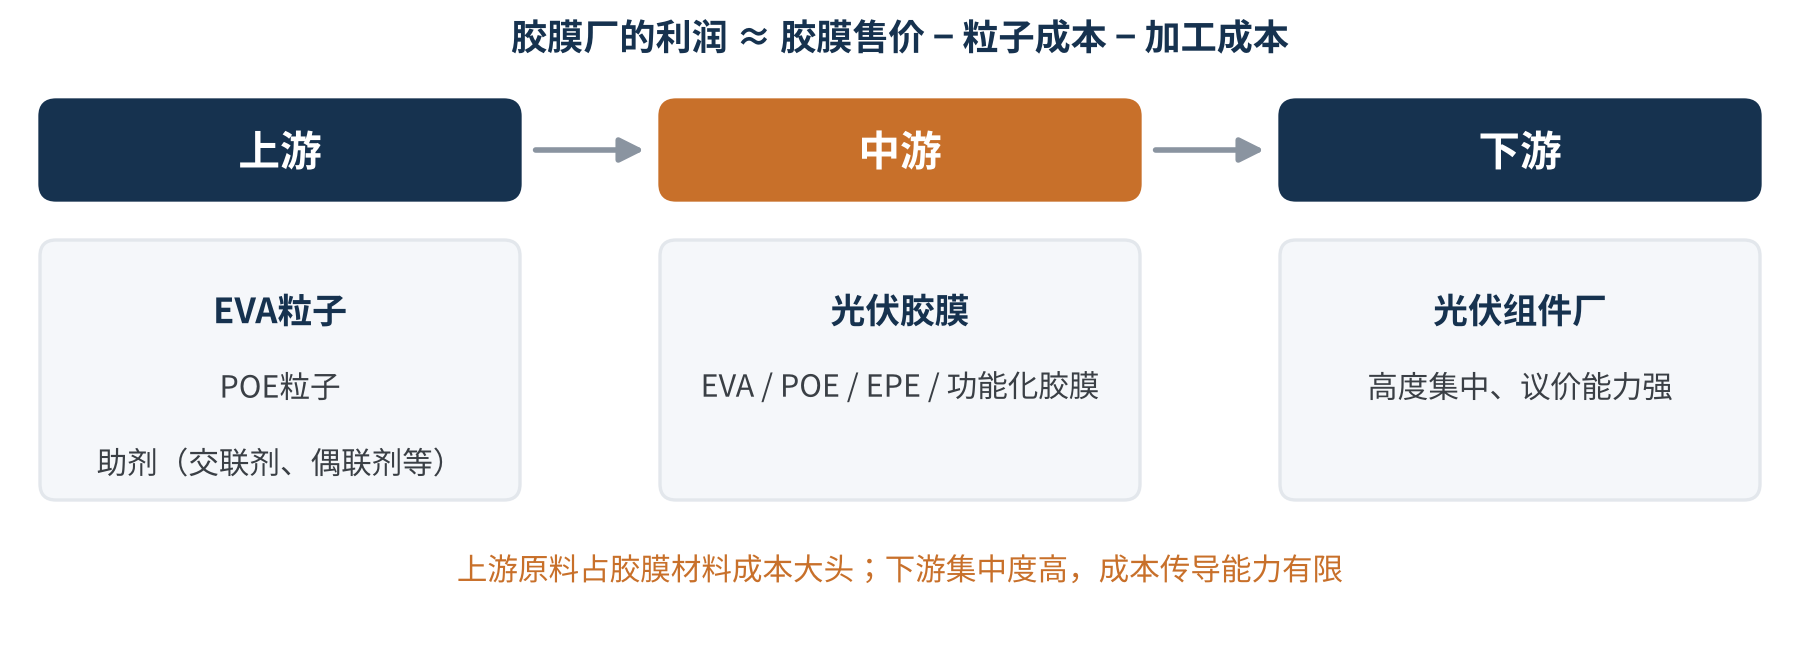
图1 光伏胶膜产业链示意
胶膜处在光伏产业链的中游:上游是EVA、POE粒子和各类助剂,下游是组件厂。这个位置有两个特点:
- 上游原料占成本大头:公开资料显示,EVA树脂占EVA胶膜材料成本的八成以上。粒子价格一波动,胶膜成本就跟着动。
- 下游客户高度集中:组件环节集中度高、议价能力强,胶膜厂向下游传导成本的能力有限。
所以胶膜厂的利润,本质上取决于粒子价格与胶膜售价之间的价差,以及规模和良率带来的成本优势。这决定了这个行业天然有利于头部企业。
02格局:“一超多强”
国内胶膜行业常被概括为“一超多强”。从2024年的公开销量数据看,福斯特约28.1亿㎡,斯威克约6.55亿㎡,百佳年代约6亿㎡,之后是海优新材、祥邦科技、赛伍技术、鹿山新材、天洋新材、明冠新材等。
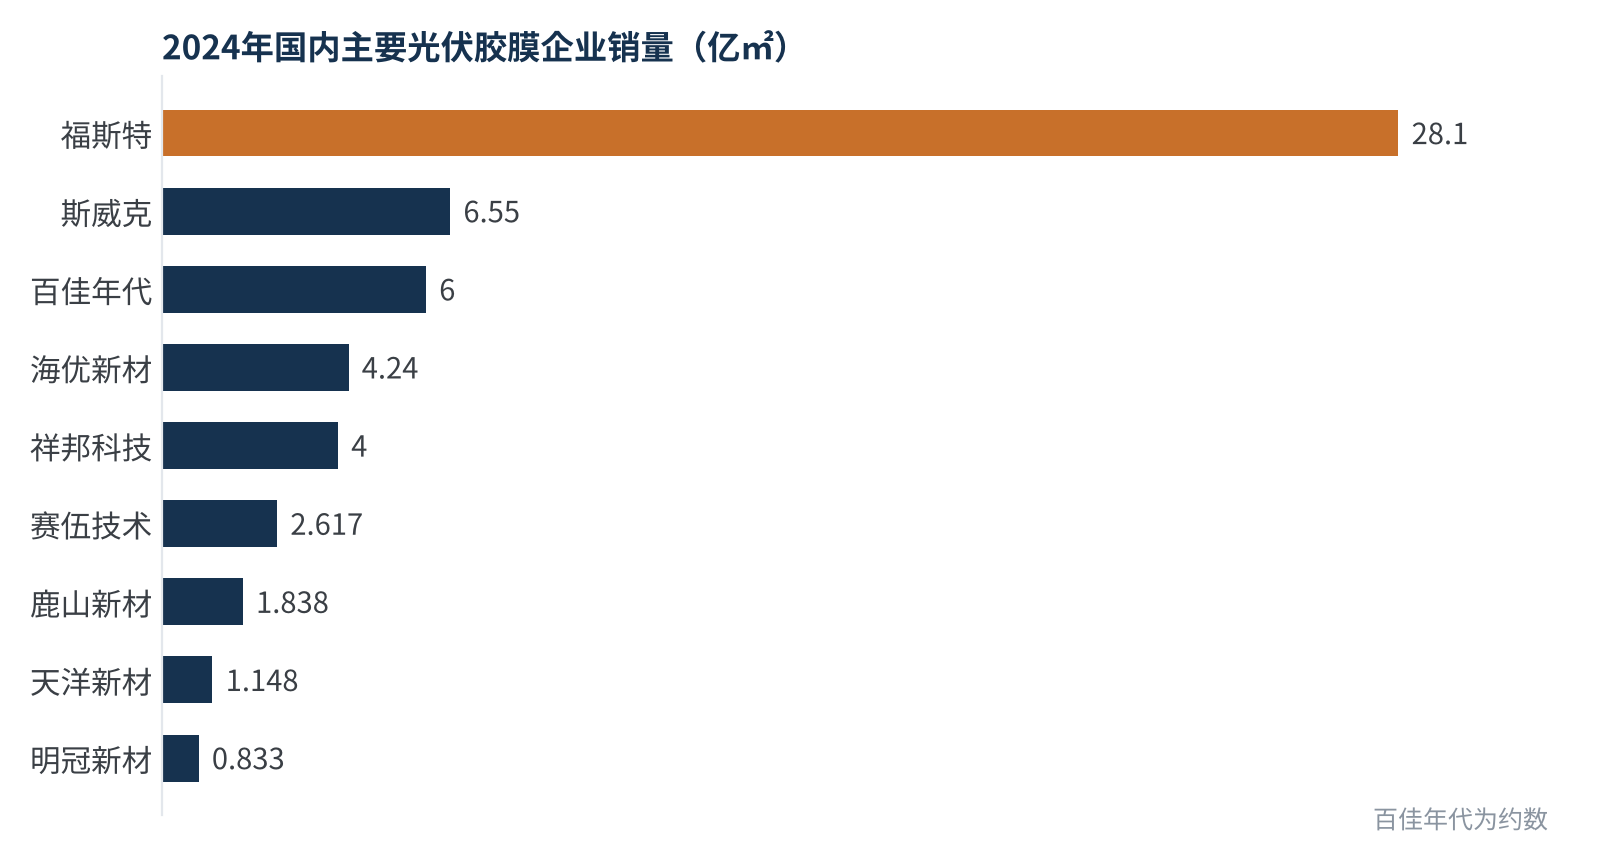
图2 2024年国内主要光伏胶膜企业销量(数据来源:观研天下整理)
对照同年约56.5亿㎡的国内胶膜需求量,福斯特一家就占了约一半,前三家合计约七成。福斯特2025年年报也提到,其全球市场占有率保持在50%以上,超过第二到第四名的总和。“一超”的地位,在这一轮周期中不但没有削弱,反而更加稳固。
032025年:价格战下的“增量不增利”
2025年是胶膜行业的低谷年。随着组件价格持续下探、胶膜新增产能释放,行业陷入激烈的价格竞争。看两家上市公司的年报:
| 指标(2025年) | 福斯特 | 海优新材 |
|---|---|---|
| 营业收入 | 154.91亿元,同比-19.1% | 11.61亿元,同比-55.2% |
| 归母净利润 | 7.70亿元,同比-41.1% | 亏损4.93亿元(亏损同比收窄) |
| 光伏胶膜收入 | 139.63亿元,约-20% | 约10.25亿元 |
| 光伏胶膜销量 | — | 2.25亿㎡,同比-47.0% |
| 毛利率 | 光伏胶膜10.46%,同比-4.26个百分点 | 公司整体-3.48%,同比-2.94个百分点 |
表1 2025年福斯特与海优新材主要经营数据对比
头部企业利润腰斩但仍然盈利,二线企业则陷入亏损。福斯特在年报中将原因归结为产能过剩和部分企业为争夺份额而进行的“恶性价格战”;海优新材则采取了审慎的销售策略,主动收缩销量以控制风险,胶膜不含税均价约4.56元/㎡、同比下降约23%,全年计提资产减值损失约1.91亿元。值得一提的是,海优新材2025年第四季度毛利率已回升到4.51%,环比提升约11个百分点。
价格战中,规模、成本和现金流决定了谁能活下来。毛利率是正还是负,就是两种完全不同的处境。
042026年:出清之后的修复
进入2026年,情况出现了变化。福斯特2026年半年报显示:上半年营业收入69.88亿元,同比下降12.2%;但归母净利润8.42亿元,同比增长69.89%,毛利率17.05%、同比提升4.9个百分点。其中光伏胶膜销量约12.2亿㎡,同比下降约12%,收入61.33亿元。
销量和收入在降,利润却大幅回升,公司给出的解释是:亏损企业减产、部分中小企业退出,行业竞争格局改善,胶膜盈利显著修复;叠加自身规模、工艺和成本优势,产能利用率显著高于行业平均。券商研报也提到,2026年3月前后胶膜价格出现了一轮上涨。
10月最新披露的三季报给这轮修复补上了新的一笔:福斯特2026年前三季度营业收入106.38亿元,同比下降9.76%;归母净利润11.31亿元,同比增长64.5%,前三季度已超过2025年全年。但第三季度单季归母净利润2.89亿元,虽同比增长50.57%,却明显低于第二季度的约5.30亿元;据前三季度与上半年毛利率推算,第三季度毛利率约15%,低于第二季度的20.07%。媒体解读认为,营收下滑主要来自胶膜价格水平走低,利润修复更多依靠成本下降和新业务。
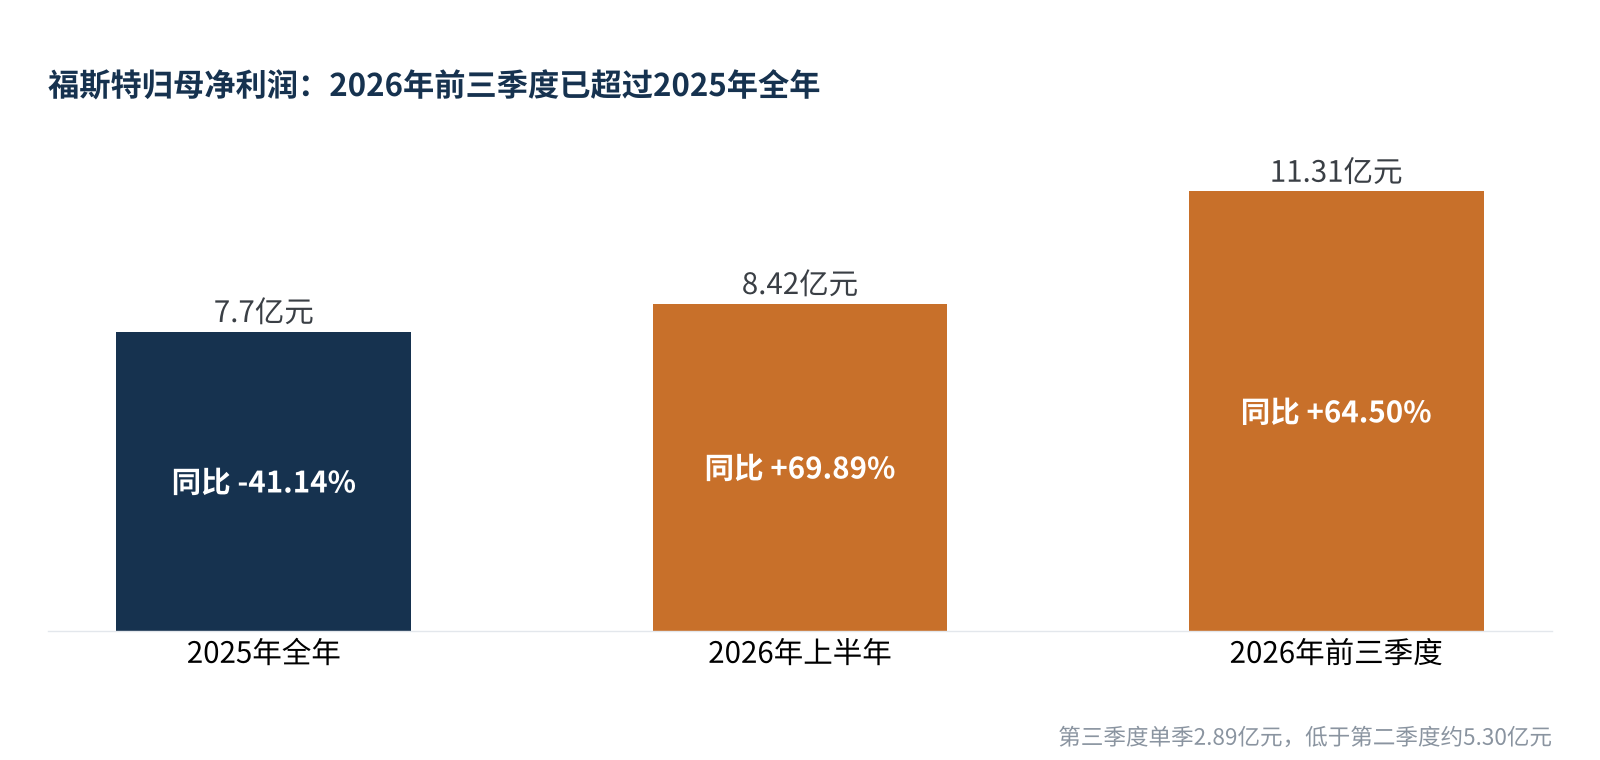
图3 福斯特归母净利润:2025年全年、2026年上半年与前三季度(数据来源:公司公告)
这是一个典型的周期性行业的出清过程:价格战淘汰尾部产能,头部企业的盈利随之修复。但第三季度的环比回落也提醒我们,修复并不是一条直线——行业产量下滑、胶膜价格反复,修复的持续性仍取决于下游需求。
05上游:EVA粒子从紧缺到充裕
EVA光伏料曾长期依赖进口,2021~2022年一度出现严重短缺。这几年国内EVA产能快速扩张:据观研天下整理,国内EVA产能从2017~2020年平均约97万吨增长到2024年的约291万吨,年均复合增速超过30%;2024年国内EVA产量约238万吨,进口量同比锐减34.22%至91.56万吨,据此推算表观消费量约305万吨。光伏胶膜是EVA最大的下游,2023年占比超过55%。
对胶膜行业而言,EVA供应从“卡脖子”变成了“供过于求”,粒子价格随之下行,胶膜的成本压力缓解,但也让胶膜价格失去了支撑——这正是2025年价格战的背景之一。
06上游:POE国产化,2025年迈出关键一步
第3篇讲过,POE的门槛在于茂金属催化剂和高碳α-烯烃,长期被陶氏、埃克森美孚、三井化学、LG化学等海外企业垄断。据中国日报引述中国化工学会专家的说法,直到2025年前三季度,国内POE约95%仍依赖进口。
国产装置其实已陆续出现:海南北欧亿3万吨/年装置于2023年底投产,万华化学20万吨/年装置于2024年6月投产。2025年的看点则在中国石油独山子石化:其POE项目全年产量接近6万吨,是国内首次实现自主气相法POE工艺的工业化;中国石油预计到2026年底其POE总产能将超过30万吨。此外,卫星化学、京博石化、茂名石化等企业也在推进POE项目。
POE国产化对胶膜行业的影响是长期的:一是供应安全,二是成本下降。一旦POE价格与EVA的差距明显缩小,第8篇讲的EPE替代POE的成本逻辑,就可能被重新改写。
07未来的几个变数
- 技术路线:BC、HJT、叠层电池占比提升(第7篇),对胶膜的差异化要求更高,有利于有研发和配方积累的企业。
- 粒子格局:POE国产化进度和价格,将影响POE、EPE、EVA之间的结构比例。
- 出海与本地化:海外组件产能建设带动胶膜企业在东南亚等地布局,同时也面临贸易政策的不确定性。
- 第二曲线:头部胶膜企业普遍在拓展电子材料、汽车材料等新业务,以对冲光伏周期波动。福斯特2026年上半年感光干膜销量同比增长约22%,海优新材的汽车调光膜也在快速增长。
胶膜行业是一个“夹在中间”的周期性行业:上游粒子决定成本,下游组件决定价格,规模和现金流决定谁能穿越周期。
08写在最后
从技术角度看,胶膜是组件里“兜底”的材料;从产业角度看,它又是一个利润微薄、周期明显的行业。这一轮价格战之后,行业集中度进一步提高,头部企业的盈利开始修复,而POE国产化正在改变上游的游戏规则。
下一篇是本系列的最后一篇,我们将展望胶膜的未来:免交联热塑性胶膜、低温胶膜、轻质柔性组件封装,以及钙钛矿和叠层电池对封装提出的全新挑战。
你怎么看胶膜行业接下来的走势?欢迎与我们交流。
参考资料
- 福斯特:2025年年度报告、2026年半年度报告、2026年第三季度报告及相关报道
- 格隆汇:福斯特(603806)2026年半年报点评:胶膜涨价推动利润显著改善 电子材料开始放量,https://m.gelonghui.com/news/5304934
- 搜狐:福斯特(603806)2026年三季报简析,https://www.sohu.com/a/1094018058_115377
- OFweek:净利11.3亿,劲增64.5%!光伏胶膜龙头前三季强势回血,2026-10,https://mp.ofweek.com/solar/a156714078607
- 海优新材:2025年年度报告;格隆汇:海优新材(688680):2025年光伏胶膜底部明确,https://m.gelonghui.com/news/5230251
- 观研天下:2024年我国光伏胶膜行业现状,https://www.chinabaogao.com/market/202508/761732.html
- 观研天下:中国EVA行业市场现状分析,https://www.chinabaogao.com/market/202505/751308.html
- China Daily:China achieves industrial-scale production of POE,2026-01-27,https://www.chinadaily.com.cn/a/202601/27/WS69781559a310d6866eb35e83.html
- Argus:China's Wanhua starts up polyolefin elastomer unit,https://argusmedia.com/en/news-and-insights/latest-market-news/2586975-china-s-wanhua-starts-up-polyolefin-elastomer-unit
- 中银证券:福斯特——胶膜涨价龙头受益,盈利具备充分修复空间,2026年3月
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理