
接线盒系列⑫|三份财报里的接线盒行业:收入还在,利润去哪了?
导读
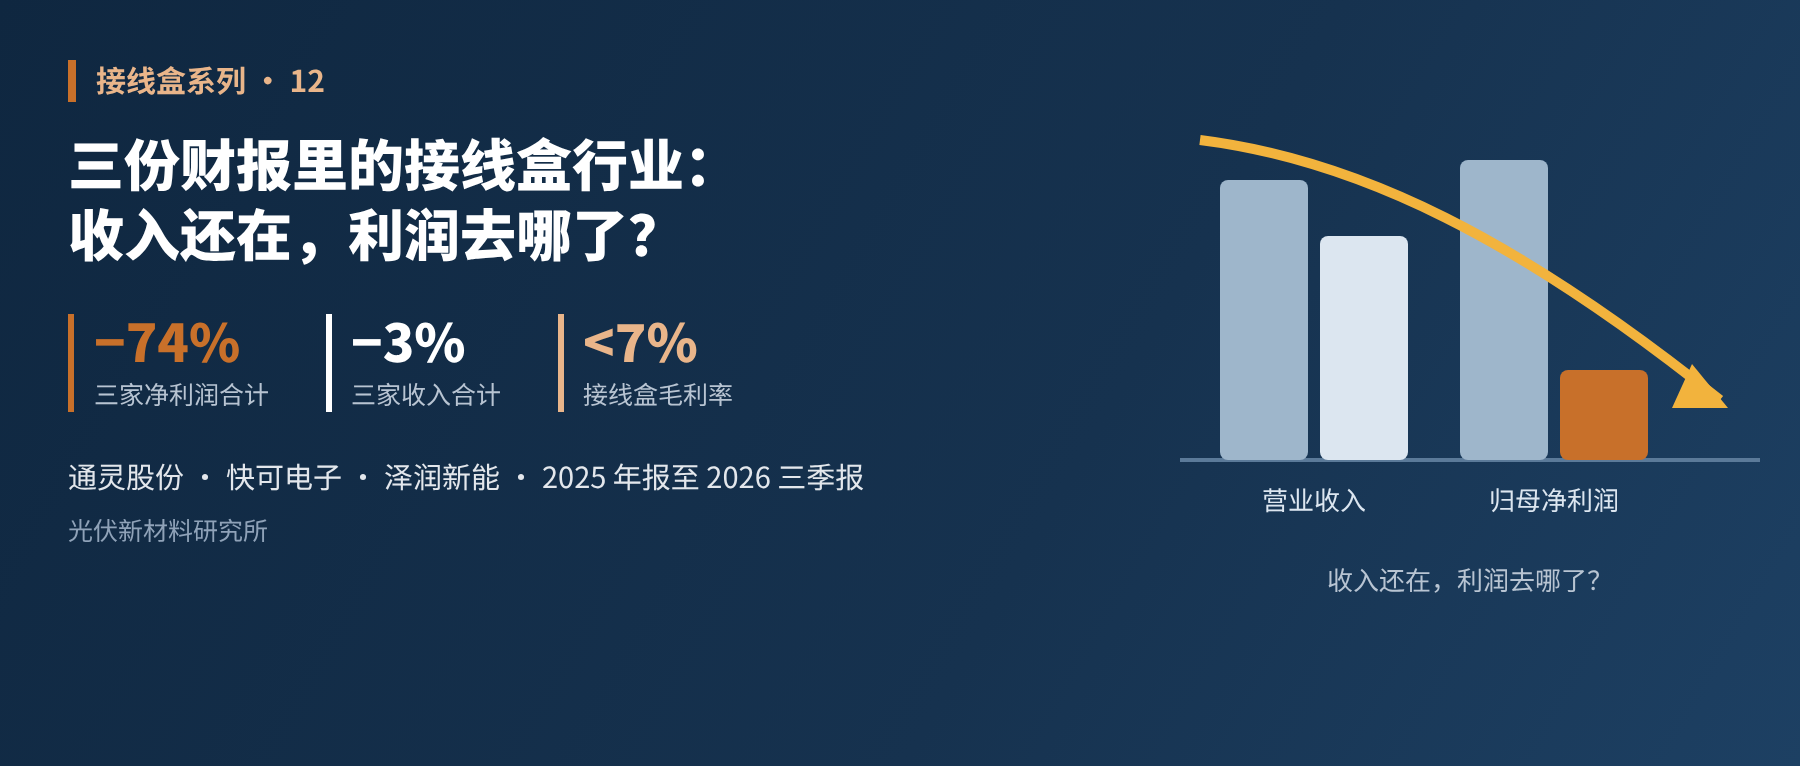
通灵股份、快可电子、泽润新能三家上市公司的 2025 年报、2026 半年报和三季报摆在一起看:2025 年净利润合计少了七成多,接线盒毛利率跌到 7% 以下。这是接线盒系列的第十二篇(市场与趋势篇·国内供应商经营现状和出货对比)。
前面十一篇讲的都是技术。从这一篇开始进入最后一个篇章“市场与趋势篇”,换一个视角:做接线盒的这些企业,现在过得怎么样?
国内以接线盒为主业的 A 股上市公司有三家:通灵股份、快可电子、泽润新能。它们的年报和季报,是观察这个行业最可靠的公开窗口。
这一篇把三家的 2025 年年报、2026 年半年报和三季报摆在一起,只看数字:收入、利润、销量、毛利率,各自发生了什么。
本文数据全部来自上市公司公开披露的定期报告及相关报道,截至 2026 年第三季度报告(三季报未经审计)。文章只做行业观察,不构成任何投资建议。非上市企业没有公开的可靠数据,本文不做排名和份额估算。
01先看结论:三个数字
- 净利润合计少了七成多:三家公司 2025 年归母净利润合计约 0.79 亿元,上年约 3.02 亿元,下降约 74%。
- 收入只少了约 3%:三家营业收入合计约 32.6 亿元,上年约 33.7 亿元。
- 接线盒毛利率跌到 7% 以下:通灵的二极管接线盒 6.85%,快可的接线盒 6.79%。
收入大体还在,利润没了。这是三份年报共同讲的一个故事。到 2026 年前三季度,三家收入合计又少了约 16%,净利润合计少了约 56%。
02营业收入:一降一升一平
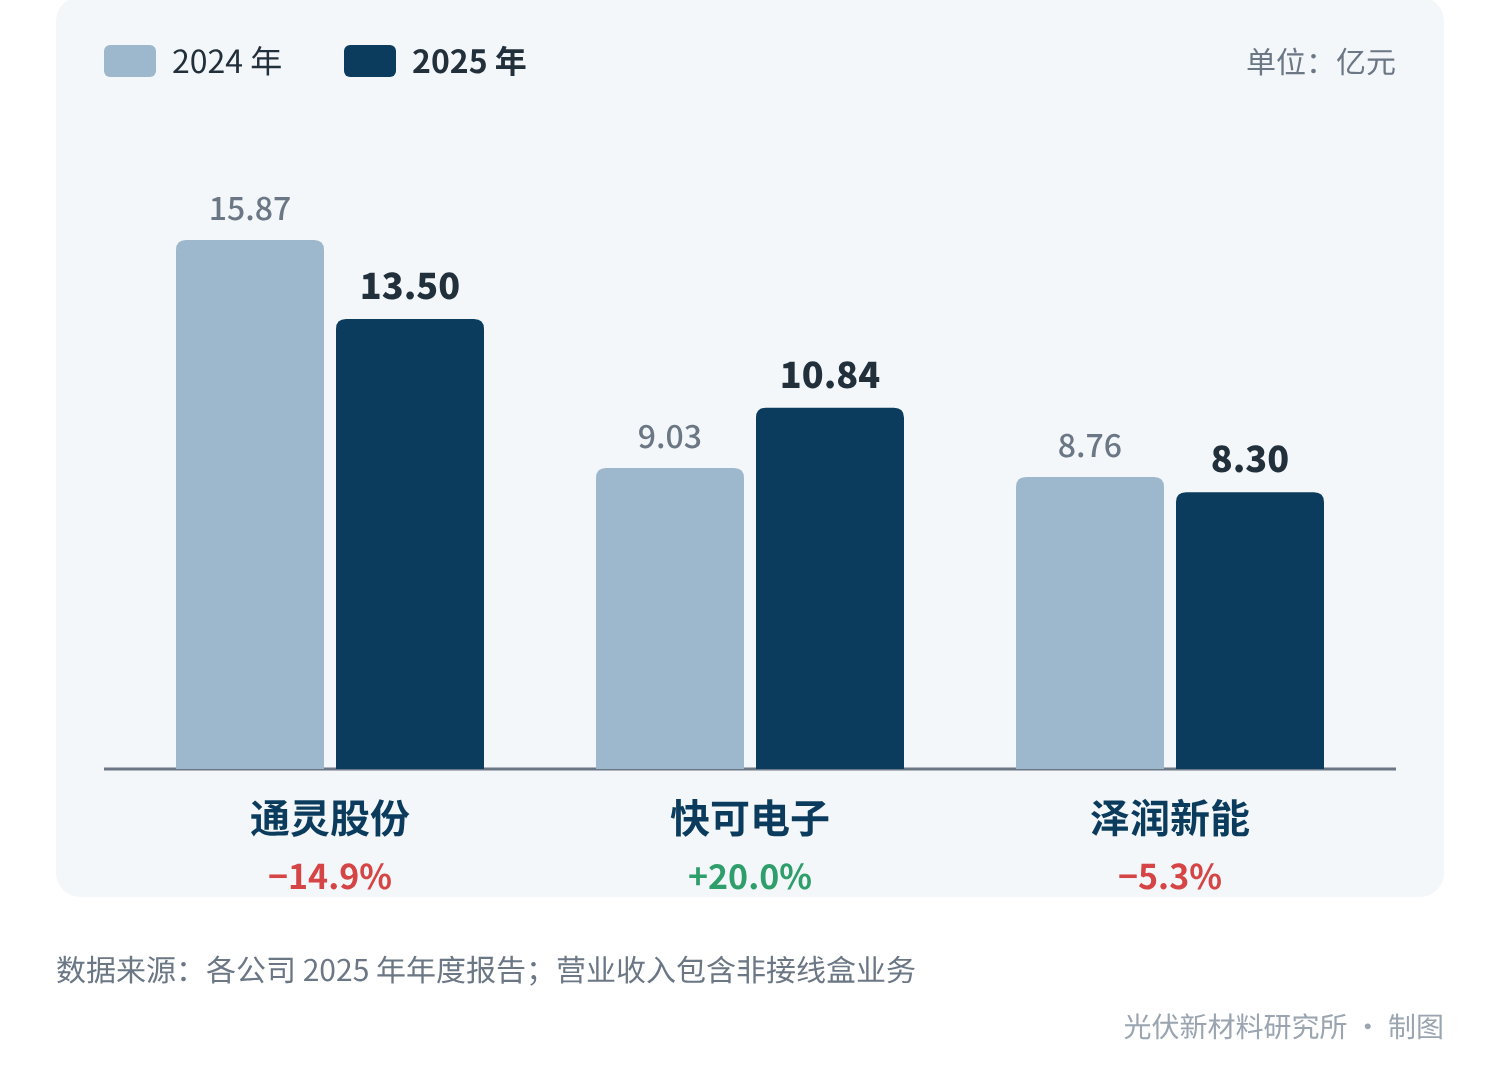
图1 三家上市公司营业收入对比
| 公司 | 2025 年营业收入 | 同比 |
|---|---|---|
| 通灵股份 | 13.50 亿元 | −14.91% |
| 快可电子 | 10.84 亿元 | +20.02% |
| 泽润新能 | 8.30 亿元 | −5.25% |
表1 三家上市公司 2025 年营业收入
三家走势并不一致:通灵下降,快可增长,泽润小幅回落。但要注意,营业收入里并不全是接线盒。通灵有四分之一的收入来自汽车外饰件,泽润也有新能源汽车零部件业务。要看接线盒本身,得往下拆。
03净利润:三家都少了六成以上
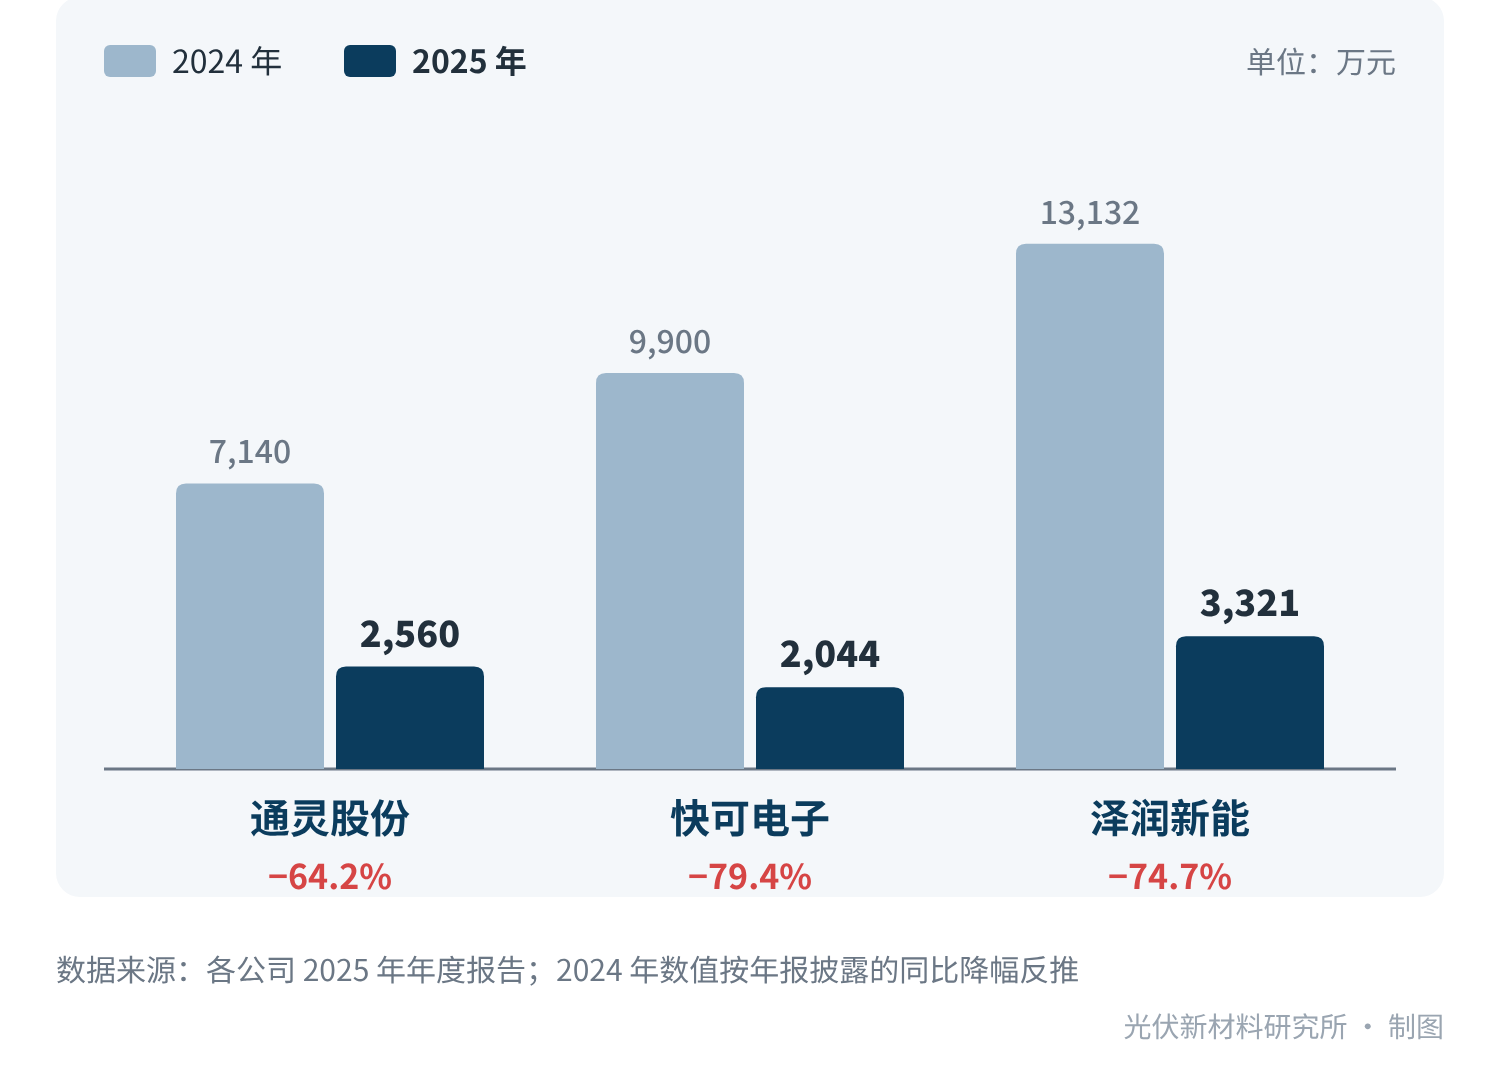
图2 三家上市公司归母净利润对比
| 公司 | 2025 年归母净利润 | 同比 |
|---|---|---|
| 通灵股份 | 2559.67 万元 | −64.15% |
| 快可电子 | 2044.38 万元 | −79.35% |
| 泽润新能 | 3320.97 万元 | −74.71% |
表2 三家上市公司 2025 年归母净利润
无论收入是升是降,三家的净利润都大幅下滑,降幅在 64% 到 79% 之间。其中有两个细节值得留意:
- 通灵股份在 2025 年第四季度出现单季亏损:归母净利润为 −1912.55 万元,据报道这是首次。
- 快可电子收入增长 20%,净利润却下降近 80%:卖得更多,赚得更少。
04销量:此消彼长
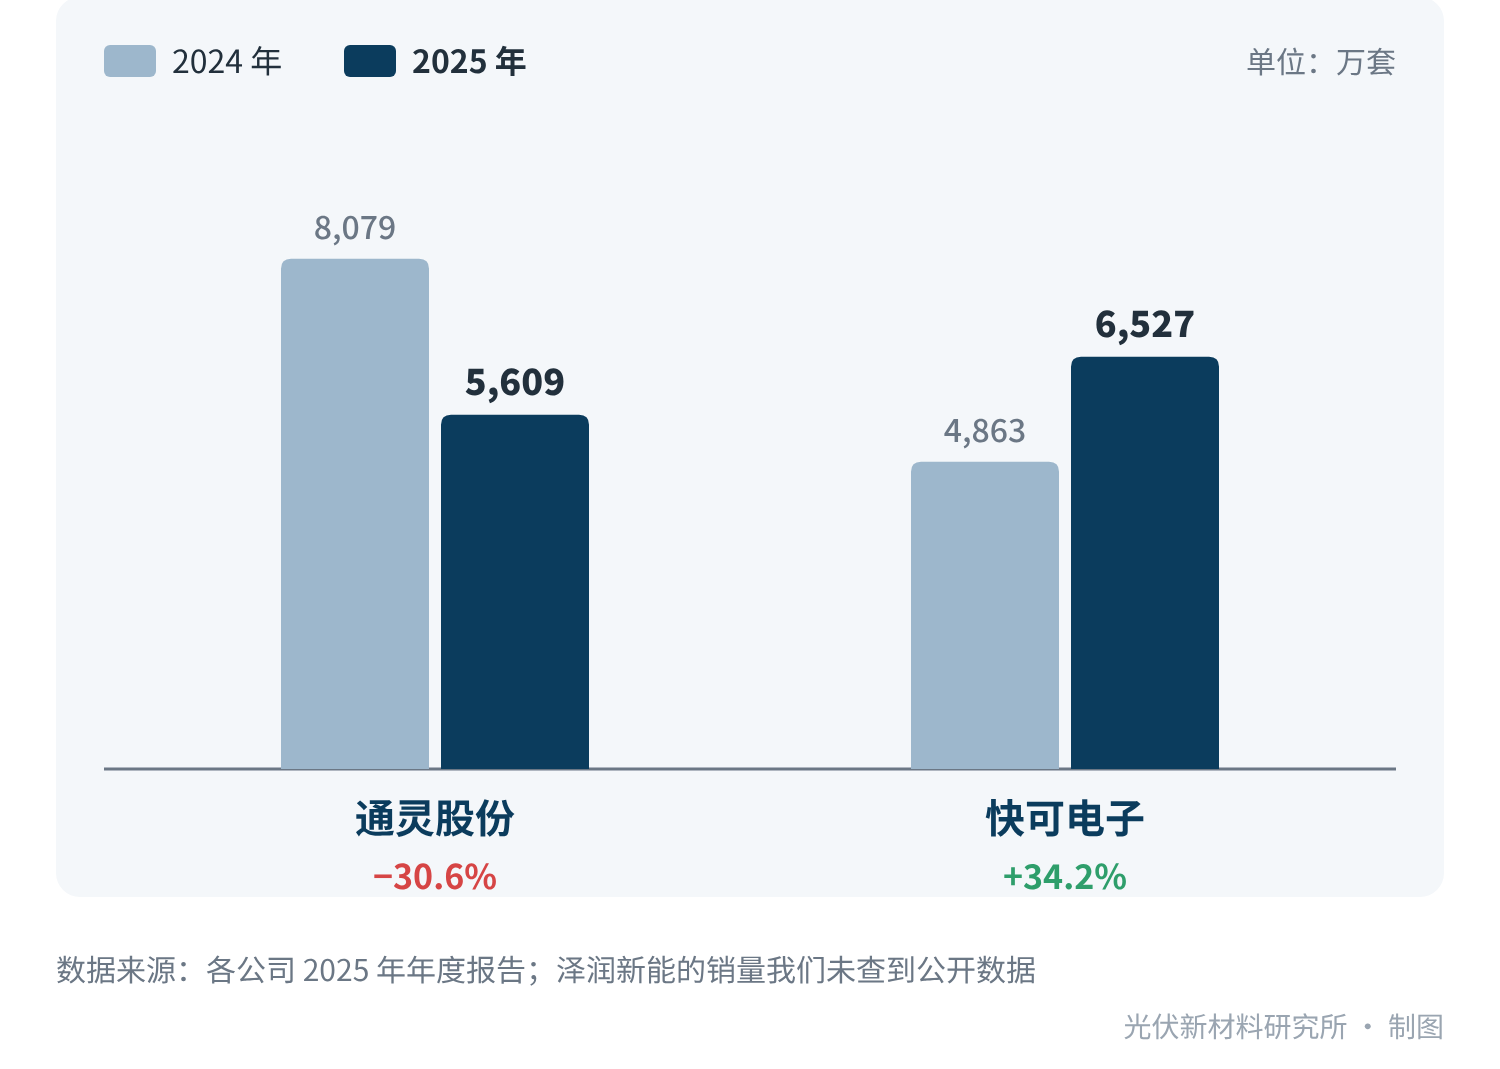
图3 接线盒销量对比
通灵和快可在年报中披露了接线盒的销量,方向正好相反:通灵从 8079 万套降到 5609 万套,少了三成;快可从 4863 万套增到 6527 万套,多了三成多。按销量计,快可在 2025 年超过了通灵。泽润新能的销量我们没有查到公开数据。
通灵在年报中对销量下降给出了两点解释:一是行业产能过剩,部分头部组件企业自产接线盒,独立供应商的订单大幅减少;二是公司出于稳健考虑,主动收紧了部分客户的信用,以控制应收账款风险。
假设一套接线盒对应一块组件,组件功率按 600 W 估算:
快可 6527 万套 × 600 W ≈ 39 GW
通灵 5609 万套 × 600 W ≈ 34 GW
这只是帮助建立量级概念的粗略换算,实际组件功率各不相同,不能当作配套规模的准确数字。
顺带看一眼单价
用接线盒收入除以销量,可以粗略估出每套的平均售价:
| 公司 | 2024 年 | 2025 年 |
|---|---|---|
| 通灵股份 | 约 12.8 元/套 | 约 12.3 元/套 |
| 快可电子 | 约 13.8 元/套 | 约 14.3 元/套 |
表3 接线盒平均售价粗估(收入 ÷ 销量)
两家的均价都在每套十几元。这个数字受产品结构影响很大——一体式还是分体式、带不带线缆、电流等级高低,都会改变均价——所以它不能直接用来比较两家的定价水平,也不能简单解读为涨价或降价。
05毛利率:问题的核心
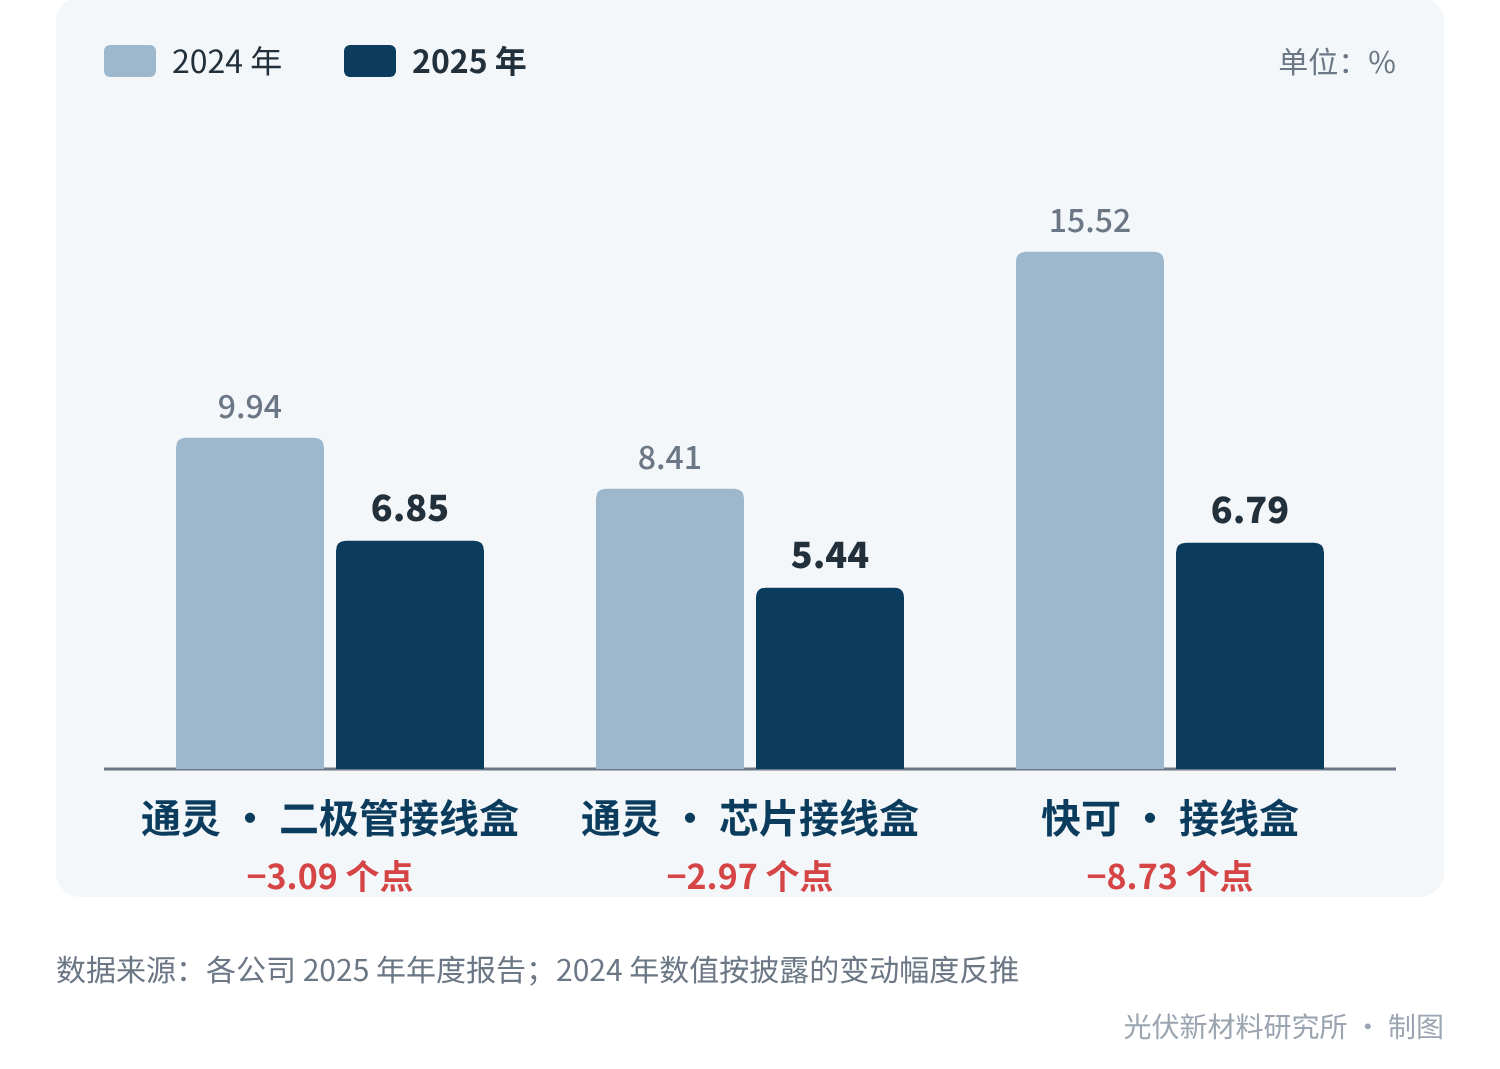
图4 接线盒业务毛利率对比
这张图是全文最关键的一张。三条业务线的毛利率全部下降,并且都落到了 7% 以下:
- 通灵的二极管接线盒:6.85%,下降 3.09 个百分点;
- 通灵的芯片接线盒:5.44%,下降 2.97 个百分点,同时这块收入同比减少了 69.41%;
- 快可的接线盒:6.79%,下降 8.73 个百分点,上年还在 15% 以上。
泽润新能 2025 年的综合毛利率为 15.86%,上年为 24.07%;到 2026 年上半年,其光伏组件接线盒业务的毛利率为 12.02%,同比下降 7.23 个百分点。
7% 的毛利率意味着什么?扣掉销售、管理、研发和财务费用之后,接线盒这项业务本身已经很难贡献利润。
两头挤压
毛利率为什么掉得这么快,几家公司在年报中的说法是一致的:
- 售价端:组件价格下行,压力向辅材传导,接线盒价格明显下降。
- 成本端:铜价高位震荡。第二篇讲过,铜是接线盒里用量最大的金属,导电端子、线缆、连接器接触件都离不开它。
- 需求端:头部组件企业加速接线盒自产,独立供应商可以争夺的市场变小。
售价往下走,成本往上走,可供应的市场还在缩小。这三件事叠在一起,就是图4 的样子。
06同一个行业,三种应对
通灵股份:收缩接线盒,转向多元化
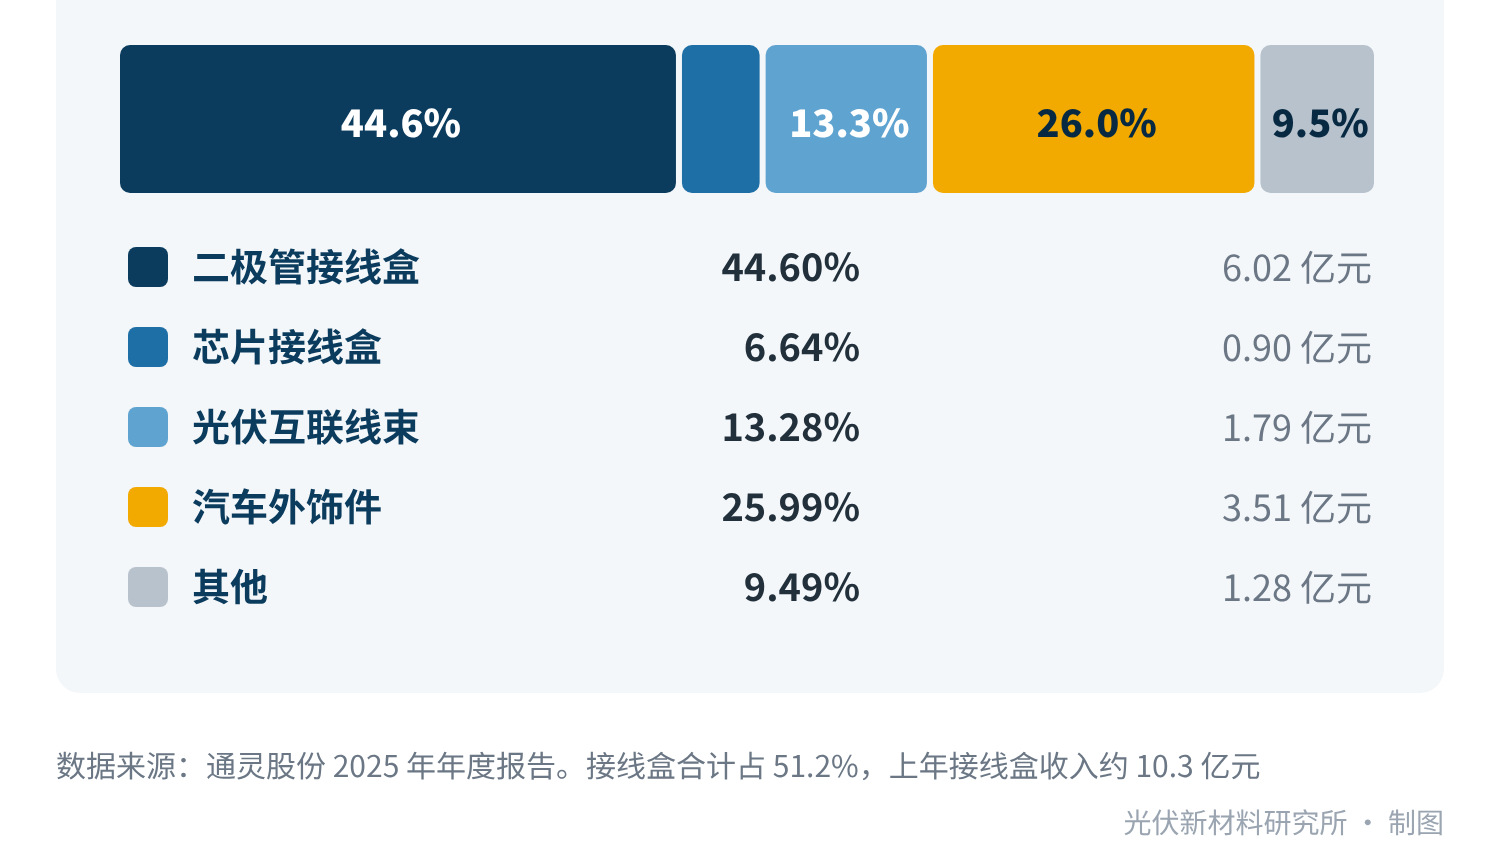
图5 通灵股份 2025 年营业收入构成
通灵 2025 年的接线盒收入(二极管加芯片)合计约 6.92 亿元,上年约 10.3 亿元,在总收入中的占比降到了 51.2%。与此同时,汽车外饰件收入 3.51 亿元,增长 17.02%,占比接近 26%;光伏互联线束收入 1.79 亿元,增长 52.05%。
通灵的客户集中度较高,前五大客户占销售额的 75.12%。在下游组件企业普遍承压、并且开始自产接线盒的环境下,这既是收紧信用的原因,也是销量下滑的原因。
快可电子:销量逆势增长
快可的接线盒销量增长 34.22%,接线盒收入 9.32 亿元,增长 38.36%,占公司总收入的 85.94%。它是三家里接线盒业务占比最高的一家。
但增长的代价体现在毛利率上:接线盒毛利率从 15.52% 降到 6.79%。此外,快可的连接器业务收入下降了 45.16%,不过这块业务的毛利率仍有 25.43%,明显高于接线盒。
泽润新能:培育第二业务
泽润 2025 年收入小幅下降 5.25%。它的变化更多体现在 2026 年上半年:光伏组件接线盒收入 2.50 亿元,同比下降 34.05%;新能源汽车零部件收入 7539.53 万元,同比增长 412.12%(基数较低)。
值得留意的是现金流:泽润 2025 年经营活动现金流净额为 −9956.15 万元,2026 年上半年为 −6726.23 万元,连续为负。
072026 年:上半年继续下滑,三季度出现分化
| 公司 | 营业收入 | 归母净利润 |
|---|---|---|
| 通灵股份 | 5.54 亿元(−29.76%) | 307.93 万元(−90.16%) |
| 快可电子 | 4.21 亿元(−10.74%) | 1604.08 万元(+21.73%) |
| 泽润新能 | 4.05 亿元(−9.83%) | 873.81 万元(−84.62%) |
表4 2026 年上半年经营数据(括号内为同比)
到 2026 年上半年,三家的收入全部同比下降。行业背景是装机大幅回落:据国家能源局数据,2026 年 1—6 月全国太阳能发电新增装机 72.07 GW,同比下降 66.04%。
利润端出现了分化。通灵和泽润的净利润继续大幅下滑;快可是唯一实现净利润增长的一家,综合毛利率回升到 14.8%,不过它第二季度的单季收入同比下降了 33.01%。
10 月下旬,三家陆续发布了 2026 年第三季度报告:
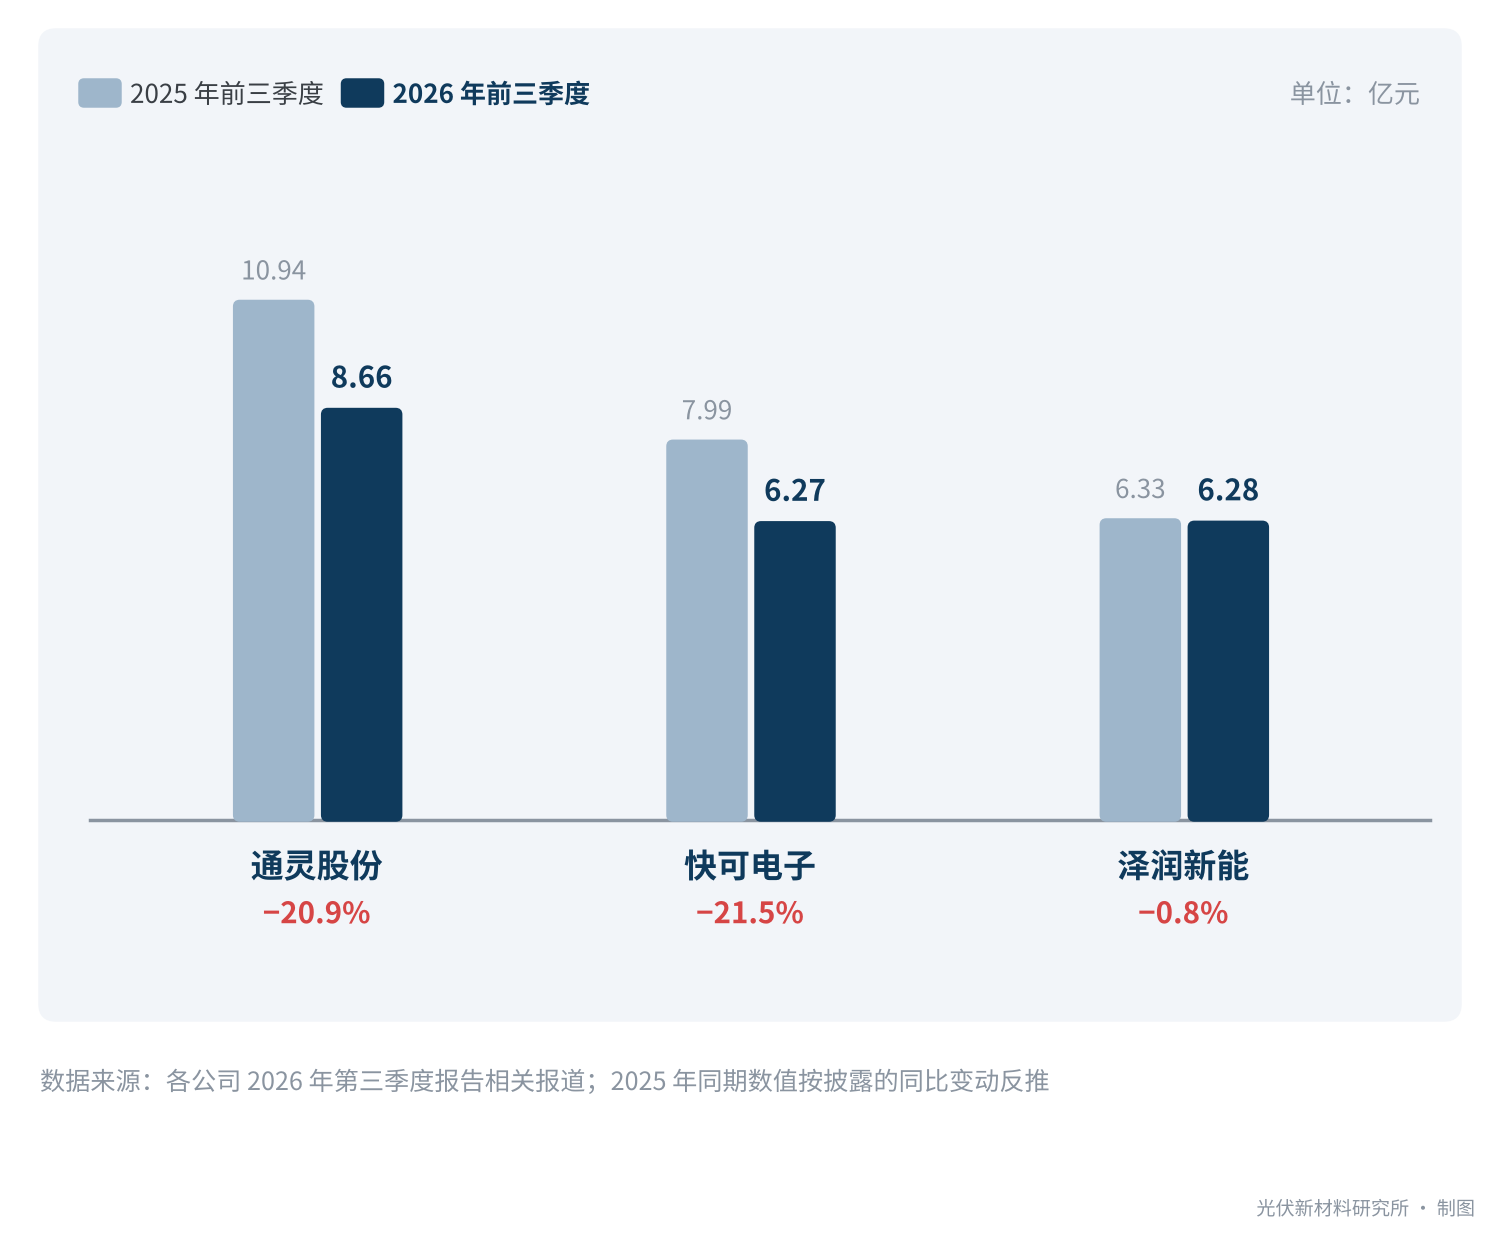
图6 2026 年前三季度营业收入对比
| 公司 | 前三季度营收 | 前三季度归母净利润 | 第三季度单季营收 | 第三季度单季归母净利润 |
|---|---|---|---|---|
| 通灵股份 | 8.66 亿元(−20.87%) | 1091.61 万元(−75.59%) | 3.12 亿元(+2.04%) | 783.68 万元(−41.58%) |
| 快可电子 | 6.27 亿元(−21.49%) | 2343.99 万元(+17.43%) | 2.07 亿元(−36.95%) | 739.91 万元(+9.07%) |
| 泽润新能 | 6.28 亿元(−0.80%) | 1696.64 万元(−67.96%) | 2.24 亿元(+21.15%) | 822.83 万元(+313.39%) |
表5 2026 年前三季度及第三季度经营数据(括号内为同比)
三季报透露出几个新信号:
- 合计规模继续收缩:三家前三季度收入合计约 21.2 亿元,同比下降约 16%;归母净利润合计约 0.51 亿元,同比下降约 56%。
- 单季开始分化:通灵和泽润第三季度单季收入同比转为增长,泽润单季净利润从低基数上大幅回升;快可单季收入下降近四成,但利润仍保持增长。
- 毛利率小幅修复,但仍在低位:快可前三季度综合毛利率 16.86%,泽润 13.84%。这是包含其他业务的综合口径,接线盒业务本身的毛利率三季报没有单独披露。
通灵在 2025 年年报中对 2026 年的判断是:市场需求将缩减,行业呈现供过于求的态势。从前三季度看,这个判断基本兑现;第三季度的单季回升,一部分来自上年同期的低基数,是否意味着拐点,还需要更多季度的数据来确认。
08这些数字说明了什么
把三份财报放在一起,可以读出行业层面的几件事:
- 接线盒已经成为一个微利环节:7% 以下的毛利率,在三家公司中是共同现象,而不是某一家的经营问题。
- 最大的结构性变化是组件企业自产:通灵在年报中点名了通威、隆基等头部企业加速自产。这改变的不是价格,而是独立供应商的市场边界。
- 多元化成了共同选择:通灵做汽车外饰件和互联线束,泽润做新能源汽车零部件,都在接线盒之外寻找利润来源。
- 规模和利润不再同向:快可销量增长三成,毛利率却掉了近九个点,说明当前的增量是有代价的。
对组件厂意味着什么
站在本系列一贯的技术视角,这组数字有一层需要警惕的含义。
第二篇讲过,端子的铜材厚度是“降本时最容易被动刀、也最不该轻易动刀的地方”;第五篇讲过回料比例和变更管理;第八篇讲过证书认的是特定物料的组合。当一个环节的毛利率被压到 7% 以下、铜价又在高位时,供应商在材料和工艺上承受的降本压力是实实在在的。
对采购方而言,价格越低的时候,越需要把来料检验、审厂和物料一致性核查做扎实。这不是对任何一家企业的评价,而是低毛利环境下的一般性风险。
09本文没有覆盖的部分
三家上市公司并不是这个行业的全部。有几块重要的版图,我们没有可靠的公开数据,因此没有写入对比:
- 非上市的独立供应商:通灵在年报中列出的主要竞争对手,除快可和泽润之外,还有苏州谐通光伏科技股份有限公司和江苏海天微电子股份有限公司。它们没有公开的定期报告。
- 组件企业的自产部分:头部组件企业自产接线盒的规模,没有统一的公开口径。
- 全行业的市场份额:没有权威的第三方统计可以引用,本文没有做任何份额排名。
10写在最后
1. 三家上市公司 2025 年收入合计只降约 3%,归母净利润合计降约 74%。
2. 接线盒业务毛利率普遍跌到 7% 以下,原因是售价下行、铜价高位和组件企业自产三重挤压。
3. 销量此消彼长:通灵下降约三成,快可增长三成多。
4. 三家的应对各不相同:通灵收缩并多元化,快可逆势放量,泽润培育汽车零部件业务。
5. 2026 年前三季度三家收入合计降约 16%、净利润合计降约 56%;第三季度单季出现分化,但拐点尚待确认。
6. 低毛利环境下,采购方更需要守住物料一致性和来料质量。
利润被压到这个程度,一个自然的问题是:接线盒的成本到底由什么构成,还有哪些地方可以降,哪些地方不能降?这是下一篇的主题。
下一篇,接线盒系列⑬将介绍成本构成与降本路径:铜、二极管、塑料、灌封胶各占多少,降本和可靠性之间的边界在哪里。
你们最近在接线盒采购中,感受到哪些价格和质量上的变化?欢迎与我们交流。
参考资料
- 江苏通灵电器股份有限公司 2025 年年度报告、2026 年半年度报告、2026 年第三季度报告相关披露
- 苏州快可光伏电子股份有限公司 2025 年年度报告及摘要、2026 年半年度报告、2026 年第三季度报告相关披露
- 江苏泽润新能科技股份有限公司 2025 年年度报告摘要、2026 年半年度报告、2026 年第三季度报告相关披露
- 观点网(搜狐转载):通灵股份前三季度营收 8.66 亿元 归母净利润同比下降 75.59%,https://www.sohu.com/a/1090741912_114984
- 界面新闻:通灵股份第三季度归母净利润 783.68 万元,同比下降 41.58%,https://www.jiemian.com/article/15218314.html
- 证券之星(搜狐转载):快可电子 2026 年三季报简析,https://www.sohu.com/a/1093134764_115377
- 证券之星(FX168 转载):泽润新能 2026 年三季报简析,https://www.fx168news.com/article/1107341
- 界面新闻:主业净利缩水逾八成,泽润新能“换赛道”?,https://www.jiemian.com/article/15219970.html
- 腾讯新闻:2026 年上半年全国光伏新增装机数据,https://news.qq.com/rain/a/20260724A0CFNI00
十余年光伏研发与技术团队|硬核专业知识分享
材料 · 可靠性 · 失效分析 · 标准认证 · 产品 · 工艺
AI+光伏探索交流,欢迎合作
声明:
1. 原创内容仅代表作者个人观点,仅供参考,不构成投资建议。
2. 转载及引用内容均注明出处,尊重原创。
3. 部分内容含AI辅助(图表生成、数据检索、概念说明等),核心框架与重点内容由本技术团队撰写,并经人工审核。
4. 如有不实或侵权,请留言或联系我们处理